

猪肉加工与肉制品研究
2.15 万亿元盘子里的冷热分野
第八章 集中度:29.7% 与 93.28% 的两极
整体看,肉制品 CR5 从 2020 年的 22.3% 升到 2025 年的 29.7%,双汇以约 18.5% 的市占率稳居第一,金锣、雨润、龙大美食、得利斯构成第二梯队。
但拆到细分品类,数字完全不同:常温火腿肠的 CR5 高达 93.28%,几乎是寡头垄断;低温西式火腿与培根的 CR5 约 69.19%,全国龙头与区域品牌分庭抗礼;预制调理肉则更分散,CR5 不足 20%。
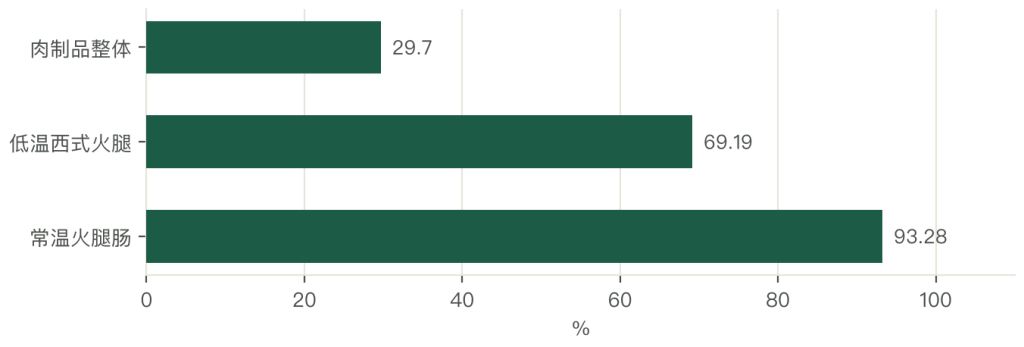
这个分化说明”集中度”是”品类年龄”的函数。
常温火腿肠是”成熟品类”:工艺标准化、渠道全国化、消费者认知统一,头部靠规模与广告就能锁定份额。这个品类的竞争已经结束,剩下的只是”分存量”。
低温西式火腿是”成长期品类”:工艺有壁垒(巴氏杀菌 + 冷链),但消费者认知还在建立,区域品牌靠”本地新鲜”能守住一块市场。这个品类的竞争是”抢增量”。
预制调理肉是”导入期品类”:产品形态还没定型(料理包、预腌制、即热菜),渠道也还在摸索(B 端为主、C 端为辅)。这个品类没有龙头,谁跑得快谁就是龙头。
对企业的含义直接:在成熟品类里拼成本,在成长期品类里拼品牌,在导入期品类里拼速度。用错策略,钱就白花。
代宰是屠宰厂维持现金流的”救命稻草”,但它的成本很薄。
代宰费按头收,35 至 45 元/头,其中包含屠宰加工(水电、人工、折旧)30 至 35 元,净利润只有 5 至 10 元。
一个日屠宰 500 头的代宰厂,一天净利 2,500 至 5,000 元,一年(按 250 天算)60 至 125 万元。
这点利润,连设备大修都不够。所以代宰厂的现实是”设备越用越旧、越旧越不敢停”,最后只能在环保或检疫的门槛前退出。
自宰的成本完全不同:屠宰厂自己收猪、自己卖白条,一头猪的毛利 80 至 100 元(含副产品),是代宰的 8 到 10 倍。但自宰要垫资金(一头猪 1,700 元)、要担价格风险(白条价格波动),中小企业扛不住。
这就是屠宰行业”两头分化”的原因:头部做自宰,靠规模与资金赚钱;小厂做代宰,靠”不停工”活着。中间的产能,被两头挤掉。
第九章 双汇的一体化成本
双汇是这个行业绕不开的样本,它的报表能解释”为什么深加工赚钱”。
2024 年双汇营收 595.61 亿元、归母净利 49.89 亿元,肉制品毛利率 35.67%、屠宰毛利率 4.58%,ROE 23.81%,全年分红 48.85 亿元、分红率 98%。
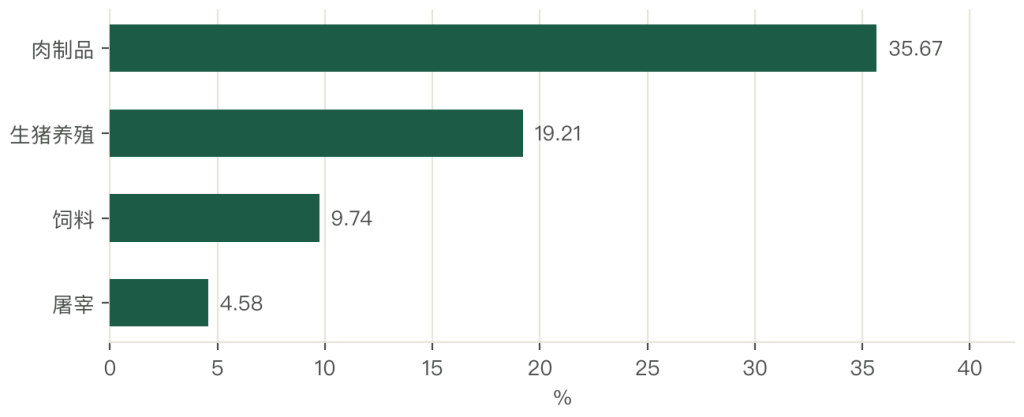
毛利的分层是这样的:肉制品 35.67%、养殖 19.21%(牧原)、饲料 9.74%(海大)、屠宰 4.58%。深加工的毛利是屠宰的 7.8 倍,是养殖的 1.9 倍。
这个差距的来源在”位置”,”技术”解释不了这 30 个百分点。屠宰做的是”把活猪变成白条”,产品是标准化的,价格由市场定,企业只能赚加工费;肉制品做的是”把白条变成品牌商品”,产品有配方、有包装、有品牌,价格由企业定。
双汇的一体化把这两段装进同一张报表,产生两个效果。
一是成本领先:屠宰成本比行业低 12% 至 15%,因为它的屠宰产能 2,600 万头、肉制品产能 200 万吨,规模摊薄了固定成本;二是抗周期:猪价高时屠宰亏、肉制品赚,猪价低时反过来,两段互相对冲,整体 ROE 稳定在 20% 以上。
但一体化不是万能药。它的代价是重资产:30 多个生产基地、2,600 万头屠宰产能、200 万吨肉制品产能,固定资产投资数百亿元。行情好的年份这是”壁垒”,行情差的年份这是”包袱”。雨润就是反面的例子。
第十章 反面案例:雨润的 209.71%
雨润的故事,是这个行业最值得回看的一次失败。
雨润起家于低温肉制品,一度是双汇最强的对手。2010 年前后,它开始大举多元化:生猪养殖、房地产、商业地产、金融,同时推进。扩张的资金来自负债,负债率一度达到 209.71%。
209.71% 意味着什么?总负债是总资产的两倍,净资产为负。这个结构在行业景气时能转得动(用新债还旧债),一旦融资收紧、猪价下行,立刻断裂。
断裂之后,雨润的低温与冷鲜业务萎缩,产能闲置,品牌价值流失,从”第二梯队领头”变成”被整合对象”。
这个案例的教训不在”多元化”本身,在”节奏”。肉制品是慢生意:品牌要养十年,冷链要建五年,渠道要铺三年。用”快钱”的节奏做”慢生意”,必然错配。
对比双汇:它的多元化(收购史密斯菲尔德)是”纵向”的,买的是上游的养殖与屠宰;雨润的多元化是”横向”的,买的是地产与金融。纵向整合强化主业,横向扩张分散资源。同样叫”多元化”,方向不同,结果差了一个数量级。
双汇的产能布局,是一张”半径图”。
全国 18 个省市、30 多个生产基地,年屠宰 2,600 万头、肉制品 200 万吨。
这个布局遵循三条半径:活猪运输 300 公里以内(超过就掉膘、应激)、白条运输 800 公里以内(冷链成本可控)、肉制品运输 1,500 公里以内(常温产品可以更远)。
三条半径决定了”产地屠宰 + 销区深加工”的分工:屠宰厂建在生猪主产区(河南、山东、四川),肉制品厂建在消费区(华东、华南、京津冀)。这样活猪不用长途运,白条与肉制品的运输成本也压到最低。
这套布局的投资是多少?按屠宰厂单厂 3 至 5 亿元、肉制品厂单厂 2 至 4 亿元估算,30 多个基地的固定资产 150 至 250 亿元。这是”壁垒”,也是”包袱”:行情差的年份,折旧与维护费用会压得企业喘不过气。
第十一章 第二梯队:金锣、得利斯与龙大
双汇以外,这个行业还有一批”十几亿到百亿”量级的企业,它们的活法各不相同。
金锣在山东临沂,主业是火腿肠与冷鲜肉,市占率长期在 8% 至 10%。它的策略是”跟跑 + 低价”:产品结构与双汇接近,但定价低 10% 至 15%,主攻三四线市场与乡镇渠道。
金锣的优势是成本(靠近山东的生猪产区),劣势是品牌溢价低,毛利率比双汇低 10 个百分点左右。
得利斯在山东诸城,走的是”低温 + 预制”的路。它的低温肉制品与调理肉制品占比高,2024 年受益于低温品类的增长,营收增速在行业里靠前。得利斯的短板是规模:产能不到双汇的十分之一,全国化能力弱。
龙大美食在山东莱阳,是”养殖 + 屠宰 + 预制菜”的一体化企业。它的预制菜业务增长快,2024 年预制菜收入占比超过三成,是行业里转型最坚决的一家。
龙大的风险在”两头受挤”:上游养殖受猪周期影响,下游预制菜面临安井、味知香等专业选手的竞争。
三家的共同点是”区域起家、单品突围”:金锣靠火腿肠、得利斯靠低温、龙大靠预制菜。它们的共同困境是”全国化”:跨区域扩张要建产能、建渠道、建冷链,每一步都是钱。
这也解释了为什么行业 CR5 只有 29.7%:”跨区域复制”的成本太高,头部想集中也跨不过去。一个区域品牌在本省能做到 20% 的份额,出了省就只剩 2%。
第十二章 低温新锐:本味鲜物与大希地
最近五年,低温品类跑出了一批”新品牌”,它们的做法和传统企业完全不同。
本味鲜物做的是”无添加低温肉制品”,主攻高端商超与会员店,终端价是普通培根的 1.5 至 2 倍。大希地做的是”家庭牛排与预制肉”,靠抖音、小红书起量,2023 年销售额超过 10 亿元。
这类品牌的共同点是”轻资产 + 重营销”:生产靠代工(OEM),自己只做产品定义、品牌与渠道。它们的毛利率能到 40% 以上,因为省掉了固定资产折旧,把资源都投在”用户”上。
但轻资产也有上限。第一是”供应链控制力弱”:代工厂的产能、品质、交期都不在自己手里,一旦爆单就断货,一旦滞销就压货。第二是”渠道成本高”:抖音的流量成本每年涨 20% 至 30%,小红书的投放回报在下降。
第三是”复购率低”:靠内容起量的品牌,往往”一波流”,复购率不到 20%。
所以这批新锐的路径是”从线上到线下”:先用内容打出知名度,再进盒马、山姆、Ole’ 这些高端渠道,用线下客流换复购。走得通的(大希地已进山姆),能活;走不通的,会变成”网红一阵风”。
对传统企业的启示是”产品定义权”:新锐品牌能起来,功夫在”定义产品”上:无添加、低钠、高蛋白、一人食。这些定义,传统企业也能做,只是要改组织(从”生产导向”到”用户导向”)。
第十三章 预制菜:4,850 亿元盘子里的肉
预制菜是这个行业最大的变量,也是肉制品企业”第二增长曲线”的落脚点。
2024 年中国预制菜市场规模 4,850 亿元、同比增 33.8%。其中肉制品类预制菜占主导,双汇在”2025 中国预制菜企业百强榜”里排第一(评分 84.36)。预制菜百强中,食品加工企业占 54%,安井、双汇、味知香是代表。
预制菜对肉制品企业的价值,在于”消化产能 + 提升单价”。一份 200 克的梅菜扣肉,用的是五花肉(屠宰副产品之一),出厂价 12 至 15 元,折 60 至 75 元/公斤;同样的五花肉做白条卖,只有 25 至 30 元/公斤。
加工把”低价值部位”变成了”高价值商品”。
预制菜的两条渠道,逻辑完全不同。
B 端(餐饮、团餐、外卖)占七成以上。驱动力是餐饮连锁化率提升(2025 年预计 24%)与”去厨师化”:一家连锁快餐用料理包,能省掉后厨 2 至 3 个人工,出餐时间从 8 分钟压到 3 分钟。
B 端要的是”稳定、便宜、标准化”,对品牌不敏感。
C 端(家庭)占不到三成。驱动力是”懒人经济”与”一人食”,但 C 端的复购率低、退货率高,且要教育消费者”预制菜不是剩菜”。C 端的增长慢,但毛利高。
预制菜的风险在”标准”。2024 年六部门发文明确预制菜的定义与范围(不添加防腐剂、需冷链),把”净菜””中央厨房半成品”排除在外。标准落地之后,行业会洗牌:有冷链、有工厂、有研发的企业留下,贴牌的小厂退出。
第十四章 渠道重构:从农贸到会员店
肉制品的渠道,正在经历一次”从计划到即时”的重构。
传统的渠道结构是”农贸 50% + 商超 30% + 其他 20%”。2024 年这个结构变了:农贸与商超的份额缓慢收缩,即时零售、社区团购、直播电商、会员店快速抢量,线上肉制品销售占比约 15.3%。
四个新渠道的加价逻辑不同。
会员店(山姆、Costco)是”低毛利 + 会员费”,商品加价只有 20% 至 35%,但要求供应商”大包装、高标准、稳定供货”;即时零售(30 分钟达)是”高履约成本”,加价 30% 至 45%,但能触达”临时想买”的场景;直播电商是”低价格 + 高佣金”,主播抽成 20% 至 30%,品牌往往不赚钱;社区团购是”预售 + 自提”,加价 15% 至 25%,主打性价比。
渠道变了,产品也得变。会员店要 1 公斤装的培根,即时零售要 200 克的小包装,直播要”买一送一”的组合装。同一款产品,四个渠道要四个规格,这背后是”柔性生产”的能力。
对企业的含义是”渠道能力决定产品能力”。过去是”我生产什么,渠道卖什么”;现在是”渠道要什么,我生产什么”。这个转变,比任何工艺升级都难,因为它改的是组织,不是设备。
预制菜的”复热损失”,是产品能不能进餐厅的关键。
冷冻 3 个月的预制菜,解冻后汁液流失 8% 至 12%;微波复热 3 分钟,水分再损失 8% 至 10%。两次损失叠加,一份 200 克的梅菜扣肉,上桌只剩 165 至 175 克,口感发柴。
解决办法有三个:一是”保水”,加磷酸盐(0.3%)或淀粉(3% 至 5%),把水分锁在肌肉里;二是”定型”,先预煮定型再冷冻,减少冰晶对细胞的破坏;三是”复热方式”,蒸汽复热比微波好(水分损失 5% 对 10%),但餐厅更愿意用微波(快)。
这三个细节,决定了”预制菜”与”现做菜”的差距能不能缩小到消费者察觉不到。头部企业的研发投入,很大一部分花在这上面:一道菜的复热曲线,要试 20 到 30 个配方。
第十五章 冷链:低温渗透的物理前提
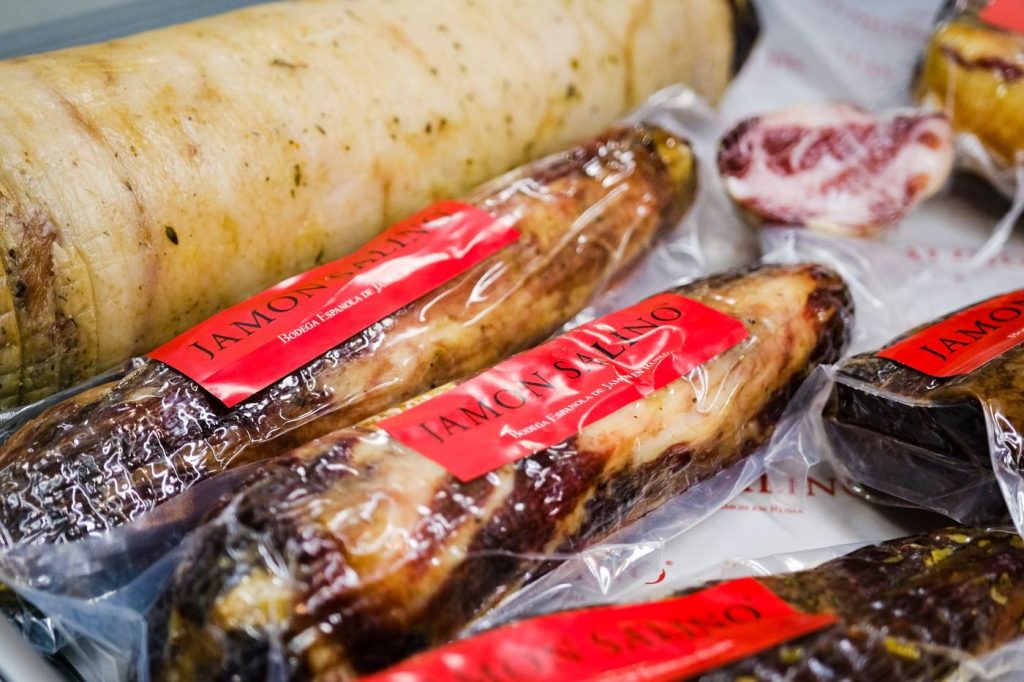
低温肉制品的上限由冷链决定,消费者愿不愿意买在其次。
2024 年中国冷链物流市场规模约 5,500 亿元,冷库容量约 2.53 亿立方米,冷藏车保有量约 43 万辆。这个体量支撑了低温肉制品从”商超冷柜”走向”社区与餐饮后厨”。
冷链的成本结构可以拆成三块:冷库租金 2.5 至 4 元/吨·天,冷藏车运费 0.4 至 0.8 元/吨·公里,终端冷柜的折旧与电费折每公斤 0.1 至 0.2 元。三段加起来,低温肉制品的物流成本比常温高 3 至 5 倍。
这个成本决定了低温的”半径”。一箱培根从山东出厂,运到 500 公里外的城市,物流成本增加 0.6 至 0.9 元/公斤,占终端价的 5% 至 8%;运到 2,000 公里外,成本翻倍,占终端价 12% 至 15%。
所以低温肉制品的销售半径,实际被锁在 800 至 1,000 公里。
冷链的问题在”断链”。低温肉制品的保质期 15 至 45 天,断链一次(温度升到 10 摄氏度以上 2 小时),货架期缩短 3 至 5 天。零售端的损耗率因此比常温高 2 至 3 个百分点。
这三个数字(5,500 亿元、3 至 5 倍、800 至 1,000 公里)说明一件事,冷链已经超出”配套设施”的范围,它划定了”市场边界”。谁能在区域市场把冷链密度做起来,谁就能拿到低温的增量。
第十六章 消费分层的三条产品线
肉制品的消费场景,正在分成三个不重叠的市场。
第一个是家庭佐餐,占 55% 至 60%。产品是酱卤、低温火腿、香肠,购买频次高(每周 1 至 2 次),价格敏感度中等。这个场景的关键是”稳定”:口味稳定、供应稳定、价格稳定。
第二个是 休闲零食,占 25% 至 30%。产品是火腿肠、肉脯、肉干、卤味小包装,购买频次高但单价低,价格敏感度高。这个场景正在被”健康零食”(坚果、蛋白棒、冻干)分食,火腿肠的下滑主要发生在这里。
第三个是 健身代餐,占 5% 至 10%,但增速最快(年增 20% 以上)。产品是即食鸡胸、高蛋白牛肉干、低脂火腿,客单价高(每 100 克 15 至 30 元),消费者认”蛋白质含量”这个硬指标。
三个场景的产品逻辑完全不同:佐餐要”好吃 + 便宜”,零食要”上瘾 + 便携”,代餐要”高蛋白 + 低脂”。同一家企业做三个场景,等于做三个品牌。
这也是为什么双汇、金锣在”代餐”这个场景里打不过新锐品牌:传统企业的组织是为”大规模、低成本、长保质期”设计的,而代餐要的是”小批量、高蛋白、短保质期”。组织不变,产品就变不了。
渠道的费用结构,决定了一款产品能不能进这个渠道。
会员店(山姆、Costco)的成本:回款周期 60 天、扣点 15% 至 20%、进场费 0 至 5 万元/店,但要求”大包装、独家规格、稳定供货”。
一款 1 公斤装培根,出厂 60 元、终端 89 元,扣掉扣点与回款周期资金成本,厂家净收 62 至 65 元,毛利率 5% 至 8%,薄,但量大、周转快。
直播电商的成本:坑位费 2 至 10 万元、佣金 20% 至 30%、退货率 15% 至 25%。
一款 500 克香肠,直播价 39.9 元、出厂 30 元,扣佣金 10 元、坑位费摊 3 元、退货损失 4 元,厂家实收 13 元,毛利率为负。直播的成本就在这里:不赚钱、赚曝光。
社区团购的成本:扣点 10% 至 15%、回款周期 7 至 15 天、退货率 3% 至 5%。一款 300 克低温火腿,团购价 19.9 元、出厂 14 元,扣点 2.5 元,厂家实收 11.5 元,毛利率 18%。这是”薄利多销”的典型。
三个渠道的成本摆在一起,结论是:会员店赚”稳定”,直播赚”声量”,团购赚”周转”。真正赚钱的还是传统商超与餐饮 B 端。



写点看法