

调味品研究
5,800 亿元与 20% 的集中度
第十八章 风险:原料、舆情与同质化
第一类是原料波动。
原料的对冲工具在完善。大豆有期货、糖有期货,企业可以用套保把成本锁在可接受区间;但小厂没有团队,只能被动接受。大豆、小麦、糖的价格随国际行情走,原料占成本 40% 至 60%,涨 10% 就摊掉一成半毛利。2022 年原料上涨,部分企业毛利率降 2 至 4 个百分点。
第二类是舆情。调味品是入口的东西,信任极脆。一次添加剂争议能在几天内让销量腰斩,修复要两三年。2022 年的海天就是例子。
第三类是同质化。复合品门槛低,爆款三个月被仿,价格战打到毛利归零。没有配方与品牌壁垒的企业,只能「不促不销」。
第四类是渠道变革。商超客流下降、社区团购与量贩折扣兴起,传统经销体系被冲击;平台规则一改,线上销量立刻掉。
第五类是合规成本。
合规成本的抬升是单向的。标准只会更严,不会更松;早投入的企业把成本摊到多年,晚投入的企业一次性承压。标准加严、标签规范、检测频次提高,中小企业的合规投入占营收 1% 至 3%,改造不起就退出。
第六类是餐饮周期的传导。餐饮景气度直接影响 B 端需求,餐饮增速掉 3 个百分点,调味品的餐饮渠道增速会掉 2 个百分点。
六类风险的缓释手段不同。原料靠长协与套保,舆情靠透明与品质,同质化靠研发与品牌,渠道靠多通路,合规靠前置投入,周期靠产品结构。
风险代价要提前算。一次舆情事件的直接损失几千万元,叠加渠道下架与信任流失,常相当于数年净利;而前置的品控与检测投入只占营收 1% 至 3%。
第十九章 趋势:复合与定制
第一个是复合调味料继续高增。
高增的前提是餐饮连锁化。连锁化率每提 1 个百分点,复合调味料的 B 端需求就多一块;这个联动关系是判断行业的关键指标。占比从 30% 提到 35% 至 40%,年增 15% 以上。驱动力是餐饮连锁化与家庭便捷化,火锅底料、中式复合、便捷蘸料是主力。
第二个是健康化升级。零添加、低钠、有机、减盐,四个方向把基础品的单价提 30% 至 50%。驱动力是政策与消费双轮,标配化之后,竞争回到品质。
第三个是餐饮定制。连锁餐饮要稳定的口味与成本,定制酱料的需求跟着连锁化率走。定制这一段客户粘性强、回款稳定,是 B 端的确定性生意。
第四个是出海。
出海的难点在口味本地化。东南亚华人多,口味接近,改配方的工作量小;欧美市场要重新定义「鲜」,工作量是前者的几倍。东南亚与全球华人市场是第一步,靠性价比与口味相近;欧美是第二步,靠标准与品牌,门槛最高。
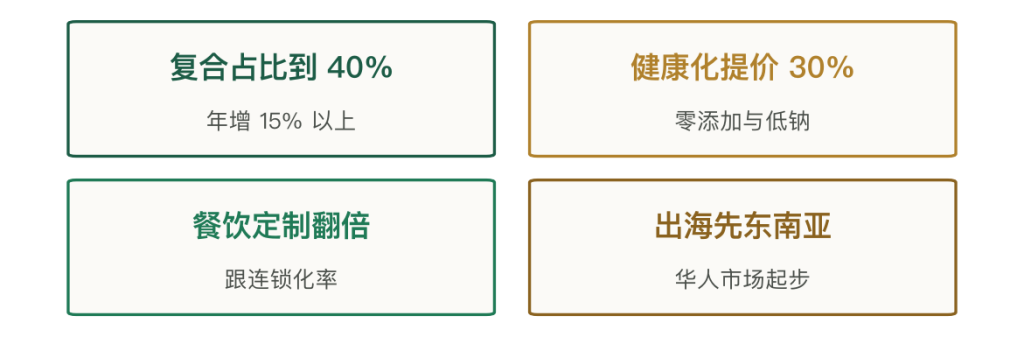
四个方向各有证伪条件。复合占比到 40% 的证伪条件是:如果餐饮连锁化率增速掉到每年 0.5 个百分点以下,复合的增量就撑不住。
健康化提价 30% 的证伪条件是:如果零添加成为标配、各家价格拉平,溢价会被抹掉,只剩成本竞争。餐饮定制的证伪条件是:如果连锁企业自建中央厨房的比例上升,第三方定制的份额会被压缩。
出海的证伪条件是:如果目标国的食品标准与标签要求把合规成本推到毛利的三成以上,多数企业会退回来。
四个方向指向同一个结论:增量在复合与定制,守成在基础品的渠道。总量每年多 400 至 500 亿元,能分到多少,看的是配方与渠道,不是产能。
给从业者的三句话。第一,基础品先做渠道密度,一个县没有几十个终端,就别谈品牌。第二,复合品先做配方库,没有可复制的风味,爆款只能火一季。第三,零添加是门槛不是卖点,等行业都做到了,比拼的还是品质与成本。
给政策制定者的三句话。第一,复合调味料的分类与命名标准要尽快统一,擦边产品挤占的是合规企业的空间。第二,地标保护要跟监管配套,只认定不执法,牌子三年就废。第三,检测能力要公共化,中小厂的合规成本不该成为出清工具。
第二十章 结论:味道的工业,壁垒在渠道与配方
第一件事,行业规模不小,集中度偏低。5,800 至 6,000 亿元、增速 8% 至 10%、CR5 约 20%。刚需属性让它抗周期,低集中给它留了整合空间。
第二件事,两块业务的逻辑不同。基础品占七成、年增 5% 至 8%、靠渠道密度守成;复合品占三成、年增 15% 以上、靠配方与场景扩张。用一套做法做两块业务,一定有一块做不好。
第三件事,价值在两端。原料毛利 3% 至 8%、酿造 15% 至 25%、品牌渠道 20% 至 35%、酱油单品能到 40%。零售价里原料占 15% 至 20%,品牌渠道占 40% 至 50%。
第四件事,信任是最脆弱的资产。2022 年的舆情证明,一次添加剂争议能让龙头掉一层皮,也能让一个概念(零添加)从边缘走到中心。信任靠透明与品质积累,不靠公关。
第五件事,增量在复合与定制。复合调味料还有一倍空间(人均只有日本四分之一),餐饮定制跟着连锁化率走。两个方向的共同点是「靠配方」,不是「靠产能」。
这个行业的经验对其他农产品有借鉴意义。
把调味品与预制菜放在一起比,两者的关系是上下游。预制菜要的是稳定的味道,调味品供的就是这套配方;预制菜卖得越多,定制的酱料需求越大。任何一个「原料便宜、加工不贵、卖的是口味」的品类,都会遇到同一个结构:上游薄、加工平、品牌渠道厚。理解了这套结构,就能理解为什么一吨大豆卖 4,000 元,做成酱油能卖 5,500 元一吨,卖到终端能折 12 元一瓶。
最后一句判断。调味品这门生意,赚的是「把一种味道稳定地送进千万个厨房」的钱。酿得好只是入场券,卖得动、卖得稳,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2023 年调味品市场规模 | 5,800 至 6,000 亿元 | 含盐糖全口径 |
| 剔除盐糖规模 | 4,500 至 5,000 亿元 | 纯调味品口径 |
| 行业增速 | 8% 至 10% | 高于食品工业平均 |
| 基础调味品占比 | 约 70% | 结构测算 |
| 复合调味料占比 | 约 30% | 结构测算 |
| 基础品年增速 | 5% 至 8% | 品类零售数据 |
| 复合品年增速 | 15% 以上 | 品类零售数据 |
| 酱油市场规模 | 1,200 至 1,500 亿元 | 行业估算 |
| 复合调味料规模 | 1,800 亿元以上 | 含火锅底料 |
| 食醋市场规模 | 约 200 亿元 | 行业估算 |
| 料酒市场规模 | 约 100 亿元 | 行业估算 |
| 蚝油市场规模 | 约 80 亿元 | 行业估算 |
| 酱油占调味品比例 | 20% 至 25% | 结构测算 |
| 整体 CR5 | 约 20% | 含盐糖更低 |
| 酱油 CR3 | 超过 50% | 销售额口径 |
| 味精 CR3 | 超过 60% | 销售额口径 |
| 食醋 CR5 | 约 25% | 结构测算 |
| 复合调味料 CR5 | 不到 20% | 结构测算 |
| 海天酱油市占率 | 约三分之一 | 公司披露 |
| 酱油毛利率 | 35% 至 45% | 龙头年报 |
| 食醋毛利率 | 35% 至 40% | 龙头年报 |
| 复合调味料毛利率 | 30% 至 40% | 行业调研 |
| 味精毛利率 | 15% 至 20% | 行业调研 |
| 上游种植与贸易净利率 | 3% 至 8% | 原料端 |
| 酿造环节净利率 | 15% 至 25% | 中游口径 |
| 品牌渠道净利率 | 20% 至 35% | 下游口径 |
| 原料占成本 | 40% 至 60% | 典型工厂 |
| 包材占成本 | 12% 至 18% | 按品类分档 |
| 人工占成本 | 8% 至 12% | 自动化前 |
| 能源占成本 | 6% 至 10% | 酿造重能耗 |
| 物流占成本 | 5% 至 8% | 酱油高于复合 |
| 一吨酱油出厂价 | 约 5,500 元 | 结构测算 |
| 一吨酱油成本 | 约 3,300 元 | 结构测算 |
| 其中原料 | 约 1,900 元 | 占 58% |
| 其中包材 | 约 600 元 | 占 18% |
| 其中人工 | 约 350 元 | 占 11% |
| 其中能源 | 约 250 元 | 占 8% |
| 其中物流 | 约 200 元 | 占 6% |
| 一吨酱油毛利 | 约 2,200 元 | 毛利率 40% |
| 酱油晒酿周期 | 3 至 6 个月 | 高盐稀态 |
| 低盐固态发酵 | 15 至 30 天 | 速酿工艺 |
| 食醋陈酿周期 | 一年以上 | 山西老陈醋 |
| 晒罐区投资 | 1 至 2 亿元/万吨 | 重资产口径 |
| 500 毫升出厂价 | 约 5.5 元 | 大众带 |
| 500 毫升一批价 | 约 7 元 | 含经销毛利 |
| 500 毫升终端价 | 约 12 元 | 商超口径 |
| 零添加溢价 | 30% 至 50% | 同规格对比 |
| 零添加原料差 | 约 0.5 元/瓶 | 成本增量 |
| 餐饮占需求 | 约 50% | 需求结构 |
| 家庭占需求 | 约 40% | 需求结构 |
| 食品工业占需求 | 约 10% | 需求结构 |
| 人均酱油消费 | 7 至 8 公斤/年 | 表观消费 |
| 日本人均酱油消费 | 约 9 公斤/年 | 国际对比 |
| 复合人均消费 | 约为日本四分之一 | 结构对比 |
| 酱油经济运输半径 | 约 500 公里 | 物流测算 |
| 龙头产能利用率 | 90% 以上 | 行业估算 |
| 中小厂产能利用率 | 50% 至 60% | 行业估算 |
| 商超条码费 | 2 万至 10 万元/SKU 年 | 渠道调研 |
| 商超回款周期 | 45 至 90 天 | 渠道调研 |
| 电商平台扣点 | 5% 至 10% | 渠道调研 |
| 电商投流占比 | 15% 至 25% | 渠道调研 |
| 渠道费用占营收 | 25% 至 40% | 结构测算 |
| 海天 2023 年营收 | 约 245 亿元 | 公司年报 |
| 海天净利率 | 25% 至 27% | 公司年报 |
| 颐海 2023 年营收 | 60 亿元以上 | 公司年报 |
| 零添加营收占比 | 千禾为主力 | 公司披露 |
| 酱油新国标实施 | 2021 年 | GB/T18186 |
| 添加剂标准 | GB2760 | 国家卫健委 |
| 标签标准 | GB7718 | 国家卫健委 |
| 合规投入占营收 | 1% 至 3% | 中型企业 |
| 智能发酵提产 | 3% 至 5% | 改造案例 |
| 自动灌装线替代 | 20 至 30 人 | 改造案例 |
| 改造回收期 | 约 2 年 | 改造案例 |
| 2028 年规模预测 | 7,500 亿元级 | 年增 8% 推算 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 调味品的两个口径 | 第一章 |
| 图 2 | 五段链条的毛利率对照 | 第五章 |
| 图 3 | 一吨酱油的成本构成 | 第六章 |
| 图 4 | 调味品需求的三端结构 | 第八章 |
| 图 5 | 五个品类的规模对照 | 第九章 |
| 图 6 | 一瓶酱油的三个价格节点 | 第十一章 |
| 图 7 | 四个集中度指标 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |
参考文献
- [1]国家统计局. 2024 年调味品发酵制品制造业运行数据,国家统计局,2025。
- [2]工业和信息化部. 食品工业高质量发展指导意见,工信部,2023。
- [3]国家卫生健康委员会. GB2760 食品添加剂使用标准,国家卫健委,2024。
- [4]国家卫生健康委员会. GB7718 预包装食品标签通则,国家卫健委,2024。
- [5]全国调味品标准化技术委员会. GB/T18186 酿造酱油,国家标准委,2021。
- [6]国家知识产权局. 地理标志产品 镇江香醋,国家知识产权局,2021。
- [7]中国调味品协会. 中国调味品行业年度报告,中国调味品协会,2025。
- [8]中国饭店协会. 中国餐饮业年度报告,中国饭店协会,2025。
- [9]海天味业. 2023 年年度报告,上交所,2024。
- [10]千禾味业. 2023 年年度报告,上交所,2024。
- [11]中炬高新. 2023 年年度报告,上交所,2024。
- [12]恒顺醋业. 2023 年年度报告,上交所,2024。
- [13]颐海国际. 2023 年年度报告,港交所,2024。
- [14]天味食品. 2023 年年度报告,上交所,2024。
- [15]日辰股份. 2023 年年度报告,深交所,2024。



写点看法