

蛋鸡与蛋品研究
2,239 万吨、12.64 亿只与 6% 的加工率
第十章 交易模式:论斤、论箱与期货点价
鸡蛋从鸡舍到餐桌,要过三道交易。这三道交易的定价方式完全不同。
10.1四种交易模式
第一种是产地收购。蛋贩子(经纪人)每天到鸡场收蛋,按”斤”计价,现金或 3 至 7 天结算。这是最普遍的方式,占流通量的 50% 以上。
第二种是批发市场。产地收购商把蛋拉到销地批发市场(北京新发地、广州槎头、武汉白沙洲),按”箱”交易,一箱 360 枚、约 22.5 公斤。批发商再加价 0.8 至 1.2 元/公斤卖给零售商。
第三种是商超与电商直采。商超、生鲜电商、社区团购直接从规模场采购,按”箱”或”托盘”计价,回款周期 30 至 60 天,扣点 15% 至 25%。
第四种是订单与期货点价。食品厂、连锁餐饮与养殖场签长期合同,价格按”期货价 + 基差”确定;或者养殖场自己在期货市场卖出套保,锁定未来售价。
| 模式 | 计价单位 | 结算 | 占比(估算) | 特点 |
|---|---|---|---|---|
| 产地收购 | 斤 | 现金或 3 至 7 天 | 约 50% | 灵活,价格随行就市 |
| 批发市场 | 箱(22.5 公斤) | 现款或短回款周期 | 约 30% | 集散,加价 0.8 至 1.2 元/公斤 |
| 商超电商直采 | 箱或托盘 | 回款周期 30 至 60 天 | 约 15% | 稳定,扣点高 |
| 订单与期货 | 公斤 | 按合同 | 约 5% | 锁价,专业门槛高 |
10.2论斤、论箱与论枚
三种计价单位,对应三种商业逻辑。
论斤是”农产品逻辑”,价格跟着供需走,同一天不同时段的价格都可能不一样。论箱是”批发逻辑”,一箱的价格包含箱重、破损率、运输成本,实际单价要扣掉箱皮重量(1 至 1.5 公斤)。
论枚是”消费品逻辑”,品牌蛋按枚卖,一枚 2 至 3 元,价格与饲料成本脱钩。
从论斤到论枚,是”从卖原料到卖产品”的跨越。这个跨越的门槛不在养殖,在分级、包装、冷链与品牌。
10.3结算与损耗
现金结算在产地收购里仍是主流,因为养殖户需要现金流买饲料。商超与电商的回款周期 30 至 60 天,对规模场是资金压力,按年化 8% 算,1,000 万元的月结货款,一年的资金成本 80 万元。
损耗是交易里最容易被忽略的成本。鸡蛋从鸡场到零售,破损率 3% 至 5%,夏天更高。这部分损耗由谁承担,取决于交易条款:产地交货的,损耗归买方;销地交货的,损耗归卖方。
10.4期货与”保险 + 期货”
鸡蛋期货 2013 年上市,2024 年成交 6,246.2 万手。它为行业提供了两个工具:价格发现与风险管理。
“保险 + 期货”是这两年的新玩法:养殖户向保险公司买”鸡蛋价格保险”,保险公司在期货市场做对冲。养殖户锁定最低售价,保险公司赚保费,期货市场承担风险。
这个模式在湖北、河北、山东已经试点。它的意义是”把价格风险从养殖户转移给金融市场”,让养殖户能专心做生产。
10.5一笔一笔交易的全部成本
把一笔 1,000 箱(22.5 吨)的交易摊开,能看到钱怎么走。
养殖场卖出:22.5 吨 × 8.44 元/公斤 = 18.99 万元。扣掉饲料、人工、折旧与防疫(按 8 元/公斤的成本算),毛利 0.99 万元,毛利率 5.2%。
蛋贩子收购后运到销地批发市场:运费 0.4 元/公斤(900 元/吨 × 22.5 吨 = 0.9 万元),损耗 3%(0.68 吨 × 10 元/公斤 = 0.68 万元),进场费与人工 0.3 万元。
批发价 10.2 元/公斤,收入 22.95 万元,毛利 1.98 万元。
零售商从批发市场进货:批发价 10.72 元/公斤,零售价 12 元/公斤(散装),毛利 1.28 元/公斤,22.5 吨的毛利 2.88 万元,扣掉摊位、人工、损耗,净利 1.5 万元左右。
三段的成本摆在一起,结论是:养殖端出 18.99 万元的货,赚 0.99 万元;流通与零售不出货,赚 3.5 万元。这就是”产业链短、利润薄”的具体形状。
产地收购的比例会下降。规模场越来越大,直销与订单的比例会上升,蛋贩子的生存空间被压缩。论枚的比例会上升。品牌蛋、可生食蛋的扩张,会把一部分交易从”论斤”变成”论枚”。期货工具会普及,但速度慢。
中国的养殖户平均规模小、金融知识弱,套保的比例不到 5%,这个数字需要十年才能到 20%。
第十一章 流通:27% 的增值与 4% 的损耗
流通是蛋鸡产业里”最不起眼、也最稳”的一环。
11.1从 8.44 到 10.72
出场价 8.44 元/公斤,集贸均价 10.72 元/公斤,增值 2.28 元、幅度 27%。
这 2.28 元里,运输 0.3 至 0.5 元、分拣包装 0.2 至 0.3 元、批发环节毛利 0.5 至 0.8 元、零售环节毛利 0.8 至 1.0 元。每个环节都不厚,但加起来就是近三成。
| 环节 | 加价(元/公斤) | 主要内容 |
|---|---|---|
| 运输 | 0.3 至 0.5 | 公路冷藏或常温 |
| 分拣包装 | 0.2 至 0.3 | 清洗、选蛋、装托 |
| 批发 | 0.5 至 0.8 | 市场摊位、人工、损耗 |
| 零售 | 0.8 至 1.0 | 门店、人工、损耗 |
| 合计 | 1.8 至 2.6 | 增值 21% 至 31% |
四段加价合计 1.8 至 2.6 元/公斤,零售这一段最高,但它承担的是门店与损耗,不是白拿的。
11.2批发市场的角色
全国鸡蛋流通的 30% 走批发市场,北京新发地、广州槎头、武汉白沙洲是三个枢纽。
批发市场的价值在”集散与定价”。它把周边几百个鸡场的蛋集中起来,按等级分拣,再分销给几千个零售终端。同时,它每天形成”批发价”,这个价格是全国蛋价的基准。
批发市场的问题在”环节多、损耗大”。一箱蛋从产地到批发市场,要经过装车、卸车、翻箱、分拣,破损率 3% 至 5%。这部分损耗,最终摊进了零售价。
11.3冷链与常温
鸡蛋的流通,大部分是”常温”的。理由是鸡蛋有壳保护、呼吸强度低,常温能放 15 至 30 天,不需要全程冷链。
冷链只用在两个场景:一是长距离运输(超过 2,000 公里)的夏季;二是品牌蛋、可生食蛋,这类产品要求”7 至 15 天保鲜”,必须冷链。
冷链的成本是 0.3 至 0.5 元/公斤,占售价的 4% 至 6%。对散蛋来说,这笔钱不划算;对品牌蛋来说,这笔钱必须花。
流通环节的 27% 增值,降不下来。它是搬运、分拣、损耗的成本,不是暴利。批发市场的份额会缓慢下降。商超直采、社区团购、产地直发的比例在上升,五年内批发市场的份额会从 30% 降到 25%。冷链的比例会上升。
品牌蛋与加工蛋的扩张,会带动冷链需求,五年内冷链流通的比例从 10% 升到 25%。
第十二章 加工:5% 至 7% 的加工率与 28 万吨蛋液
加工是蛋鸡产业最大的短板,也是最大的空间。
12.1两个产量数字
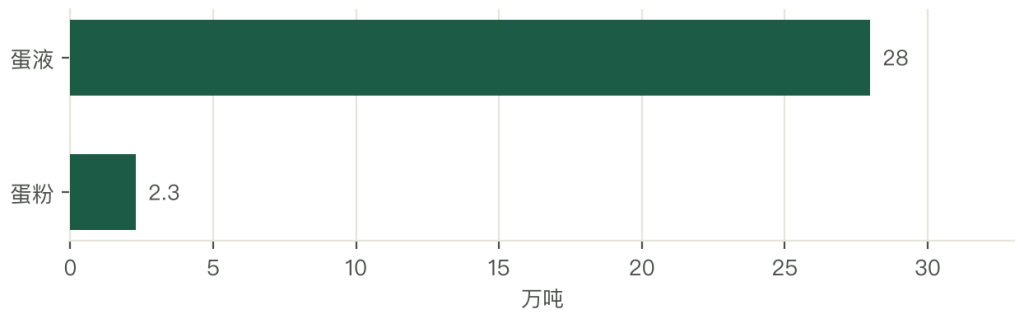
2024 年蛋液产量 28 万吨、蛋粉产量 2.3 万吨。按 2,239 万吨的鸡蛋产量算,加工比例只有 5% 至 7%。
这两个数字的含义是:中国的鸡蛋,95% 是”带壳卖”的,只有 5% 变成了液蛋、蛋粉、蛋制品。
12.2国际对照:日本 50%、美国 33%
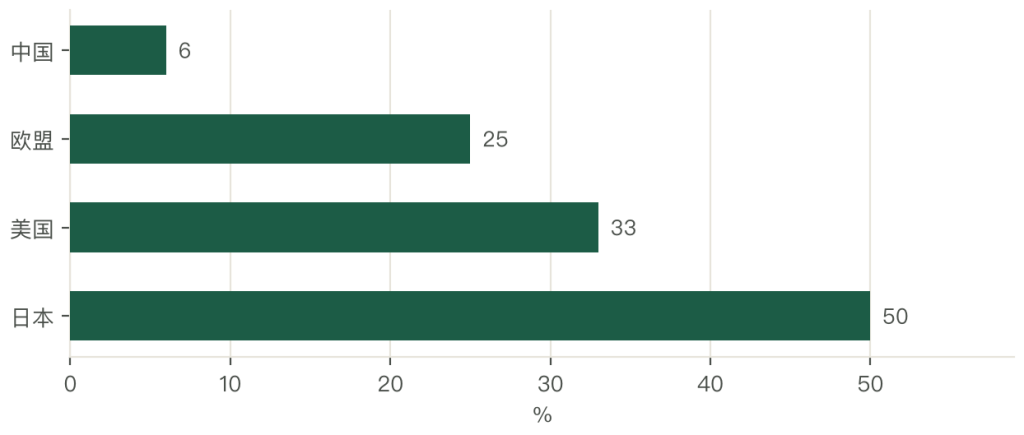
日本蛋制品的消费占比 50%、美国 33%、欧盟 25%、中国 5% 至 7%。
这个差距落在”消费习惯”上,”技术”解释不了它。日本的便利店文化、烘焙工业、餐饮连锁化,把液蛋变成了”基础设施”;中国的餐饮还在用”打鸡蛋”,液蛋的需求没有起来。
12.3三个加工品类
第一个品类是液蛋(全蛋液、蛋黄液、蛋白液)。它的客户是烘焙厂、餐饮连锁、食品厂,需求稳定、保质期 7 至 21 天(冷链),运输半径 500 公里。
第二个品类是蛋粉(全蛋粉、蛋黄粉、蛋白粉)。它的保质期 6 至 12 个月,运输半径全球,客户是肉制品、调味品、保健品企业。
第三个品类是蛋制品(卤蛋、蛋干、蛋黄酱、沙拉酱)。它的附加值最高,但规模最小,竞争最激烈。
12.4新规:液蛋纳入许可
2025 年实施的新版《蛋制品生产许可审查细则》,把蛋制品分为六类,首次将液蛋制品纳入审查范围,要求巴氏杀菌产品每 3 个月做一次微生物检验。
这条规定的意义是”打开合规通道”。此前液蛋没有明确的生产许可类别,大企业不敢投、小作坊管不住;新规之后,液蛋有了”身份证”,资本可以放心进入。
加工率会从 6% 升到 15%,需要十年。驱动力是餐饮连锁化与烘焙工业化,不是消费者习惯。液蛋是”最先起量”的品类。它的门槛低(巴氏杀菌 + 灌装)、需求稳(B 端)、保质期适中(7 至 21 天)。蛋粉是”最赚钱”的品类。
它的保质期长、运输半径大、附加值高,但市场规模小(2.3 万吨),上限明显。
第十三章 企业案例一:欧福蛋业与工业化路线
蛋品加工的头部企业,走的是”工业化 + 资本化”的路。
13.1北交所”蛋品第一股”
欧福蛋业 2023 年 1 月 18 日在北交所上市,是蛋品行业第一家上市公司。它的产品分四大类、近 170 个品种,覆盖液蛋、蛋粉、蛋制品、预制蛋品。
上市的意义落在”把蛋品加工变成可披露、可估值的生意”上,融资是顺带的。在此之前,蛋品加工是”隐形行业”,没有财报、没有对标。
13.2客户结构:B 端为主
欧福的客户以 B 端为主:烘焙连锁、餐饮连锁、食品工厂、便利店。这类客户的特点是”要稳定、要标准、要认证”,价格敏感度低于 C 端。
B 端生意的壁垒是”认证 + 配方”。一个烘焙厂换了蛋液供应商,要重新调整配方与工艺,切换成本高,所以一旦进入供应链,合作周期长。
13.3与日本对照
日本的蛋品加工企业(如 Kewpie、伊藤食品)走的路,与欧福相似:先做 B 端液蛋,再做调味蛋制品,最后做品牌零售。
中国与日本的差距在”规模”。日本前三大蛋品企业的加工量占全国的 40% 以上,中国的前三强(欧福、康德、天成)合计占比不到 10%。集中度低,意味着整合空间大。
13.4三个启示
第一个启示:B 端是蛋品加工的”入口”。C 端品牌需要十年培育,B 端订单只需要一次认证。
第二个启示:资本化能加速行业整合。上市之后,欧福可以用股权并购区域加工厂,把分散的产能集中起来。
第三个启示:加工企业的上限取决于”客户的上限”。如果中国的烘焙、餐饮连锁化率继续提升,蛋品加工的上限就跟着抬升。
第十四章 企业案例二:黄天鹅与品牌蛋的溢价
如果欧福代表”工业化”,黄天鹅代表”品牌化”。
14.1一个新品类
黄天鹅 2019 年面世,切入的是”可生食鸡蛋”这个空白品类。它的卖点是”无菌、无腥、可生食”,对标的是日本的”生食鸡蛋”标准。
这个定位很聪明:它不去跟散蛋比价格,而是创造了一个”新的价格带”。单枚 2 至 3 元,是普通蛋的 3 至 4 倍,直接跳出了”论斤卖”的泥潭。
14.218 亿元与近三成份额
2024 年黄天鹅销售额突破 18 亿元,占可生食蛋市场近三成。渠道锁定盒马、Ole’、胖东来、京东、天猫,目标是都市中产家庭与高端餐饮。
18 亿元是什么概念?相当于全国鸡蛋产值(2,400 亿元)的 0.75%,但它的毛利率是散蛋贸易的 3 至 5 倍。这就是品牌的力量:规模不大,利润很厚。
14.3品质控制的三个环节
第一个环节是”种源”。黄天鹅的蛋鸡要经过沙门氏菌净化,从种鸡开始控制。
第二个环节是”饲料”。饲料里不加抗生素,用益生菌、酶制剂替代,控制腥味来源。
第三个环节是”加工”。鸡蛋要经过清洗、烘干、紫外杀菌、涂膜保鲜,最后喷码追溯。
三个环节的成本,比普通蛋高 30% 至 50%,这是溢价的基础,也是门槛。
14.42026 年的角黄素争议
2026 年 3 月,黄天鹅陷入”角黄素”争议:有消费者质疑其”蛋黄颜色过深”,怀疑饲料中添加了着色剂。
这个争议的启示是”品牌的脆弱性”。品牌蛋卖的是”信任”,一旦信任出现裂缝,溢价的根基就动摇。合规风控算品牌资产的一部分,不能只当成本。
可生食蛋的市场会继续增长,但增速会从 25% 降到 15%。120 亿元的基数上,翻倍越来越难。品牌蛋的竞争会从”概念”转向”标准”。谁能把”可生食”变成可验证的标准(菌落总数、沙门氏菌、保质期),谁就能守住溢价。
品牌蛋的终局是”品类品牌 + 企业品牌”的双层结构。就像牛奶有”巴氏奶”这个品类,也有”光明优倍”这个企业品牌。
第十五章 企业案例三:峪口、德青源与圣迪乐的三条路
除了加工与品牌,还有一类企业做的是”种源 + 体系”。
15.1峪口禽业:从卖种鸡到卖体系
峪口禽业在北京平谷,是国家蛋鸡核心育种场,自主培育了京红 1 号、京粉 1 号、京白 1 号三个品种。
它的商业模式是”种鸡 + 服务”:卖父母代种鸡、卖商品代雏鸡,同时输出饲养管理方案、防疫程序、蛋品回收。养殖户买的是一整套”怎么养”的知识,鸡只是载体。
2024 年京红 1 号出口坦桑尼亚 1.725 万羽,是中国自主蛋鸡品种第一次成规模进入非洲。这笔订单的意义在”标准输出”:非洲要的是耐热、抗病、好管理的品种,京红 1 号的特性正好匹配。
15.2德青源:品牌蛋的早期拓荒者
德青源在北京延庆,是国内最早做”品牌鸡蛋”的企业之一。它的模式是”自有农场 + 中央处理中心 + 商超渠道”,把鸡蛋做成”有包装、有品牌、有保质期”的商品。
德青源的难点是”规模与成本的平衡”。品牌蛋要求全程可控(饲料、防疫、加工、冷链),成本比散蛋高 30% 以上;而消费者的溢价意愿有限,规模做大了,边际利润反而下降。
这个难点是所有品牌蛋企业共同的:品牌需要规模支撑,规模又稀释溢价。
15.3圣迪乐村:西南的区域品牌
圣迪乐村在四川,是西南地区最大的品牌蛋企业。它的做法是区域聚焦:在四川、重庆、云南建基地,覆盖西南的商超与餐饮,不做全国铺货。
区域聚焦的好处是”冷链半径短、渠道关系深、品牌认知强”;坏处是”上限低”,一个区域的市场容量有限。
15.4三条路的对照
| 企业 | 模式 | 核心能力 | 主要风险 |
|---|---|---|---|
| 峪口禽业 | 种源 + 体系输出 | 育种、技术服务 | 引种封关、品种迭代 |
| 德青源 | 品牌蛋 + 全链 | 品质控制、渠道 | 溢价不足、成本高 |
| 圣迪乐村 | 区域品牌 | 区域渠道、冷链 | 规模上限 |
三条路的共同点是”都不靠卖散蛋赚钱”。散蛋是”论斤卖”的原料,品牌蛋与种鸡是”论价值卖”的产品。
种源企业的壁垒最深。育种需要十年、几亿元的投入,一旦做成,别人很难追上。品牌蛋企业要”先区域、后全国”。全国铺货的冷链成本与渠道费用,会把溢价吃光。区域品牌的终局是”被整合”或”做深加工”。
单靠鲜蛋的区域品牌,规模上不去;往下游做蛋液、蛋制品,才有第二条曲线。



写点看法