

蔬菜加工研究
6,000 亿的盘子与 19% 的加工率
第八章 需求:三个场景与 24.7% 的餐饮渗透
需求端最容易犯的错误是盯总量。这个行业的增长早就不靠人口,靠场景渗透与使用频次。
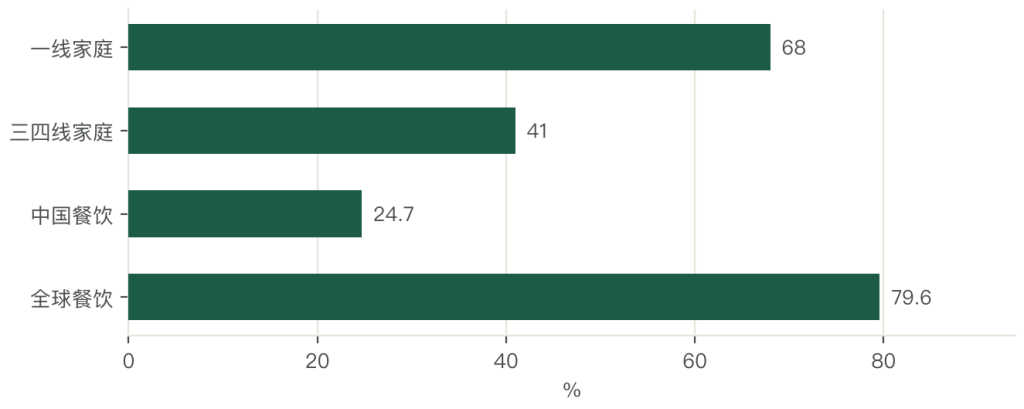
第一个场景是家庭。速冻蔬菜在一线城市的家庭渗透率 68%,三四线城市 41%,下沉市场每年以约 5 个百分点追赶。这个梯度是未来几年最确定的增长来源,它不依赖新技术,只需要冷链继续下沉。
第二个场景是餐饮连锁与中央厨房。2025 年中国餐饮渠道的速冻蔬菜渗透率 24.7%,比 2020 年提升 8.3 个百分点;同期全球连锁餐饮的使用比例达到 79.6%,比 2020 年提升 22 个百分点。中国这一项的绝对值低,提升速度不慢。
第三个场景是预制菜配料。2026 年预制菜市场规模预计 6,270 亿元,其中蔬菜类配料需求年增速超过 12%。这部分不属于终端消费,却真实拉动加工产能。
三个场景对产品的要求几乎互相冲突。家庭要便利与合适的份量,500 克以下的小包装混合菜是典型形态,包装要反复开合仍密封,配料表要干净;餐饮要规格与稳定,中央厨房不在乎包装,在乎每批粒径是否一致、菌落是否合格、能否按时送到;预制菜要可复现,同一配方在不同批次之间不能有口感差异。
理解谁在买,比理解卖了多少更重要。核心消费人群集中在 25 至 40 岁,处在家庭形成或育儿阶段,既要控制做饭的时间成本,又不愿在营养与食品安全上妥协。
支付意愿是存在的。消费者为「无添加、高蛋白、可溯源」这类属性愿意多付的比例达到 22%。这个数字的含义是,产品有机会脱离价格战的泥潭,前提是这些属性能被验证。
不同人群的关注点差别很大。健身人群看蛋白与热量,老年家庭看易嚼易消化,年轻租住人群看小份与即食。想用一个卖点打动所有人,做不到。
需求端的结构在往 B 端倾斜。青豆的 B 端采购金额已突破 16 亿元,量大但对价格极敏感。B 端生意的特征是订单稳、毛利薄、回款周期长,做惯了 C 端的企业往往低估了资金压力。
第九章 价格与盈利:毛利从 15% 到 50% 的四段
这个行业的盈利分成四段,每一段对应一种位置。
第一段是纯代工,毛利率不足 15%。企业只赚加工费,规格、包装、渠道全在客户手里。这一段的生存靠产能利用率,满产时微利,六成开工时亏损。
第二段是热风脱水,毛利率 15% 至 25%。靠规模与成本控制,产品同质化,客户按吨比价。这一段的上限很低,因为再多投设备也只是把同样的货做得更便宜。
第三段是头部速冻 IQF,毛利率 25% 至 35%。靠柔性排产把产能填满,靠锁鲜带来品质溢价。这一段的企业开始有客户黏性,因为换供应商要重新验证工艺。
第四段是品牌腌制,毛利率 50% 以上。涪陵榨菜 2024 年销售毛利率 50.99%、净利率 33.49%,是全行业最厚的一段。这一段的利润来源是消费者认知,不是加工能力。
四段的差别说明一件事:毛利率的高低与设备投资额并不成正比,与是否有定价权高度相关。
价格的形成机制也分层。热风产品按吨报价,跟着原料与能源价格波动;速冻产品按规格报价,一年一签,价格相对稳定;冻干产品按克报价,溢价来自应用场景,比如冻干草莓粒用在酸奶里,卖的是「有果粒」这个卖点,不是草莓本身。
价格战最激烈的是热风段。因为设备便宜、门槛低、产品同质,谁都能进来,谁都提不了价。这个段位的企业数量最多,利润最薄,退出也最难,因为设备卖不掉。
冻干段的竞争逻辑相反。设备贵、客户少、验证周期长,一旦进了供应链就不容易被替换。这一段的企业数量少,但单厂产值高,现金流也稳。
品牌段的壁垒是时间。涪陵榨菜花了数十年把涪陵青菜头产区组织起来,绑定了 50 万菜农,这套原料组织能力不是钱能买到的。后来者要复制,光建厂不够,还要重建一个产区的种植结构。
第十章 脱水:280 亿与兴化的 42%
脱水是蔬菜加工里最传统的品类,也是集中度最高的一个。
2024 年脱水蔬菜市场规模按制造端口径约 280 亿元、同比增长 18%;2025 年预计增至 330 亿元、增速约 17.9%,在各品类里仍属较快区间。产量口径是 60 至 73 万吨。
出口侧的数据有分歧。可行性研究报告给出 2024 年出口约 80 万吨、32 亿美元;海关口径下干蔬菜是 33 万吨、23 亿美元。前者可能包含蔬菜粉与调味制品,后者只算干蔬菜本体。
出口目的地集中在四个传统市场:美国、德国、日本、韩国。东南亚与中东的新兴市场需求年均增速接近 18%,这部分增量正在成为新的缓冲垫。
集群效应是这条线最值得看的部分。江苏兴化一个县级市,2024 年脱水蔬菜销售收入 53 亿元,销量占全国 42% 以上,出口占江苏省的 62%,同时把健康食品规模以上产值做到 300 亿元以上。
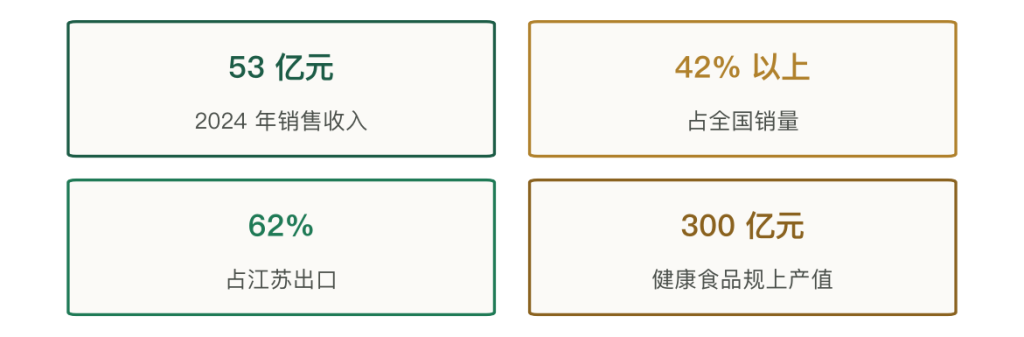
兴化的意义不在产量,在成本曲线。当一个县占全国四成以上的销量,行业的边际成本就由这个县决定,别的地方要竞争,只能在它的成本线以下找空间。
地方政府在其中的作用不止发补贴。兴化没有停留在发补贴,而是持续为集群补短板。2025 年经济开发区引入的顶能果蔬浓缩液及速溶果蔬粉项目投资额 20 亿元,把产品线从传统脱水拉向冻干与速溶粉这类高附加值方向。
单品的集中度也值得看。脱水大蒜是整个脱水品类里体量最大的单品,出口量约 25 万吨、占脱水出口的 31.25%。山东临沭一个县占全国大蒜制品出口约 30%,2024 年出口额 3.65 亿元、同比增长 29%。
临沭的规模不大:全县脱水蔬菜企业 15 家,其中规模以上 6 家,主要处理大蒜、葱与姜,年产量约 4 万吨、产值 6 亿元以上。但它在一个足够大的单品上做到了极致集中,设备、工艺、采购与客户关系都高度专业化。
临沭的结构优势来自第二条产业链。当地同时发展白羽鸡产业链,2024 年食品农产品出口同比增长 32.1%,两条产业链的周期不同步,一条受压时另一条可以补上。这个安排在县级经济里并不常见。
第十一章 速冻:680 万吨与 128 亿美元
速冻是中国蔬菜加工里全球竞争力最强的一块。
2025 年全球蔬菜速冻市场规模约 487 亿美元,中国市场规模超过 128 亿美元、占全球 26.3%;全球产量中,中国以 680 万吨占 31.2%,既是最大生产国,也是重要的消费增长极。
需求侧的增速更快。2025 年中国冷冻蔬菜需求约 150 亿美元、同比增长 18%,明显高于全球平均;到 2030 年预计突破 320 亿美元,复合增速约 7%。
128 亿与 150 亿的差额要说明一下。前者是市场规模口径,按国内产量与进口额折算;后者是需求口径,含渠道库存与餐饮端的隐性流转。两个数各有各的观察角度。
速冻的优势在工艺匹配。颗粒状蔬菜最适合 IQF,成品粒粒分离,复水性好,复鲜率保持 95% 以上。这个特性决定了它能进两个高价值场景:连锁餐饮的标准化配料,和家庭的小包装便捷菜。
两条驱动线索值得分开看。一条是餐饮连锁化,连锁门店要粒径统一、菌落合格、几分钟能复热的配料,速冻恰好满足;另一条是家庭习惯养成,一线城市渗透率 68%、三四线 41%,下沉市场每年追 5 个百分点。
产品结构在变。混合蔬菜包与即食调理蔬菜条的增速达到 14.2%,高于品类平均,说明需求正从单一原料向组合方案迁移。这个变化对企业的含义是,卖的不再是青豆或玉米粒,是「一袋配好的菜」。
组合方案生意的门槛更高。它要求企业同时具备多品类的原料组织能力、混合配比工艺、以及稳定的供应节奏,单一品类的工厂做不了。这是集中度提升的一个内在动力。
速冻也有短板。冷链成本高,一吨货从产区到销地,冷链运费比常温高 30% 至 50%;终端冷柜的投入由零售商承担,反过来压低了进货价。所以速冻的利润分配里,冷链与零售拿走了大头。
第十二章 腌制:涪陵榨菜的 50.99%
腌制是四条线里毛利最高的一条,也是唯一跑出全国性品牌的。
涪陵榨菜 2024 年销售毛利率 50.99%、净利率 33.49%,营业收入 23.87 亿元,总资产 86.98 亿元,手上的现金储备 67 亿元。这组数字在农产品加工行业里属于异常值。
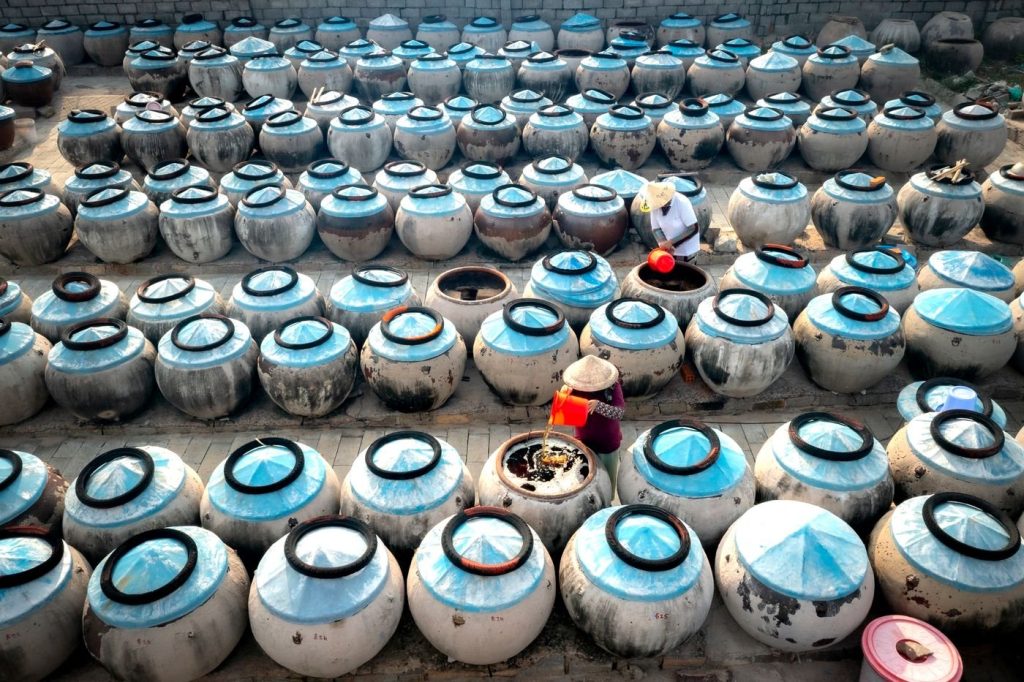
高毛利的来源不是工艺。腌制的工艺门槛很低,陶缸、盐、时间,几百年来没大变。真正的壁垒在原料组织与品牌认知。
在原料组织上,涪陵榨菜花了数十年。1980 年建厂之后,它通过公司加合作社加农户的方式绑定了 50 万菜农,把分散的种植变成可以按统一标准管理的原料基地。青菜头的品种、种植密度、采收时间都被规定下来。
在品牌认知上,靠的是时间与稳定。一个腌菜品牌要被全国消费者记住,需要十年以上的持续投入与品质稳定,这件事无法用广告投放一次性完成。
正因为如此,这个模式的资本开支反而低于其他模式。现金流表现为高毛利、低投入、手上的现金充裕,67 亿元的现金储备就是这种结构的自然结果。
2010 年上市是第三个动作。它拿到了低成本资金与规范治理的能力,也获得了穿越周期、逆势操作的空间。原料便宜的时候收储,行业低谷的时候扩产,这套操作需要现金与胆量。
腌制品的风险在消费偏好。腌菜是高盐食品,健康化的趋势对它不利。近五年头部企业都在做减盐与多品类延伸,但这两条路都不好走:减盐影响口感与保质期,多品类要重新建渠道。
腌制的经验对其他品类有借鉴意义。它证明了在农产品加工里,品牌是把毛利率从 15% 拉到 50% 的唯一杠杆,谈不上装饰。但这个杠杆的支点是原料控制,没有原料组织,品牌只是包装。
第十三章 竞争:CR5 18.7% 与三条上升曲线
这个行业的竞争格局,用五个字概括最准:大行业、小企业。
2024 年果蔬加工品市场规模约 6,000 亿元、蔬菜及制品出口 167.45 亿美元,体量绝对不小。但同一时间,冷冻混合蔬菜的前五名合计份额只有 18.7%,前十名 26.3%,远低于欧美 40% 以上的水平。
脱水品类更分散。全国约 1,400 家企业里,中小企业占比超过 70%,多数年产值不足 500 万元,行业平均利润率只有 8% 至 10%。
分散的原因是门槛。一条烘干房的投资规模有限,大家用相似的设备、做相似的规格、卖给相似的客户,形成了典型的原子化市场。这种市场里没有赢家,只有活着的。
变化正在发生,有三条曲线都指向集中。
第一条是冷冻胡萝卜丁,CR5 从 2021 年的 29% 提到 2025 年的 38%。第二条是冷冻混合蔬菜,CR5 预计从 2023 年的 18.7% 升到 2026 年的 23%。第三条是速冻整体,头部企业靠并购与扩产在拿份额。
三条曲线的驱动因素各不相同。胡萝卜丁靠标准与设备,混合菜靠配方与客户绑定,速冻整体靠冷链网络。共同点是都需要资本,小企业跟不起。
梯队结构分得开。第一梯队是少数在全国有品牌或规模优势的企业:速冻这一类里蔬菜类营收 12.6 亿元的安井食品,腌制这一类里营业收入 23.87 亿元的涪陵榨菜。它们同时拥有产能、客户与消费者认知,可以通过收购中小产能快速扩张。
第二梯队是区域龙头:福建的海欣、河南的思念、广东的恒兴。规模在数亿到十数亿之间,主打 B 端定制,本地渠道扎得深,毛利率 25% 至 30%。
第三梯队是数量庞大的中小加工与代工厂。没有品牌、产品同质、客户依赖贸易商派单,毛利率普遍不足 15%,行业平均利润率 8% 至 10%。
三个梯队的生存方式完全不同。第一梯队靠品牌溢价与产能整合,第二梯队靠客户关系与响应速度,第三梯队靠成本控制。三条路都能活,但只有前两条能长大。
第十四章 企业:安井、涪陵与临沭
三家企业,三种活法。
第一家是安井食品,规模型做法的样本。2023 年蔬菜类产品营业收入 12.6 亿元、同比增长 21.4%,其中混合蔬菜组合占比超过 60%。这个数字说明它的增长不靠单一品类爆发,靠组合产品的系统性扩张。
安井的路线是 B 端为主、C 端补充。客户是连锁餐饮与大型采购商,议价能力强,所以毛利率处在 20% 至 30% 的中位区间,明显低于品牌型企业。它赚的是效率,不是认知。
这条路的上限由客户结构决定。客户越集中,议价越弱;品类越标准化,替代越容易。安井的应对是扩品类与扩产能,用规模换成本优势,用成本优势守份额。
第二家是涪陵榨菜,品牌型做法的样本。它的路径可以拆成三个依次发生的动作:控制原料、建立品牌、完成资本化。
第一步是原料,绑定 50 万菜农,把涪陵青菜头产区组织成可管理的基地。第二步是品牌,用十数年建立起全国认知,把腌菜从地方物产变成全国商品。第三步是资本化,2010 年上市,拿到低成本资金与治理能力。
三步走完,它才有 50.99% 的毛利率与 67 亿元的现金储备。这个结果是四十年的积累,单看某一年看不出来。
第三家是山东临沭的集群,区域型做法的样本。全县 15 家脱水企业、6 家规上,主做大蒜、葱、姜,年产量约 4 万吨、产值 6 亿元以上,占全国大蒜制品出口约 30%,2024 年出口额 3.65 亿元、同比增长 29%。
临沭的做法是把单品做深加双轮驱动。把单品做深,让它在大蒜这一个品类上做到极致集中;双轮驱动是同时发展白羽鸡产业链,两条链的周期不同步,互相补位。
三家企业的共同点是都在某一段上做到了别人难以替代。安井在产能与组合上,涪陵在原料与认知上,临沭在单品与集群上。没有一家是靠「什么都做」做起来的。



写点看法