

茄果瓜类研究
2.5 亿吨的果菜盘子与 25% 的损耗
第八章 供给:露地七成与设施三成
茄果瓜类的供给,是露地与设施两条腿。
露地贡献产量的主体,约 70%。露地的优势是成本低,一亩投入 2,500 至 4,000 元;劣势是季节集中、价格波动大。夏秋集中上市时,番茄地头价能跌到 1 元/公斤以下。
设施贡献反季节高价供给,约 30% 的面积但更高的产值占比。设施的优势是错峰高价、抗灾性强;劣势是投入高、技术门槛高。冬春设施番茄的价格是露地的两到三倍。
两条腿的分工是互补的。露地解决”够不够吃”,设施解决”冬天有没有”。露地的价格决定行业的平均利润,设施的价格决定行业的利润上限。
供给总量在 2.3 亿至 2.7 亿吨,近十年稳步扩张后趋于平稳,进入”存量优化”阶段。产能利用率受季节与价格牵引:冬春设施产能利用率高,夏秋露地集中上市常现阶段性过剩。
供给的结构在优化。设施占比提升趋缓,方向从扩面积转向提单产;露地靠品种与组织化降本。这个转变的含义是,未来的增量不来自面积,来自效率。
供给的季节性波动仍然明显。冬春靠南、夏秋靠北,过渡期易短缺推价。错峰供给依赖设施与跨区域调运,极端天气仍会致断档。
第九章 需求:人均 100 公斤与结构升级
茄果瓜类的需求,是稳中升级。
国内表观消费与产量大体相当,2.3 亿至 2.7 亿吨,叠加加工与流通增值,终端消费额达万亿级。番茄、黄瓜、辣椒位列居民蔬菜消费前列,是”国民菜篮子”的常驻品类。
人均蔬菜消费 100 公斤以上,居世界前列。其中番茄、黄瓜、辣椒的人均消费都居细分前列。这个基数已经很高,总量增速放缓到 1% 至 2%。
增量来自结构。第一是品质化,消费者从”吃饱”转向”吃好”,口感番茄、水果黄瓜、薄皮辣椒这类细分品类溢价明显。第二是加工化,番茄酱、辣椒酱、番茄汁随餐饮与方便食品增长。第三是便捷化,净菜、切配菜、即食沙拉在起来。
三个方向对应三种需求。品质化要品种与种植技术,加工化要原料基地与工厂,便捷化要净菜产线与冷链。
需求另有一个变化,B 端占比上升。连锁餐饮与团餐的集采,把茄果瓜类从”生鲜散装”变成”标准原料”。这个变化对规格、农残、供货稳定性的要求,比 C 端高得多。
消费的区域差异也明显。南方偏好鲜食与辣味,北方偏好耐储与炖煮,一二线重品质与便利,下沉市场重性价比。区域差异塑造了”南产北调、北产南运”的供给逻辑。
第十章 价格:辣翻天与黄瓜的温度计效应
茄果瓜类的价格,是季节与情绪叠加的结果。
季节差最直观。冬春设施菜价高,夏秋露地菜价低,同一品种差两到三倍。黄瓜是最典型的样本:冬春设施黄瓜 6 至 10 元/公斤,夏秋露地黄瓜 1 至 2 元/公斤。所以行业里把黄瓜价格当成设施蔬菜景气的温度计。
辣椒的波动最剧烈。鲜椒价格一年能走两轮,干椒价格三年一轮。”辣翻天”的年份,小米椒能卖到 20 元/公斤,跌的时候 2 元都没人要。波动的原因是种植分散、信息滞后、加工需求集中。
番茄的价格有底。加工番茄有订单托底,鲜食番茄有设施错峰,两条腿让番茄的价格比辣椒稳。
西瓜甜瓜是”靠天定价”。上市期集中在 6 月至 8 月,一场雨就能让价格腰斩,一场高温又能让价格翻倍。这两个品类没有加工缓冲,价格完全由当期供需决定。
价格波动的分配效应很明显。价高时,有货的赚;价低时,种得多的亏。散户没有对冲工具,是波动的主要承受者。
对冲的手段有限。茄果瓜类没有期货,价格保险的覆盖面小。能做的是三件事:订单农业锁价、设施错峰、加工消化过剩。三件事都在做,但覆盖面都不高。
批发的加价在波动中被放大。销地批发的加价率 20% 至 40%,价高时加价更多。批发环节掌握价格发现,也掌握信息优势。
第十一章 采后:20% 至 30% 的损耗与 24 小时
采后是茄果瓜类最薄的一段。
全链损耗 20% 至 30%,取中值 25%。按 2.5 亿吨、2 元/公斤折算,一年损失约 1,250 亿元。这个数相当于这个板块产地货值的四分之一。
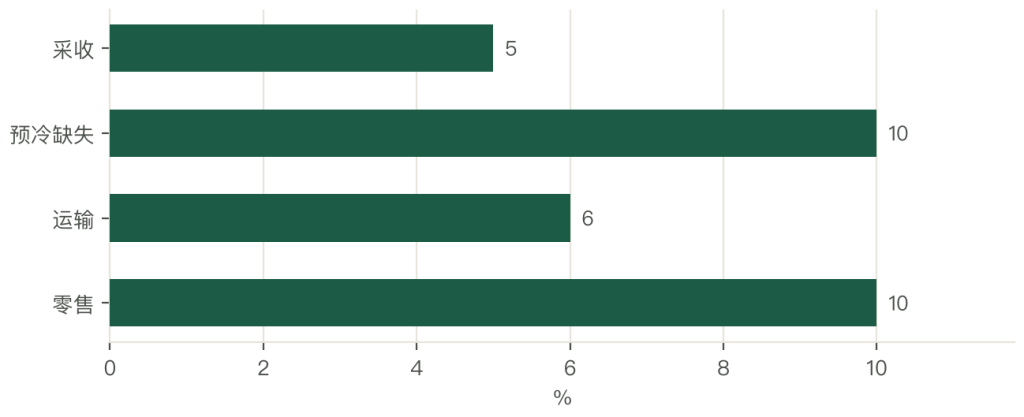
损耗分布在四个环节。采收环节,机械伤与破皮占 4% 至 6%;采后预冷缺失,失水与发热占 8% 至 12%,这是最大的一段;运输环节,常温运输的挤压与腐烂占 5% 至 8%;零售环节,货架期短导致的临期折价占 8% 至 12%。
24 小时是关键窗口。番茄、黄瓜采后呼吸旺盛,24 小时内完成产地预冷,腐烂率能降一半以上。真空预冷 20 至 30 分钟降到 8 至 10 摄氏度,压差预冷 1 至 2 小时。预冷做与不做,货架期差三到五天。
预冷的投入不大。一套移动式预冷设备 20 万至 50 万元,服务 200 至 500 亩。按降损 10 个百分点、一亩产 8 吨、2 元/公斤算,一亩多收 1,600 元,500 亩就是 80 万元,一年回本。这个投入产出比比建冷库高得多。
预冷推不开的原因有三。第一是货量,散户一亩几百斤,凑不满一机;第二是认知,很多农户觉得”当天拉走就行”;第三是配套,预冷完装常温车,温度两小时就回来。
分级是减损的第二道。番茄按大小、着色、硬度分三级,精品果进商超,统货进批发,次果进加工。分级能把均价拉高 20% 至 30%,也能把损耗从”混装烂一箱”降到”分级各走各路”。
包装是第三道。散装改箱装,机械伤能降一半。周转筐替代纸箱,能再降一成。这两项投入很小,但需要收购环节配合。
采后的专业化程度低,是这块短板的核心。多数产区的预冷靠小散冷库,分级靠人工,包装靠纸箱。这个环节的整合空间,比种植环节大。
第十二章 冷链:8 至 13 摄氏度的窗口
茄果瓜类的冷链,有一个温度窗口。
番茄、黄瓜、茄子的适宜贮运温度是 8 至 13 摄氏度。低于 8 摄氏度会冷害,表皮凹陷、风味变差;高于 13 摄氏度会加速后熟与腐烂。这个窗口比叶菜高,比根茎类低,是冷链里最难控的一段。
西瓜甜瓜的窗口不同。西瓜 10 至 15 摄氏度,甜瓜 5 至 10 摄氏度。温度不匹配,甜瓜会失香,西瓜会起斑。
冷链装备分三档。第一档是机械冷藏车,温控稳定,成本高,运费比常温车高 30% 至 50%;第二档是蓄冷箱加冰瓶,成本低,温度波动大;第三档是常温车加棉被,最便宜,损耗最高。
断链是冷链最难的一环。装车、卸货、中转、分拣,每开一次门都是一次温度回升。茄果瓜类从产地到销地平均经过 4 至 6 次装卸,每次脱冷 30 至 60 分钟。
冷链的节点是冷库。产地冷库做预冷与暂存,销地冷库做周转与分拣。茄果瓜类的冷库周转快,利用率中等,单位能耗比叶菜低,比根茎类高。
果蔬冷链流通率约 35%,茄果瓜类略高一些。这个数字的含义是,三分之二的货还在常温链上跑。每提升 10 个百分点,损耗降 3 至 5 个百分点,按 2.5 亿吨算,就是 750 万至 1,250 万吨的供给。
冷链技术的方向是”蓄冷加物联网”。蓄冷式冷链不用机组,能耗低;物联网温度记录让全程可追溯,降低货损纠纷与保险成本。这两项技术在近五年快速普及。
第十三章 成本:一亩露地番茄的 3,200 元
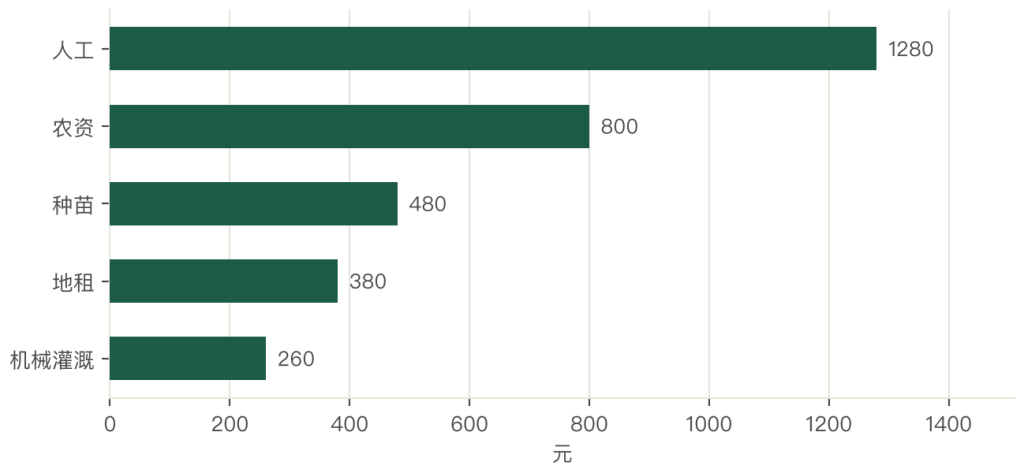
按亩产 6 吨、单吨成本 530 元算,亩成本约 3,200 元。这一笔钱分五块。
第一块是人工,占 40%,约 1,280 元。番茄的人工集中在整枝、打杈、绑蔓、采收四个环节,一亩用工 20 至 30 个工日。这是茄果类用工最密的一段。
第二块是农资,占 25%,约 800 元。化肥 350 至 450 元、农药 150 至 250 元、地膜 60 至 100 元。
第三块是种苗,占 15%,约 480 元。杂交种一亩用 2,000 至 2,500 株,苗价 0.2 至 0.3 元/株。
第四块是地租,占 12%,约 380 元。主产区流转地租 800 至 1,200 元/亩,按一季分摊。
第五块是机械与灌溉,占 8%,约 260 元。翻耕、起垄、滴灌带铺设。
按亩产 6 吨、地头价 1.5 元/公斤算,亩产值 9,000 元,扣掉成本 3,200 元,亩净利 5,800 元。这个数字是丰年的水平。遇上价格跌到 0.8 元/公斤,亩产值 4,800 元,净利 1,600 元;跌到 0.5 元,亩亏 200 元。
成本的刚性在两处。人工年年涨,一年 5% 至 8%,且越来越难请;地租只涨不跌。这两项占了成本的一半以上。能压的只有种苗与机械:杂交种能提产两成,水肥一体化能节水 30% 至 50%。
设施的成本结构不同。一亩日光温室的投资 8 万至 15 万元,按 10 年折旧,一年 8,000 至 1.5 万元;能耗与维护 3,000 至 5,000 元;加上种苗、农资、人工,一亩年成本 2 万至 3 万元。设施的门槛高,回报也高,净利 8,000 至 1.5 万元。
成本另有一笔隐项,损耗。25% 的损耗不写在成本表上,但摊到每吨有效供给上,等于成本翻 1.33 倍。一吨番茄种出来成本 530 元,最后只有 750 公斤能卖,实际成本是 707 元/吨。
第十四章 价值分配:一棵番茄的钱去了哪
一棵番茄从田头到餐桌,钱在四段之间分掉。
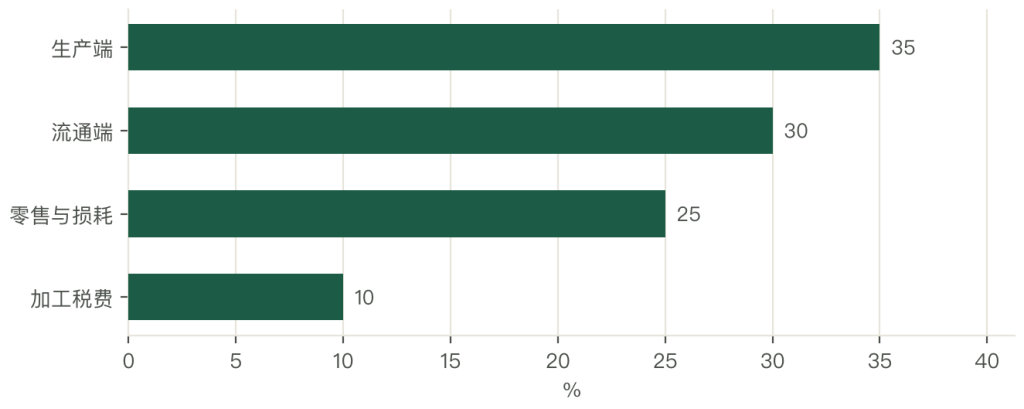
按终端零售价算,生产端拿 35%,流通端拿 30%,零售与损耗拿 25%,剩下 10% 是加工与税费。这个结构比叶菜好一些,因为茄果瓜类的耐贮性优于叶菜,议价空间大一点。
生产端的 35% 在内部还要分。散户拿 30% 至 33%,合作社拿 33% 至 36%,公司基地拿 36% 至 40%。差别来自标准化与供货稳定性。
流通端的 30% 分三块。产地收购与分级 8% 至 10%,干线运输 8% 至 10%,销地批发 10% 至 12%。批发的加价率 20% 至 40%,是流通里最厚的一段。
零售与损耗的 25% 里,损耗占 10% 至 15%。这是零售端的隐性成本,也是果菜价格高于地头价三倍的原因之一。
价值分配失衡的根源还是组织化。一亩地的番茄,散户单独卖,只能卖给地头收购商;50 亩的合作社统一卖,能谈价格;5,000 吨的基地直供商超,能签年度合同。货量决定议价。
分配格局在缓慢变化。产地仓与订单农业把生产端的份额往上推了 3 至 5 个百分点,平台直采压掉了批发的一层。方向是中间环节收缩,两端变厚。
加工是改变分配的第三条路。鲜食番茄的分配受制于当期价格,加工番茄有订单托底,生产端的份额能稳定在 40% 以上。这是新疆加工番茄与山东鲜食番茄的差别所在。
第十五章 加工:番茄酱的 80 万吨与老干妈的 30%
加工是茄果瓜类的第二增长曲线。
番茄酱是最成熟的加工品。新疆的加工番茄面积约 100 万亩级、产量 800 万至 1,000 万吨,番茄酱年产能数百万吨、出口 80 万至 100 万吨,占全国绝大部分。中国是全球重要的番茄酱出口国之一,仅次于意大利与美国。
番茄酱的生意有两个特点。一个是原料导向,必须靠近产区建厂,24 小时内完成加工,否则原料变质;另一个是周期性强,价格随国际番茄酱行情波动,几年一个周期。
龙头是中粮糖业(原中粮屯河)。自有种植基地与加工厂沿天山北坡布局,大包装原料酱出口为主,兼营小包装与番茄制品。番茄酱业务毛利率 15% 至 25%,受原料价格与汇率影响大。
辣椒酱是另一条路。老干妈是国民品牌,”不上市、不贷款、现款现货”,背后是覆盖贵州及多省的庞大辣椒原料供应链,带动数十万农户。毛利率估算 30% 至 40%,靠规模采购与品牌溢价获利。
辣椒酱的成功在于标准化与复购。把”小辣椒”做成标准化、强复购的调味品,是餐饮工业化加供应链的经典案例。这条路对上游的要求是稳定的原料供应与可控的品质。
脱水蔬菜是第三条路。脱水番茄、脱水辣椒用于方便食品与调味料,附加值比鲜货高 30% 至 50%。脱水蔬菜的产能在山东与新疆,标准不统一,是可以整合的市场。
加工的短板在转化率。茄果瓜类的加工转化率不足 10%,低于发达国家。加工率上不去的原因有三个:原料成本波动大、设备投入高、消费习惯以鲜食为主。
三个原因里,第一个最关键。鲜食价格高的时候,工厂收不到原料;鲜食价格低的时候,农民宁愿烂在地里也不愿低价卖。解决办法是订单农业,把原料价格提前锁住。
第十六章 竞争:种植散、加工聚
茄果瓜类的竞争格局,是”种植极散、加工极聚”。
种植端的 CR5 接近零。全国种番茄、辣椒、黄瓜的农户有千万级,单户规模几亩到几十亩,没有定价权。
加工端的集中度很高。番茄酱由中粮、冠农、新疆天业等少数企业主导;调味品由海天、老干妈、李锦记等龙头占据主要份额;种业的高端品种由先正达、圣尼斯、瑞克斯旺三家与少数本土龙头瓜分。
这个格局的含义是,利润与话语权向中下游集中。种植端赚辛苦钱,加工与品牌赚结构钱。这也是横向整合与纵向一体化的空间所在。
三个梯队的玩家各占一块。第一梯队是加工与品牌龙头,中粮、老干妈、海天;第二梯队是种业与流通平台,先正达、寿光物流园、大型批发市场;第三梯队是产地龙头与合作社。
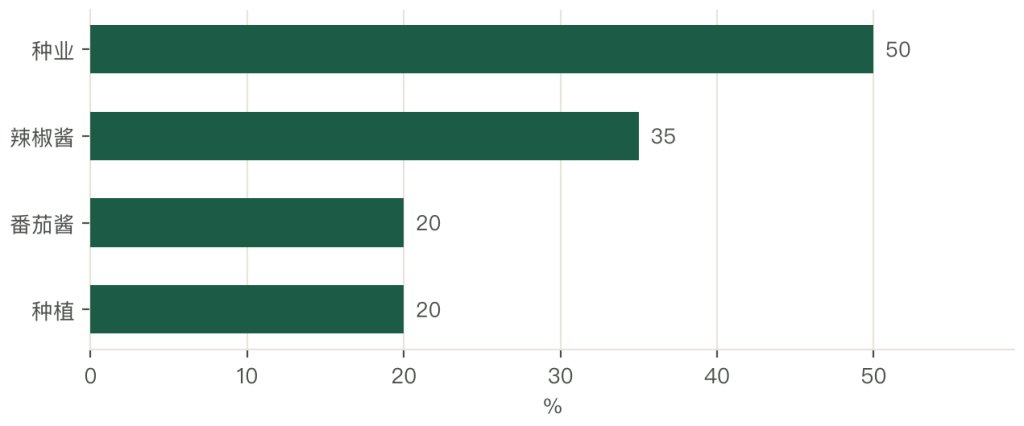
毛利率的分层很明显。种业 40% 至 60%、老干妈 30% 至 40%、番茄酱 15% 至 25%、种植 15% 至 25%、批发 10% 至 15%。钱的分布与壁垒的高低成正比。
这个格局短期不会变。种植的分散是小农经济的产物,加工的集中是资本与技术的结果。能做的是把中间的组织环节补上。
竞争的下半场在”标准”。谁能定义品种标准、分级标准、加工标准,谁就掌握了定价权。寿光的蔬菜指数、新疆的番茄酱标准,都是这个方向的尝试。



写点看法