

生鲜电商研究
6,400 亿元规模与 13% 的履约成本
第十三章 竞争:三种模式与集中度
竞争按模式分层。
前置仓是两个人的战场。叮咚与朴朴在华东、华南对峙,合计份额 70%;其余是小玩家与区域品牌。
店仓一体是商超的战场。盒马、永辉、大润发各有各的做法,合计份额 50%;优势在门店现成的仓与客流。
平台到家是巨头的战场。美团闪购与京东到家合计份额 80%;优势在流量与骑手网络,短板在不控货。
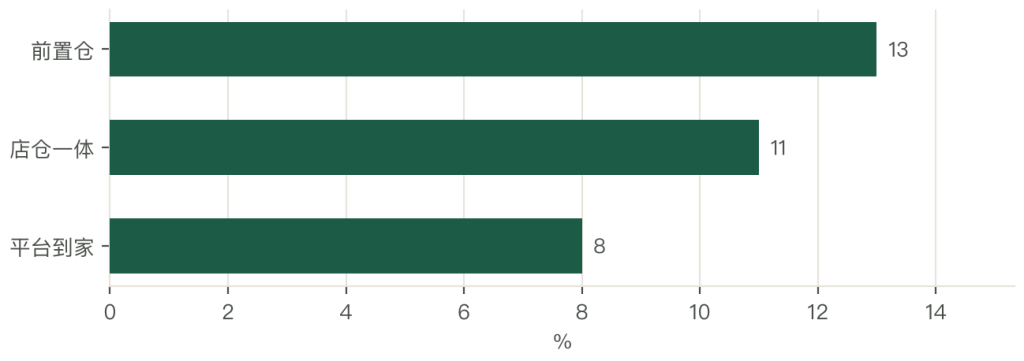
三种模式的门槛不同。前置仓拼单仓模型,店仓拼门店效率,平台拼流量与履约网络。
竞争的关键在三点。客单决定毛利空间,密度决定履约成本,复购决定能不能摊薄获客。
价格战的教训在 2021 年。补贴能买到订单,买不到复购;补贴一停,订单回到原点,钱白花。
第十四章 企业:叮咚、朴朴、盒马与美团
第一家是叮咚买菜。前置仓模式的代表,2023 年首次实现全年盈利,靠的是撤城与降本;能力在单仓运营与生鲜采购,短板在规模与区域集中。
第二家是朴朴超市。长期扎在福建与华南,单仓日均 1,500 单以上;能力在区域密度与本地供应链,短板在扩张速度。
第三家是盒马。店仓一体的代表,门店即仓,线上占比过半;能力在商品力与门店体验,短板在单店投资大、盈利慢。
第四家是美团闪购。平台到家,接入商超与菜场,靠骑手网络履约;能力在流量与配送密度,短板在不控货、品相不稳。
四家企业的共同点是都在往「效率」走。叮咚撤城止损、朴朴做透一城、盒马做自有品牌、美团做履约密度;方向一致:把单均成本压到毛利以下。
第十五章 案例:每日优鲜的收缩与叮咚的盈利
每日优鲜是反面的。它曾是前置仓的头部,2021 年上市后扩张过快,单仓模型没跑通就复制;2022 年资金链断裂,业务全面收缩。
问题的根子在两处。一处是单仓不盈利,日均 800 单、客单 60 元,履约成本占比 18%,一直亏;另一处是多元化,把资金投到无人货柜等新业务,主业失血。
叮咚是正面的。它在 2021 至 2022 年连续亏损后,做了三件事:撤出低效城市、关掉不赚钱的仓、把资源集中到华东;2023 年实现全年盈利。
三件事的效果落在仓数与单量上。仓数从 1,400 个降到 1,000 个以内,单仓日均单量从 700 提到 1,000 以上;履约成本从 15% 降到 13%。
两个案例的对照分得开。前置仓的胜负不在开城多少,在单仓能不能跑通;跑不通就撤,撤得越早越省。
对行业的启示也清楚:这门生意的规模是结果,不是目标;单仓模型的三个数(日均单量、客单、损耗)跑通了,规模自然会来。
第十六章 政策:即时配送与食品安全
第一层是食品安全。生鲜电商要遵守食品安全法,冷链要符合温控规范;预包装食品要标标签,散装生鲜要标产地。
第二层是即时配送。骑手的劳动权益、电动车的路权、配送时效的监管,三件事在收紧;平台要为骑手缴社保的声音在增强。
两层政策的作用不同。食品安全管底线,配送监管管成本。两层叠加,把「快就行」改成了「快还要合规」。
合规成本在上升。骑手社保如果全面落实,单均配送成本要涨 1 至 2 元;对净利只有 2% 的生意,这是致命的一档。
政策的影响是分化的。自营模式(前置仓、店仓)要自己承担骑手成本;平台模式可以把成本转给众包骑手,但风险也大。
第十七章 技术:补货算法与温控
第一层是补货算法。按历史销量、天气、节假日预测需求,决定每个 SKU 每天订多少;算法准,损耗降 3 至 5 个百分点。
第二层是履约调度。订单合并、路径优化、骑手派单,三项合起来能把配送成本降 10% 至 15%。
第三层是温控。仓内冷柜、配送箱冰袋、末端交接,三段要连续;温控记录不全,出了品质问题无法定责。
三层的渗透率差别大。头部三层的算法都自研,区域玩家用第三方系统;温控记录普遍不全。
技术的回报在损耗与履约。补货算法把损耗从 6% 降到 3%,一年省几百万;调度优化把配送成本降一成,一年多省上千万。
技术的难点在数据。新城市的销量数据要积累 3 至 6 个月,算法才准;这段时间的损耗最高,是新仓亏损的主因。
第十八章 风险:履约、损耗与复购
第一类是履约成本。配送占履约六成,骑手成本每年涨 8% 至 10%;成本涨一分,净利掉一半。
第二类是损耗。果蔬损耗 20% 至 30%,一次补货过量或一次天气突变,损耗就冲上 8%,净利转负。
第三类是复购。获客成本 30 至 80 元一人,复购不到 3 次就流失,获客的钱白花。
第四类是竞争。巨头用流量与补贴压价,区域玩家扛不住;价格战一开,毛利归零。
第五类是合规。骑手社保、食品安全、配送时效,三项都在收紧;成本与罚款两头压。
第六类是扩张。新城市要养数据、建供应链,前 12 至 18 个月亏损;扩张太快,现金流断在盈利之前。
六类风险的缓释手段不同。履约靠密度与算法,损耗靠补货与临期处理,复购靠商品力与会员,竞争靠差异化,合规靠前置投入,扩张靠单城跑通再复制。
第十九章 趋势:店仓一体、下沉与自有品牌
第一个是店仓一体。门店即仓,线上占比从 50% 提到 65%;驱动力是履约成本比前置仓低 2 至 3 个百分点。
第二个是下沉。二三线城市的渗透率从不足 15% 提到 25%;驱动力是消费习惯养成与骑手供给充足。
第三个是自有品牌。占比从 5% 提到 15%,整体毛利提 1.5 个百分点;驱动力是价格战之后要靠毛利活。
第四个是即时零售平台化。平台接入更多商超与菜场,自营与平台并存;驱动力是流量与履约网络的外部化。
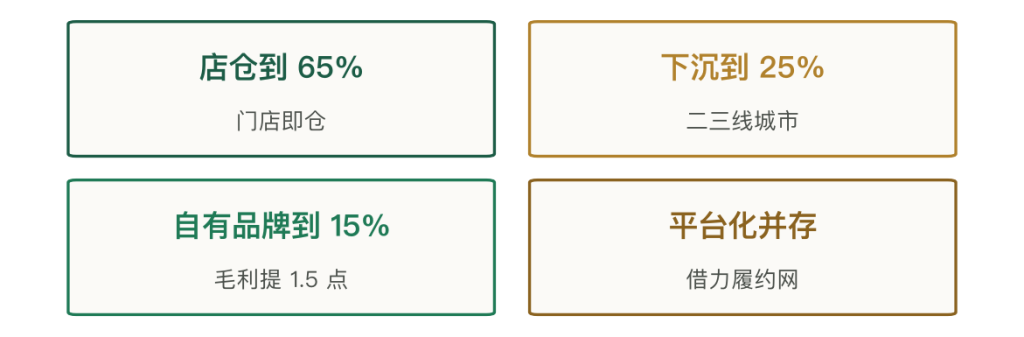
四个方向各有证伪条件。店仓一体到 65% 的证伪条件是:如果门店的拣货效率上不去,线上线下互相干扰,占比会停在 55%。
下沉到 25% 的证伪条件是:如果客单撑不起履约成本,二三线城市会长期亏损。自有品牌到 15% 的证伪条件是:如果供应链做不出差异化,消费者不认,只能靠低价。
平台化的证伪条件是:如果品相与时效失控,平台的口碑下滑,用户回到自营。
四个方向指向同一个结论:增量在效率与毛利,不在规模。6,400 亿元的盘子里,能变的是单均成本与毛利结构。
第二十章 结论:赚的是履约效率的钱
第一件事,规模不小,利润很薄。6,400 亿元、增速 12%、履约 13%、损耗 20% 至 30%;毛利 5% 至 15%,净利 0 至 3%。
第二件事是单均净利。客单 70 元时净利 1.5 元;客单掉到 50 元就转负;日均 1,000 单是盈亏线,500 单一年亏 200 至 300 万元。
第三件事,密度决定成本。一个城市 30 个仓时单均配送 9 元,80 个仓时 6.5 元;但订单总量不够,仓多了会互相抢单。
第四件事,损耗最容易失控。补货算法准,损耗从 6% 降到 3%;算法不准,一次过量就冲到 8%,净利直接转负。
第五件事,规模是结果不是目标。叮咚撤城关仓之后才盈利,每日优鲜扩张太快资金链断裂;单仓跑通再复制,是唯一的路。
把这门生意和一单外卖放在一起比,差别在商品。外卖不承担商品的损耗与库存,生鲜要承担;同一单 70 元,外卖平台能拿走佣金,生鲜电商先垫货款、再赌损耗。所以生鲜电商的门槛比外卖高一档,规模却比外卖小一个量级。
最后一句判断。生鲜电商这门生意,赚的是「把一单的履约成本压到毛利以下」的钱。开得起城只是入场券,单仓跑通、密度够高,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2024 年生鲜电商规模 | 约 6,400 亿元 | 含四种模式 |
| 同比增速 | 约 12% | 行业估算 |
| 前置仓与店仓合计 | 3,000 至 3,500 亿元 | 占一半以上 |
| 年活跃用户 | 4 至 5 亿 | 渗透率三成 |
| 前置仓数量 | 约 2,000 个 | 头部两家合计 |
| 前置仓单仓投资 | 200 至 400 万元 | 装修货架冷柜 |
| 前置仓面积 | 300 至 500 平方米 | 单仓口径 |
| 前置仓 SKU | 3,000 至 5,000 个 | 单仓口径 |
| 单仓日均单量盈亏线 | 约 1,000 单 | 前置仓 |
| 单仓服务半径 | 3 公里 | 30 分钟送达 |
| 单仓覆盖户数 | 3 至 5 万户 | 城市密度 |
| 单仓年营收 | 约 2,500 万元 | 1,000 单×70 元 |
| 单仓年净利 | 50 至 80 万元 | 跑通口径 |
| 履约成本占交易额 | 21% | 其中配送 13% |
| 相对仓以外模式履约 | 店仓 10% 至 12% | 门店即仓 |
| 平台模式履约 | 6% 至 10% | 佣金口径 |
| 社区团购履约 | 8% 至 10% | 次日自提 |
| 采购占交易额 | 63% | 商品毛利 32% |
| 损耗占交易额 | 3% 至 6% | 按损耗率折算 |
| 营销占交易额 | 3% 至 6% | 获客与促活 |
| 管理与其他 | 3% 至 5% | 折旧与系统 |
| 商品毛利率 | 32% | 采购口径 |
| 净利率 | 0 至 2% | 跑通城市 2% |
| 一单 70 元商品成本 | 约 44 元 | 占 63% |
| 一单 70 元分拣打包 | 约 6 元 | 占 9% |
| 一单 70 元配送 | 约 9 元 | 占 13% |
| 一单 70 元损耗 | 约 3.5 元 | 5% 损耗率 |
| 一单 70 元营销 | 约 4 元 | 获客摊薄 |
| 一单 70 元管理折旧 | 约 2 元 | 占 3% |
| 一单 70 元净利 | 约 1.5 元 | 净利率 2.1% |
| 客单盈亏线 | 约 70 元 | 前置仓 |
| 客单 50 元履约占比 | 约 18% | 净利转负 |
| 果蔬占交易额 | 40% | 引流品 |
| 果蔬毛利率 | 15% 至 25% | 损耗最高 |
| 果蔬损耗率 | 20% 至 30% | 全程口径 |
| 肉禽蛋占交易额 | 25% | 利润品 |
| 肉禽蛋毛利率 | 20% 至 30% | 损耗 5% 至 8% |
| 水产毛利率 | 20% 至 35% | 客单高 |
| 日百与冻品占比 | 25% | 毛利 25% 至 35% |
| 自有品牌占比现状 | 约 5% | 结构估算 |
| 自有品牌毛利溢价 | 10 至 15 个百分点 | 对比同类 |
| 骑手单均收入 | 7 至 9 元 | 3 公里内 |
| 骑手占履约成本 | 约 60% | 结构测算 |
| 分拣效率 | 15 至 25 单/人时 | 仓内实测 |
| 配送时效要求 | 30 分钟 | 承诺口径 |
| 城市 30 仓单均配送 | 约 9 元 | 密度测算 |
| 城市 80 仓单均配送 | 约 6.5 元 | 密度测算 |
| 获客成本 | 30 至 80 元/人 | 前置仓 |
| 会员年费 | 200 至 300 元 | 会员制 |
| 会员复购倍数 | 约 2 倍 | 对比非会员 |
| 前置仓 CR3 | 约 70% | 结构测算 |
| 店仓 CR3 | 约 50% | 结构测算 |
| 平台到家 CR2 | 约 80% | 结构测算 |
| 社区团购 CR2 | 约 70% | 结构测算 |
| 叮咚 2023 年盈利 | 首次全年盈利 | 公司披露 |
| 叮咚仓数变化 | 1,400 降到 1,000 以内 | 公司披露 |
| 骑手成本年涨幅 | 8% 至 10% | 行业调研 |
| 骑手社保对单均影响 | 1 至 2 元 | 政策测算 |
| 新城市数据养期 | 3 至 6 个月 | 算法口径 |
| 新城市亏损期 | 12 至 18 个月 | 扩张口径 |
| 下沉市场渗透率 | 不足 15% | 结构估算 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 生鲜电商的四块盘子 | 第一章 |
| 图 2 | 一单生鲜的五段成本 | 第五章 |
| 图 3 | 一单 70 元的成本构成 | 第六章 |
| 图 4 | 生鲜电商的用户结构 | 第八章 |
| 图 5 | 四个品类的毛利与损耗 | 第九章 |
| 图 6 | 三种模式的客单对比 | 第十二章 |
| 图 7 | 三种模式的履约成本对比 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |
参考文献
- [1]国家统计局. 2024 年网上零售与生鲜品类数据,国家统计局,2025。
- [2]商务部. 即时零售发展情况,商务部,2025。
- [3]国家市场监督管理总局. 网络餐饮与生鲜配送监管要求,市场监管总局,2024。
- [4]中国物流与采购联合会. 即时配送运力报告,中物联,2025。
- [5]中国连锁经营协会. 超市与生鲜零售发展报告,中国连锁经营协会,2025。
- [6]叮咚买菜. 2023 年年度报告,纽交所,2024。
- [7]朴朴超市. 区域运营与仓网情况,公司披露,2025。
- [8]盒马. 门店与线上业务情况,公司披露,2025。
- [9]美团. 2024 年年度报告,港交所,2025。
- [10]每日优鲜. 上市后经营情况公告,公司公告,2022。
- [11]中国农业科学院. 生鲜农产品损耗研究,中国农科院,2024。



写点看法