

樱桃车厘子研究
117 万吨的消费与 38% 的跌价
第七章 时间轴:双轨供应与价格带
车厘子的价格,本质是时间轴上的位置决定的。
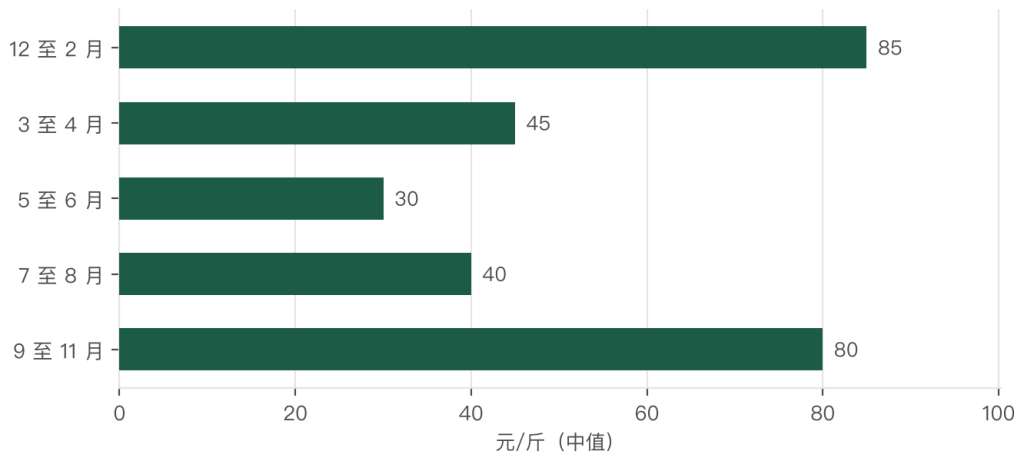
12 月至次年 2 月:主供是智利海运车厘子与国产设施樱桃。这是全年最高价的窗口,零售 50 至 120 元/斤,因为「春节档」的礼品需求集中。
3 至 4 月:智利尾季、国产温室尾季,价格回落,零售 30 至 60 元/斤。
5 至 6 月:国产环渤海设施与露地樱桃上市,价格快速下探到 20 至 40 元/斤。这段时间国产的量最大,价格最低。
7 至 8 月:西北高原露地樱桃,品质最好(硬度高、糖度高),价格回升到 30 至 50 元/斤。
9 至 11 月:国产断档,只有少量冷藏果与美国、加拿大的进口(量小价高),价格 60 至 100 元/斤。
这个时间轴的关键是「两个高峰」:12 月至 2 月的「年货高峰」与 7 至 8 月的「优质高峰」。前者靠「礼品需求」,后者靠「品质」。
两个高峰的定价逻辑不同。年货高峰靠「面子」:包装、等级、品牌都能溢价;优质高峰靠「口感」:糖度、硬度、风味决定价格。所以做年货的产区要「做包装」,做优质高峰的产区要「做品种」。
时间轴上有一段「裂缝」,9 至 11 月。这三个月国产断档、进口量小,价格高但没人做。原因是「储藏成本」:樱桃的冷藏期 45 至 60 天,从 7 月存到 9 月就要 60 天,品质已经下降;从 6 月存到 9 月更不可能。所以这个裂缝只能靠「进口」或者「设施」补。
这就是「双轨供应」的本质:国产做 5 至 8 月,进口做 12 至 2 月,中间 3 至 4 月与 9 至 11 月是两个「过渡期」,价格由「剩下的库存」决定。
时间轴对产业的启示是:想赚「年货钱」,就要抢 12 月至 2 月(设施或进口);想赚「品质钱」,就要做 7 至 8 月(西北高原)。两条路都需要「差异化」,中间的 5 至 6 月是「红海」,价格最低、量最大。
第八章 采后:0 至 1 度与 48 小时
樱桃的采后,有两个关键数字:0 至 1 摄氏度与 48 小时。
0 至 1 摄氏度是樱桃的适宜贮温。这个温度区间很窄:高了(3 摄氏度以上)果实会软化、褐变;低了(零下 1 摄氏度以下)会冻伤、出现水渍状。所以樱桃的冷链要求比苹果(0 至 4 摄氏度)、柑橘(4 至 8 摄氏度)严格得多。
48 小时是「采后到入库」的时限。樱桃采后呼吸强度高、失水快,48 小时内必须把果心温度降到 0 至 1 摄氏度,否则果柄褐变、果实软化,货架期减半。
这套要求,在国产樱桃上的执行率很低。原因有三个。
第一是「产地预冷设施不足」。预冷库集中在销地,产地的预冷能力弱。一个产区的樱桃采收期只有 20 至 30 天,预冷库一年只用一个月,投资回报低,社会资本不愿意投。
第二是「采收组织粗放」。国产樱桃的采收多是「一家一户」,采完装筐、等贩子来收,中间可能隔 6 至 12 小时。这段时间果实温度从 20 摄氏度升到 30 摄氏度,呼吸强度翻倍。
第三是「包装不配套」。樱桃需要「单层摆放、防震包装」,国产多用「散装筐」,挤压严重。
三个原因叠加,国产樱桃的损耗率在 15% 至 25%,远高于进口的 5% 至 8%。
采后处理有四步。第一步是「快速预冷」:采后 2 小时内进差压预冷库,把果心温度降到 0 至 1 摄氏度。第二步是「分级」:按果径(J 级:单果直径 26 至 28 毫米为 J,28 至 30 毫米为 2J,30 至 32 毫米为 3J)与色泽分级。第三步是「包装」:单层摆放、加保鲜膜、装泡沫箱。第四步是「冷链运输」:全程 0 至 1 摄氏度。
四步里第一步最关键。预冷不及时,后面的措施效果打折。
采后的经济价值,可以算一遍。国产樱桃的地头价 20 至 40 元/斤,如果采后处理做好,能卖到 40 至 60 元/斤(进商超);做不好,只能卖 15 至 25 元/斤(走批发)。差价 20 元/斤,按亩产 1.8 吨算,一亩差 7.2 万元。
这就是为什么「采后投入」的回报率,远高于「扩种」。
第九章 价值链:一箱 10 公斤的钱怎么分
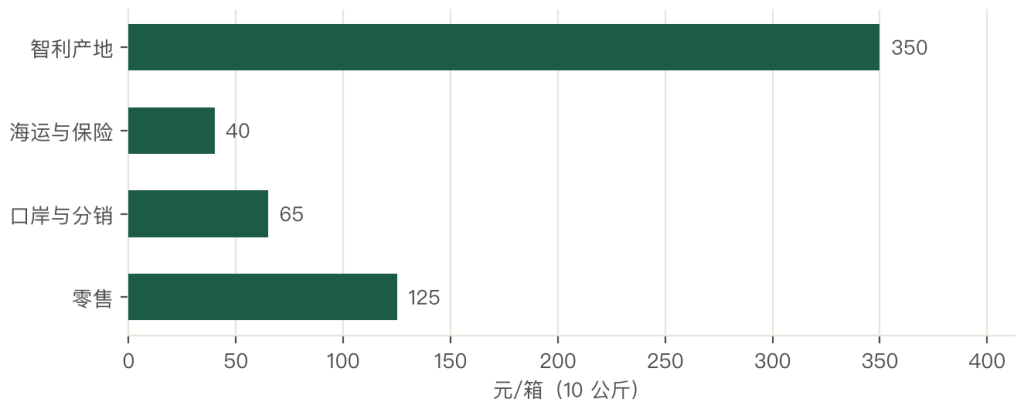
一箱 10 公斤的智利车厘子,零售 500 元(折 50 元/公斤)。这 500 元怎么分?
第一段是智利产地:果园收购价 4 至 6 美元/公斤,折 28 至 42 元/公斤,一箱 280 至 420 元,占 56% 至 84%。这一段含种植成本、采摘、包装、出口商利润。
第二段是海运与保险:3 至 5 元/公斤,一箱 30 至 50 元,占 6% 至 10%。
第三段是国内口岸与分销:报关、商检、冷库、分拨,5 至 8 元/公斤,一箱 50 至 80 元,占 10% 至 16%。
第四段是零售:10 至 15 元/公斤,一箱 100 至 150 元,占 20% 至 30%。
四段加起来超过 100%,因为「零售 500 元」是按低价年份算的,而产地价是按高价年份算的。实际的分配要看年份:2022/23 季(高价年),产地拿 50%、渠道拿 40%;2023/24 季(低价年),产地拿 65%、渠道拿 25%。
这个变化说明:价格下跌时,渠道的利润先被压缩,产地的利润后压缩。原因是「渠道竞争充分」(进口商多、电商多),而「产地供给集中」(智利几家大出口商)。
国产樱桃的价值链不同。一箱 5 公斤的国产设施樱桃,零售 400 元(折 80 元/斤)。分配:种植端 200 至 240 元(50% 至 60%)、采后(预冷、分级、包装)40 至 60 元(10% 至 15%)、流通(运输、批发)60 至 80 元(15% 至 20%)、零售 60 至 100 元(15% 至 25%)。
国产的种植端份额比进口高,因为国产的「产地溢价」高(新鲜、品种)。但国产的「有效售价」低,因为损耗高(15% 至 25%)。
所以国产与进口的竞争,本质是「份额高但损耗大」对「份额低但损耗小」的竞争。国产要赢,必须把损耗降下来。
第十章 成本:设施园与露地园的两种成本
樱桃的成本,设施与露地差三倍。
露地樱桃的亩成本 6,000 至 9,000 元。构成:苗木(按 15 年摊)500 元、农资(肥、药、套袋)1,500 元、人工(修剪、疏果、采收)25 至 35 个工日、3,250 至 4,550 元、地租 800 至 1,200 元、其他 500 元。合计约 6,550 至 8,250 元。
露地樱桃的亩产 800 至 1,500 公斤,按 25 元/斤即 50 元/公斤算,亩产值 4 万至 7.5 万元,亩净利 3.2 万至 6.7 万元。这个水平在水果里算高的,但露地樱桃有「三年不结果」的幼树期,前三年只有投入。
设施樱桃的亩成本 2.5 万至 4 万元。构成:大棚折旧(8 至 15 万元,按 10 年摊)8,000 至 15,000 元、苗木与支架 2,000 元、农资 3,000 元、人工 40 至 50 个工日、5,200 至 6,500 元、地租 1,500 元、加温与水电 3,000 至 5,000 元。合计 2.27 万至 3.3 万元。
设施樱桃的亩产 1.8 吨,按 60 元/斤即 120 元/公斤算,亩产值 21.6 万元,亩净利 18.3 万至 19.3 万元。这个水平是露地的三倍以上。
两种成本的差别,解释了「设施扩张」的动力:一亩设施樱桃的净利 18 万元,是多数水果的十倍。但设施的风险也大:一个大棚 8 至 15 万元,如果遇上花期低温或者授粉失败,一季绝收,损失 10 万元以上。
成本结构里占比最大的一项是「人工」。樱桃的人工主要是「采摘」与「修剪」:采摘要手工(不能机械,因为果皮薄)、要分级(边采边分);修剪要技术(决定来年的花芽)。这两项都是「技术活」,用工成本高,且难以机械化。
所以樱桃的规模上限,比苹果、梨低。一个家庭最多管 20 至 30 亩露地樱桃,或者 5 至 10 亩设施樱桃。
第十一章 一亩樱桃的盈亏
把一亩露地樱桃与一亩设施樱桃的成本并排算。
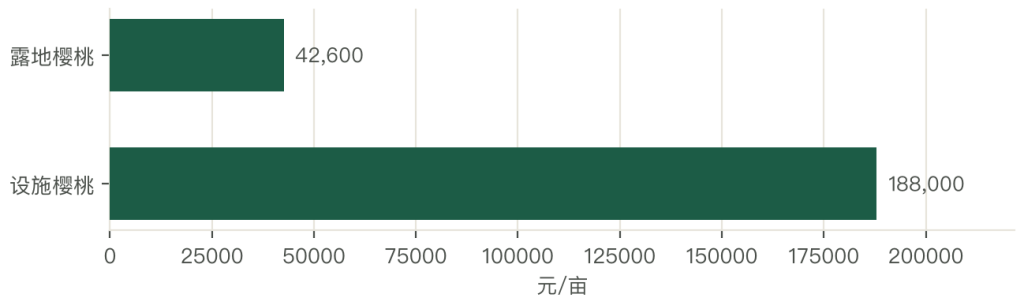
露地(环渤海,7 年树龄盛果期):亩产 1,000 公斤,均价 50 元/公斤,亩产值 5 万元;成本 7,400 元;亩净利 4.26 万元。
设施(大连,暖棚):亩产 1,800 公斤,均价 120 元/公斤,亩产值 21.6 万元;成本 2.8 万元;亩净利 18.8 万元。
两个数字看着都很漂亮。但要看三个前提。
第一个前提是「年份」。樱桃的价格波动大:好年份(减产)价格翻倍,差年份(丰产)价格腰斩。2024 年产季,国产樱桃的产地价从 40 元/斤跌到 15 元/斤的产区不在少数,亩产值腰斩,净利只剩一万多。
第二个前提是「灾害」。樱桃最怕两件事:花期冻害(零下 2 摄氏度冻花)与成熟期裂果(连阴雨)。一次花期冻害能让产量掉七成,一次裂果能让商品率掉五成。所以樱桃的「保险」很重要,但政策性樱桃保险的覆盖面小。
第三个前提是「前三年」。樱桃定植后三年才挂果、五年才丰产,前三年只有投入没有收入。设施樱桃的投入更高(首年 10 至 20 万元),资金压力更大。
三个前提叠加,樱桃的真实收益是「好年赚大钱、平年赚中钱、灾年亏钱」。这个波动比苹果、柑橘都大,因为樱桃的「单产低、单价高」,价格的杠杆效应更明显。
成本里还有一项容易漏掉:「更新成本」。樱桃的盛果期 15 至 20 年,之后要更新。更新的成本(挖树、整地、买苗、养树三年)摊到每年,露地 800 至 1,200 元/亩、设施 1,500 至 2,000 元/亩。
收益里也有一项没算:「副产物」。樱桃的修剪枝条可以做燃料,落果可以做果酱,一亩能卖几百元。这些收入零散,但能抵掉一部分农资成本。
把一亩樱桃的成本与流通端的成本放在一起:种植端赚 4 至 18 万元,采后与流通环节赚 2 至 8 万元,零售端赚 3 至 10 万元。价值分配比苹果、柑橘「友好」,因为樱桃的稀缺性高。
第十二章 渠道:批发、电商、直播、会员店
樱桃的渠道,四条腿走路,而且结构在快速变化。
第一条是批发市场。占进口车厘子的 50%、国产樱桃的 60%。特点是「量大、周转快、价格透明」。进口车厘子在广州江南、上海辉展、北京新发地这些一级批发市场落地,再分销到二批、三批。
第二条是商超与会员店。占进口的 25%、国产的 20%。特点是「标准、稳定、回款周期长」。会员店(山姆、Costco)的采购是「单品爆量」:一个 3J 级的 SKU 一年几百万箱。
第三条是电商与直播。占 30%(2023/24 季),且增速最快。特点是「去中间化、价格低、履约成本高」。直播带货把「产地—消费者」的链条压到最短,价格比批发市场低 10% 至 20%。
第四条是社区团购。占 10%。特点是「预售、集单、次日自提」,履约成本低,适合「整箱」销售。
四条渠道的份额变化,就是「线上占比从 19.2% 升到 38.7%」的具体内容。
渠道变化对产业的影响有三条。
第一是「价格透明化」。过去车厘子的价格由「一级批发商」定,现在由「电商平台」定。消费者在手机上一查就知道「3J 级 5 公斤多少钱」,中间商的加价空间被压缩。
第二是「规格标准化」。电商与会员店要求「按 J 级分选、按箱售卖」,这就逼着产地做分级。分级能力的提升,是这几年国产樱桃最实质的进步。
第三是「履约成本上升」。线上卖樱桃,包装(泡沫箱加冰袋)与快递成本 15 至 25 元/箱,占售价的 5% 至 10%。这个成本必须由「高客单价」覆盖,所以线上卖的主要是「整箱、高等级」的车厘子。
渠道的判断是:线上的份额会继续升(到 45% 左右),批发的份额会降(到 40%),商超与会员店稳定(20% 至 25%)。依据有三:消费者的线上购买习惯在形成;冷链快递在完善;产地的分级能力在提升。
这个变化对种植端的含义是:只会「种」不够,还要会「分级、包装、对接渠道」。而这三件事都需要「规模」,所以渠道变革会加速「产业集中」。
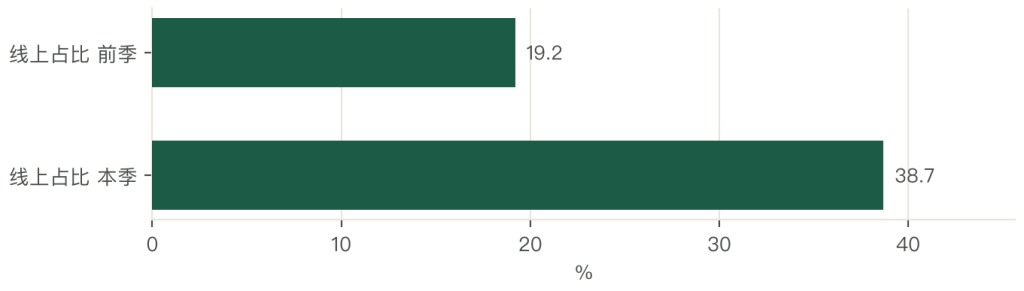
第十三章 品种与砧木:美早、红灯、Kordia 与吉塞拉
樱桃的品种与砧木,是决定「能不能种、卖多少钱」的两件事。
品种这一层最基础。国产的主栽品种是美早、红灯、萨米脱、俄 8 号;进口的智利主栽是 Kordia、Lapins、Bing、Regina。
美早是中国种植面积最大的品种。果大(10 至 12 克)、紫红、肉硬、耐运、丰产,适合设施与露地。它的缺点是「自花不实」(需要授粉树),且「遇雨易裂果」。
红灯是老品种,果大、色艳、早熟,但肉软、不耐运、易裂果。它的种植面积在萎缩,被美早替代。
Kordia 是智利与欧洲的高端品种,果大(12 克以上)、心形、肉硬、风味浓,是「高端车厘子」的代表。它的缺点是「产量低、管理难」,所以价格高。
萨米脱、俄 8 号是「晚熟、耐运」的品种,适合西北高原的露地栽培。
品种选择的逻辑是「时间与市场」:早熟品种(红灯、早大果)抢早市,但品质一般;中熟品种(美早、萨米脱)是主力,兼顾品质与产量;晚熟品种(Kordia、Regina)做高端,价格最高但产量低。
再说砧木。砧木决定「树的大小、结果早晚、抗性」。
传统的砧木是「马扎德」「考特」,树体大、根系深、寿命长,但结果晚(5 至 7 年)、不便密植。
现代的砧木是「吉塞拉 5 号、6 号」,矮化、早果(3 年结果)、适合密植(一亩 80 至 110 株,传统 40 至 60 株)。吉塞拉的缺点是「根系浅、需要支架、寿命短(15 至 20 年)」。
砧木的选择,本质是「早收益」与「长寿命」的权衡。用吉塞拉,三年就能结果,资金回笼快,但树寿命短;用马扎德,五年才结果,但树能活 40 年。
设施樱桃几乎全部用吉塞拉,因为大棚的「空间有限、周转要快」。露地樱桃两种都有,看经营者的资金与耐心。
品种与砧木的趋势有三条。第一是「自花结实品种」的推广,解决「授粉难」的问题。第二是「抗裂果品种」的选育,解决「连阴雨」的损失。第三是「矮化密植」的普及,提高单位面积的早期收益。
三条趋势对产业的启示是:品种与砧木的选择,决定了「资金回收的节奏」。设施栽培要选「早果矮化」,露地栽培可以选「长寿乔化」。



写点看法