

核果类水果研究
3,385 万吨与 15 倍的价差
第六章 李与西梅:650 万吨对 15 万吨进口
中国李的产量 600 万至 700 万吨,取中值 650 万吨,是全球第一大李生产国。
主产区:四川约 150 万吨(脆李、蜂糖李)、贵州约 100 万吨(蜂糖李)、辽宁约 80 万吨(秋李)、河北约 70 万吨、广西约 60 万吨(三华李)。
李子长期的问题是”品种老、价格低”。主栽的青脆李、黑宝石,地头价 1.5 至 3 元/斤,亩产值 3,000 至 5,000 元。这个价格水平维持了十几年,果农的收入基本没变。
2018 年前后,贵州镇宁的蜂糖李走红,把李子的价格上限从 3 元/斤拉到 30 元/斤。蜂糖李的特点是糖度 18% 至 22%(普通李 12% 至 15%)、果肉脆、离核、香气浓。这些特点让它从”便宜的李子”变成了”高端水果”。
但这个案例也暴露了三个问题。一是产量小,镇宁全县 20 万亩、产量 10 万吨级,撑不起全国市场。二是价格波动大,2023 年地头价从 25 元跌到 8 元,跌的原因在”仿冒”,外地李贴”蜂糖李”标签,把价格打下来了。三是品种权保护弱,一个新品种推出去两三年就被大量繁育,育种者收不到钱。
西梅是另一条线。国内西梅面积约 60 万亩、产量 30 至 40 万吨(新疆喀什、和田为主),进口 10 至 15 万吨(智利、法国)。
进口多的原因在”错季”,国产的西梅 8 至 9 月上市,智利的 3 至 5 月上市,正好填冬春的空窗。所以西梅的进口是补充。
西梅的价值在”功能标签”。消费者买西梅是为了膳食纤维(通便),不是为了口感。这个功能定位让它的价格稳定在 15 至 30 元/斤,而且不太受季节影响,因为买的人是”有需求”,不是”尝鲜”。
李与西梅的走势可以分三条看。
第一,李子的分化会加剧。蜂糖李、脆李这类优质品种能卖 10 至 30 元/斤,普通青李只能卖 2 至 3 元/斤。这个分化在五年内会完成,中间的品种会消失。
第二,西梅的国产替代会加速。新疆的西梅面积在扩,五年后产量能到 60 至 80 万吨,进口会被压到 5 万吨级。但国产西梅的加工(西梅干)是短板,鲜果多了消化不掉。
第三,李子的加工潜力没释放。李子干、李子酒、李子汁的加工比例只有 10% 至 15%,远低于杏的 30% 至 40%。这是一个被忽略的机会,但需要品牌,不是靠产地能做起来的。
李子靠品种救品类,反面教训也在蜂糖李的走红,带出了一批”仿冒产区”,外地李贴标卖,把价格打下来。这个过程只用了三年。所以优质品种的红利期,比想象中短。真正能守住溢价的,能守住溢价的是”品种 + 产地 + 标准”三件套,品种决定口感,产地决定稀缺,标准决定可验证。三样缺一样,溢价就守不住。
李子的”品种救品类”,还可以看一个技术细节:蜂糖李的糖度 18% 至 22%,这个糖度由”品种 + 海拔 + 温差”三个条件共同决定。镇宁的海拔 1,000 至 1,300 米、昼夜温差 10 摄氏度以上,这是它甜的物理原因。所以”引种蜂糖李”到平原地区,糖度只能到 14% 至 16%,卖不出那个价。品种可以引,风土引不了。
第七章 杏与梅:225 万吨的西北与 60 万吨的南方
杏的年产量 200 万至 250 万吨,取中值 225 万吨。主产区:新疆约 80 万吨(小白杏、色买提杏)、甘肃约 40 万吨、河北约 35 万吨(承德仁用杏)、内蒙古约 25 万吨。
杏的加工比例 30% 至 40%:杏脯、杏干、杏酱、杏仁。加工把”3 天的货架期”变成”12 个月的保质期”,是杏产业的核心。
杏有一个别的品类没有的特点:仁用杏与肉用杏是两个产业。仁用杏(承德、赤峰)收的是杏仁,一斤杏仁 15 至 30 元,用来做杏仁露、杏仁油;肉用杏(新疆小白杏)收的是果肉,鲜食或做杏脯。两个产业的季节、价格、客群完全不同,但在统计上合在一起。
新疆的小白杏是近年最成功的一个案例。它的特点是”甜、香、离核”,糖度 20% 以上,但极不耐运(3 天)。所以它的销售方式只能是”产地直发 + 空运”,一斤卖到 30 至 60 元,其中空运成本占 30% 至 40%。这个模式跟荔枝一样:用高价格覆盖高运费。
梅的年产量约 60 万吨,主产区是福建(诏安、永泰)、广东(普宁)、浙江(长兴)、云南。加工比例 90%,是全国所有水果里最高的。
梅的高加工率是被逼出来的:鲜梅酸度极高(pH 值 2.5 至 3.0),没法鲜食,只能加工。这个”劣势”反而成了优势:因为不能鲜食,所以全部进加工,价格由加工品决定,不随鲜果市场波动。
梅的加工品分三类:话梅蜜饯(传统,占大头)、梅酒(新增长)、青梅汁与调味品(工业用)。话梅的品牌(同享、佳宝、溜溜梅)已经形成全国认知,价格带 10 至 30 元/袋(100 克),折 50 至 150 元/斤。梅酒(梅见、冰青)在 2020 年后快速崛起,价格带 50 至 150 元/瓶,把青梅的原料价从 2 元/斤拉到 4 至 6 元/斤。
这两个案例说明一个规律:加工品的品牌化,能反向拉动原料价格。梅子从”2 元/斤的酸果”变成”6 元/斤的原料”,凭的梅子从”2 元/斤的酸果”变成”6 元/斤的原料”,凭的是加工品牌的溢价。这条路径对李子、杏子同样适用。
杏的”仁用与肉用”,在产区规划上是两套逻辑。仁用杏看的是”亩产杏仁多少公斤”,一亩 60 至 100 公斤,按 20 元/斤算是 2,400 至 4,000 元;肉用杏看的是”亩产鲜果多少公斤”,一亩 1,500 至 2,500 公斤,按 1.5 元/斤算是 4,500 至 7,500 元。两个产值的量级差不多,但风险结构不同:杏仁的价格更稳(工业需求),鲜杏的价格波动大。所以在同一片区域,仁用与肉用经常会”轮流种”,看哪一年的行情好。
西梅的”功能标签”,本质是”消费理由”。水果的消费理由通常是”好吃、便宜、新鲜”,西梅的理由是”通便”,这是一个”功能性理由”。功能性理由的好处是价格不敏感,坏处是”复购看需求、不看口味”。所以西梅的市场规模有上限:只有”有需求的人”会反复买。这个上限决定了西梅不会成为大众水果,只能做”细分品类”。
第八章 枣:850 万吨与冬枣的 200 万吨
枣是五个品类里最特殊的一个:850 万吨,全球 95% 在中国。
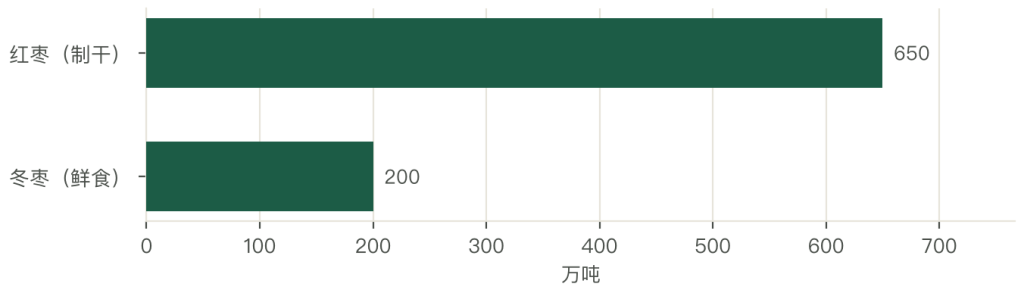
枣分两大类:红枣(制干用)约 650 万吨,主产区新疆(若羌、和田)、河北(沧州)、山东、山西、陕西;冬枣(鲜食用)约 200 万吨,主产区山东沾化、陕西大荔、河北黄骅。
红枣与冬枣是两个生意。
红枣的逻辑是”耐储 + 加工”。鲜枣 3 至 5 元/斤,干枣 12 至 20 元/斤,3 斤鲜枣出 1 斤干枣,增值 3 至 5 倍。红枣的保质期 12 个月以上,能做全国铺货、能进礼盒、能做深加工(枣夹核桃、枣粉、枣汁)。所以红枣的价格常年稳定,不太受年型影响。
冬枣的逻辑是”鲜食 + 溢价”。冬枣 15 至 30 天的货架期,在核果类里最长,所以能做全国铺货;糖度 25% 至 30%,口感脆甜,是鲜食枣里最好的。价格也最高:产地 5 至 15 元/斤,精品礼盒折 30 至 50 元/斤。
冬枣的技术难点是”酒化”。冬枣采后呼吸强度高,堆放不当会发酵,产生酒味,一旦酒化就全批报废。防酒化要三样一起做:透气包装(打孔膜)、及时预冷(采后 6 小时内降到 0 摄氏度)、控制堆高(不超过 40 厘米)。缺一样,一车枣到销地就变味。
枣的产业格局有一个特点:新疆是”量的中心”,山东是”质的中心”。新疆的红枣产量占全国一半以上,凭的是光照足、温差大、病害少;山东的冬枣凭设施(大棚冬枣能提前 1 个月上市)与品牌(沾化冬枣是国家地理标志)。
枣的风险是”扩种”。新疆的红枣面积在 2010 年代快速扩张,产量从 200 万吨增到 500 万吨,价格从 30 元/公斤跌到 8 元/公斤。这个跌价过程跟桃一模一样:扩面积、增产量、价格崩。所以新疆这几年在做”退枣还林”,把低产枣园改种别的。
850 万吨、95% 的全球占比、200 万吨的冬枣,三个数字说明枣是”绝对垄断但内部过剩”。冬枣还有溢价空间,红枣已经进入”去产能”阶段。
枣的”去产能”这件事,有一个具体形态:新疆的枣园在改成”矮化密植”,亩产从 400 公斤提到 800 公斤,同时面积减少。这个做法叫”减面积、提单产”,效果是总产量稳住、成本下降、品质提升。这个路径对桃、李同样适用:与其扩种,不如把老园子改造成矮化密植,一亩顶两亩。但改造要投入(一亩 5,000 至 8,000 元),散户投不起,还是要靠组织。
杏的”三天货架期”,在新疆有一个例外:小白杏的销售半径其实可以做到 2,000 公里,用的是”航空 + 泡沫箱 + 冰袋”的组合,成本每斤 4 至 6 元。这个成本只有 30 元/斤以上的价格才扛得住。所以新疆小白杏的商业模式,跟荔枝的早熟品种一样:用高价格覆盖高运费,做”小而贵”的生意,不做”大而便宜”的生意。
第九章 阳山样本:2 元到 100 元
无锡阳山的水蜜桃,是这个行业最完整的一个”价值重构”样本。
二十年前,阳山桃是 2 至 3 元/斤的普通桃。现在是按只卖的礼盒,6 只装 168 至 288 元,折每只 28 至 48 元、每斤 40 至 100 元。二十年涨了 20 倍以上。
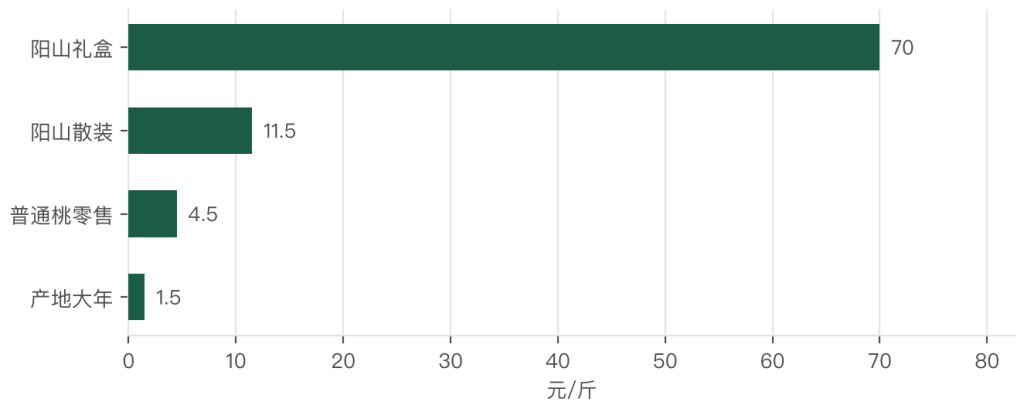
价格阶梯共四级,普通桃产地大年 1 至 2 元/斤、普通桃零售 3 至 6 元/斤、阳山散装 8 至 15 元/斤、阳山礼盒 40 至 100 元/斤。四级台阶,每一级都有明确的支撑。
第一级到第二级是”流通”,做的是把果从产地运到销地,增值 2 至 3 倍。这一级谁都能做。
第二级到第三级是”产地品牌”,押的是地理标志与品质稳定,增值 2 至 3 倍。这一级需要时间积累。
第三级到第四级是”礼盒化”,动的是分级、包装、稀缺性,增值 4 至 6 倍。这一级需要的是”敢不敢控产”。
阳山做对了四件事。
第一是风土叙事。阳山是亿年前的火山口,土壤富含微量元素,这个地理特征成了品牌的物质基础。这个故事有地质依据,所以站得住。
第二是分级。阳山的桃按单果重、着色、果形分三到四级,特级果单果 250 克以上、着色 80% 以上,专门做礼盒;一级果做商超;二级果做批发;等外果做加工。同一片园子的桃,卖出四个价。
第三是地理标志。阳山水蜜桃是国家地理标志产品,这个标给了它产地排他性,别的产区的桃不能叫这个名字。
第四是控产。阳山的核心产区面积有限(约 3 万亩),产量控制在 3 至 4 万吨。控制产量是维持稀缺性的前提:如果阳山把产量做到 10 万吨,价格立刻掉一半。
四件事里,最难的是第四件。因为控产意味着”主动放弃收入”,这跟果农的本能相反。阳山能做到,是因为它的核心产区地理上就那么大,扩不了;换个地方,很难自觉控产。
所以阳山模式的可复制性有限。可以复制的是分级、包装、地标申请,不能复制的是”地理上的稀缺”。这也提醒别的地方:想复制阳山,先问自己有没有”扩不了”的约束;没有的话,靠营销做出来的溢价守不住三年。
阳山模式里最容易被忽略的一条,是”品牌的使用规则”。阳山水蜜桃这个地理标志,只授权给核心产区的合规主体,外地的桃不能叫这个名字。这条规则看起来简单,执行起来极难:要有人查、要有人罚、要有退出机制。多数产区的”地理标志”之所以没用,就是因为只有授权、没有监管。所以”地标”的价值不在那张证书,在”谁敢不敢管”。
阳山的”控产”,还可以算一遍。一亩地如果放产到 4,000 斤,按 3 元/斤卖,收入 1.2 万元;如果控产到 2,000 斤,按 15 元/斤卖,收入 3 万元。控产一半,收入翻 1.5 倍。这笔钱赚头更大,但为什么别的地方不学?因为”控产”要求”全产区一起控”,一家控、别人不控,价格还是被拉下来。所以控产是”集体行动”,不是”个体选择”。
第十章 采后:呼吸跃变与 4 小时
核果类的采后,核心是一个词:呼吸跃变。
桃的呼吸高峰出现在采后 2 至 4 天,乙烯释放峰值 50 至 100 微升/公斤·小时。这个峰值一过,果肉就软了,货架期结束。所以桃的保鲜,本质是”延缓这个峰值”。
延缓跃变有三个手段。低温,0 至 4 摄氏度,把呼吸速率降到五分之一,最有效也最便宜。气调,氧气 2% 至 5%、二氧化碳 3% 至 8%,效果最好但最贵(气调库投资是普通冷库的 2 至 3 倍)。1-MCP(乙烯抑制剂),熏蒸 24 小时,一包药剂几元钱,最方便,但只能延缓 3 至 5 天。
三个手段的组合是有优先级的:先低温,再 1-MCP,最后气调。因为低温是基础,没有低温,1-MCP 和气调都没用。
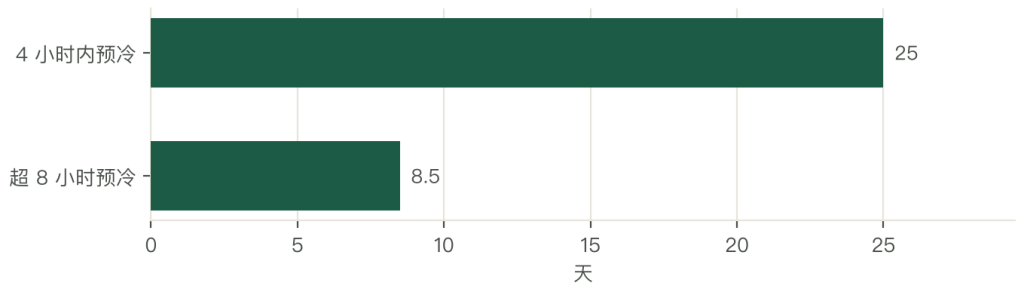
预冷是这条链上最关键的一步。桃采后 4 小时内降到 4 摄氏度,货架期 20 至 30 天;超过 8 小时,货架期只剩 7 至 10 天。这 4 小时的差别,决定了桃能不能出省。
预冷的成本:差压预冷设备 5 至 15 万元,日处理 2 至 4 吨;冰水预冷设备 3 至 8 万元,日处理 1 至 3 吨。对一个年产 100 吨的果园(50 亩)来说,这是一笔不小的投入。
五个品类的采后动作完全不同。桃与杏要抢 4 小时的预冷;李要预冷加气调(5 至 7 天鲜食期,30 至 40 天冷藏期);梅要在 24 小时内送进加工厂(不适冷藏);冬枣要防酒化(透气包装、及时预冷、控堆高)。
这个差异说明,”采后”采后是五套不同的技术。行业里常说的”冷链不足”,其实是”不清楚该做哪一套”。
呼吸跃变这件事,还能推出一个”采摘成熟度”的决策。桃如果要在 3 天内卖掉,可以采八成熟(风味最好);如果要走 2,000 公里,必须采七成熟(硬度够)。这两个成熟度对应的价格差 20% 至 30%:八成熟的桃更甜、更好卖,但只能本地卖;七成熟的桃能走远,但风味差一截。所以”采几分熟”是市场选择,取决于你的渠道能覆盖多远。
冬枣的”防酒化”,往深里说是”厌氧呼吸”的问题。枣在包装里透气不良,会进行无氧呼吸,产生乙醇和乙醛,这就是酒味的来源。所以防酒化的核心是”透气”:包装要打孔、堆高不能超过 40 厘米、库房要通风。这三个动作都是”低成本、高效果”,但经常被忽略,因为看不见摸不着,等闻到酒味已经晚了。这个案例说明,采后技术里最有效的往往是”操作规范”。



写点看法