

市场规模与增长趋势总览研究
第十三章 效率如何变成利润
13.1数字化降本的两个数字
数字化对成本的改善,行业里有两个常被引用的数字:降本 40%、效率提升 50%[9]。
这两个数字需要谨慎使用。它们通常来自具体案例的局部环节,而非全链路的整体改善。把局部数字当成整体数字,会得出过于乐观的结论。
降本 40% 的典型来源是分拣与订单处理环节。传统的人工分拣,一人一小时处理几百件;自动化分拣线处理几千件,人工成本下降七成以上。这部分降本确实存在,但它只占全链路成本的一小部分。
效率提升 50% 的典型来源是调度与路径优化。算法调度替代人工排线,车辆装载率提升、空驶减少,运输效率提升明显。这部分提升也是真实的,但同样只作用于部分环节。
两个数字的正确用法是:作为局部改善的证据,而非整体收益的承诺。判断数字化的真实价值,要看它作用的环节在总成本中的占比。作用于占比 5% 的环节,即使改善 40%,对总成本的影响也只有 2%。
13.2AI 调度降耗 17% 的含金量
AI 路径规划降耗 17%,这个数字比前两个更实在,因为它作用在能耗这一刚性成本上[9]。
能耗占冷库运营成本的 30% 至 50%,占运输成本的比重也不低。降耗 17% 意味着,如果能耗占总成本的 20%,总成本可下降 3.4%。这个幅度看起来不大,但考虑到物流行业净利率只有 3% 至 4%,3.4% 的成本下降足以让净利率翻倍。
17% 的实现路径包括三项:路径优化减少空驶与绕行、温区智能调节避免过度制冷、车辆调度匹配载重与路况。三项都是算法可以优化的领域,不需要大规模硬件投入。
这一数字的启示是:技术投入应优先选择作用在刚性成本上的项目。能耗、人工、路桥是刚性的,改善空间明确;包装、单据是柔性的,改善空间有限。
13.3损耗率与毛利率的杠杆
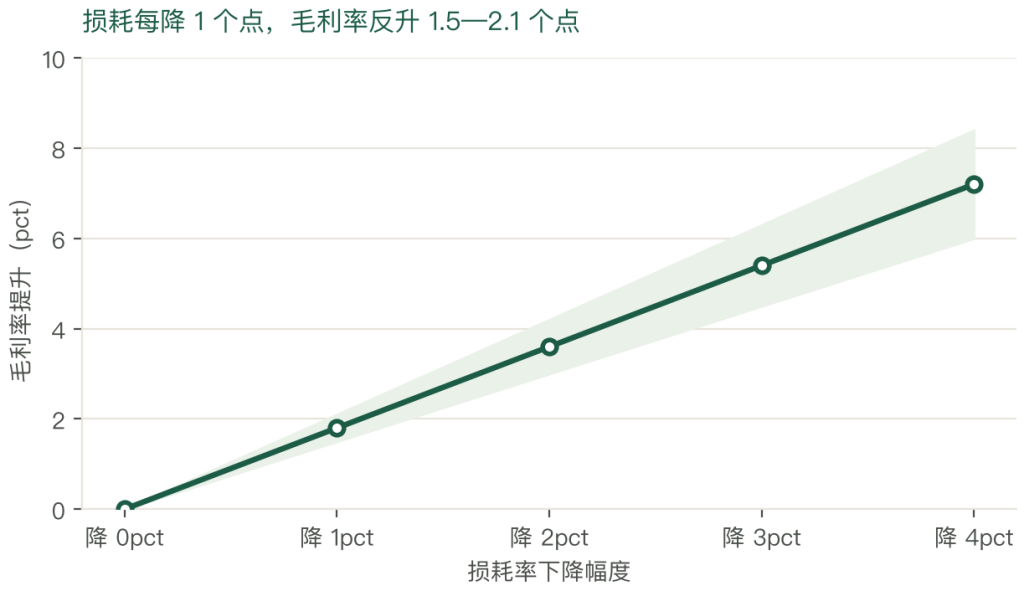
损耗率与毛利率之间的关系,是冷链行业最值得关注的杠杆:损耗率每降低 1 个百分点,流通企业毛利率反升 1.5 至 2.1 个百分点[9]。
这个杠杆的强度需要对比。物流行业的净利率只有 3% 至 4%,而毛利率提升 1.5 至 2.1 个百分点,相当于净利率提升幅度接近五成。这是一个极高的杠杆。
杠杆的来源是损耗的双重属性。损耗既是成本(货物损失),又是收入损失(可售量减少)。降低损耗,等于同时降低成本与增加收入,两个方向叠加,效果被放大。
这一杠杆解释了为什么冷链的技术投入回报高于普货物流。普通物流的效率改善只能降成本,冷链的效率改善既降成本又增收入。同样的投入,冷链的回报更高。
杠杆的存在也解释了行业的分化。能把损耗从 18% 降到 5% 的企业,毛利率大幅提升;做不到的企业,只能在低毛利区间挣扎。头部与尾部的差距,很大程度上是损耗率的差距。
13.4物联网温控的渗透与回报
物联网温控的渗透率从 2020 年的 35% 升到 2025 年的 72%[9],五年翻倍。
渗透率的提升带来两个效应。第一个效应是数据积累,温控数据的规模扩大,为算法优化提供了基础。第二个效应是管理标准化,温控从依赖经验转为依赖数据,管理的一致性提升。
回报的测算相对直接。温控改善带来的收益包括:损耗下降、客户投诉减少、合规风险降低。三项收益中,损耗下降可以量化,后两项难以直接量化但确实存在。
投入的回收期取决于规模。大规模企业分摊到单位货物的系统成本低,回收期短;小规模企业分摊成本高,回收期长。这也是为什么 72% 的渗透率之后,剩余的 28% 推进缓慢:多是规模小、回报差的主体。
13.5效率投入的优先级排序
把各类效率投入按性价比排序,顺序大致是:
第一优先是装载率与周转率的改善。这两项不需要大额投入,靠管理优化就能实现,回报立竿见影。运输与仓储合计占成本 75%,改善空间最大。
第二优先是能耗管理。AI 调度、峰谷用电、制冷策略优化,投入中等、回报明确,作用在刚性成本上。
第三优先是损耗控制。包装改善、装卸规范、在途时间压缩,投入较小、回报高(毛利率杠杆 1.5 至 2.1 倍)。
第四优先是自动化设备。立体库、AGV、自动分拣,投入大、回报周期长,适合规模足够的企业。
第五优先是数据中台与信息系统。投入大、回报间接,适合已经完成前四项的企业。
这个排序与行业常见的投入顺序并不一致。行业里很多企业先上系统、再上设备,结果基础管理没做好,投入的效果被浪费。正确的顺序是从管理到设备,从低成本到高成本。
第十四章 风险与挑战
14.1价格竞争与单价下行
价格竞争是当前最直接的风险。
表现是费率下行。冷库租金在部分区域下跌,冷藏车运价承压,冷链服务费难以提升。背后的原因是供给过剩:冷库容量增速 5.53% 高于需求增速 4.50%。
价格竞争的后果是收入增速低于需求增速。2025 年收入增长 3.84%,需求增长 4.50%,差额 0.66 个百分点,就是价格下行的量化表现。
价格竞争对不同主体的影响不同。资产持有方的抗压能力强,因为资产可以等待周期;运营方的抗压能力弱,因为成本刚性。中小企业的抗压能力最弱,因为它们既没有资产缓冲,也没有规模优势。
缓解价格竞争的路径有两条。一是差异化,通过服务质量、温控能力、响应速度形成区别,避免纯价格竞争。二是退出,低效产能退出市场,供需恢复平衡。两条路径都需要时间。
14.2供给过剩与利用率
供给过剩是结构性问题,比价格竞争更根本。
数据上有两个证据。第一个是冷库增速高于需求增速,产能利用率在下降。第二个是冷藏车销量增长 30.2%,运力供给快速扩张,运价承压。
利用率下降的后果是资产回报下降。冷库的固定成本刚性,利用率不足时单位成本上升,利润被侵蚀。同理,冷藏车的空驶率上升,单趟成本增加。
供给过剩的根源在投资决策的时滞。冷库建设周期一到两年,投资决策基于当时的景气判断;等建成投产,市场可能已经变化。这种时滞导致供给总是滞后于需求,形成周期性的过剩。
应对供给过剩,企业能做的是两点。一是控制扩张节奏,避免在景气高点集中投资。二是提高存量资产的利用率,通过客户结构优化与增值服务提升单位产出。
14.3成本刚性:能源与人工
成本刚性是慢性风险,短期不致命,长期侵蚀利润。
能源成本的刚性体现在两方面。一是电价长期趋势向上,二是冷库的基础负荷无法降低。电费占冷库运营成本的 30% 至 50%,电价每上涨一毛,利润就明显收窄。
人工成本的刚性同样明显。冷链作业环境艰苦,招工难、留人难,工资水平持续上升。自动化可以替代部分人工,但投入大、周期长。
两项刚性的组合效果是:收入端价格下行,成本端刚性上升,中间的利润空间被两头挤压。这就是为什么行业规模在涨、从业者感受却在变差。
14.4损耗率的两极分化
损耗率的两极分化是最值得警惕的结构性风险。
头部企业的损耗率低于 1.5%,行业平均仍在 8% 至 12%[9]。差距在六到八倍。这一差距不是能力问题,是体系问题:设施、管理、客户结构三者叠加形成的系统性差距。
分化的后果是竞争格局的重塑。低损耗企业能承接高价值客户,获得溢价;高损耗企业只能承接低价值客户,陷入价格战。分化会自我强化,因为高毛利支撑再投资,低毛利无法投资。
对中小企业而言,缩小差距的路径有两条。一是设备升级,投入明确但回收期长;二是管理改善,投入小但需要组织能力。多数情况下,管理改善的性价比更高,因为损耗的主要来源是作业不规范,而非设备不足。
14.5合规成本的持续上升
合规成本是确定性上升的风险。
追溯要求、温控标准、碳披露义务,三项要求同时在加严。合规成本的固定属性,使中小企业的单位成本上升幅度更大。
合规成本的上升有一个特点:它是阶梯式的。每提高一次标准,就有一批企业因无法达标而退出。这一机制在客观上推动了集中度提升,但对被淘汰的企业是生存问题。
应对合规成本,企业能做的是提前对标。把合规要求纳入项目设计,避免事后改造;把合规能力做成竞争优势,而非被动应对。合规做得好,可以成为进入高价值客户的门槛。
第十五章 趋势预判、机会与启示
15.1十五五的三个判断
基于前十四章的分析,对十五五期间给出三个判断。
判断一:总量增速稳定在 3% 至 5%。需求端的增长来自渗透率提升与结构升级,供给端的扩张会放缓,两者共同决定总增速。2025 年需求 3.814 亿吨,预计稳步向 4 亿吨 以上量级迈进[2]。
判断二:价值分配向效率端倾斜。规模扩张阶段,谁有资源谁得利;效率提升阶段,谁有效率谁得利。损耗率低、周转快、装载率高的企业会获得更多份额。
判断三:价格中枢下移但结构性溢价仍在。标准服务的价格会继续下行,但专业化服务(医药冷链、产地预处理、一体化方案)的溢价会保持。企业要么做规模,要么做专业,中间的模糊地带最难生存。
三个判断的确定性不同。判断一基于数据趋势,确定性高;判断二基于机制推演,确定性中等;判断三基于当前观察,确定性偏低但方向明确。
15.2三个确定性机会
机会集中在三个方向。
第一个是产地冷链。产地低温处理率 2023 年仅 32%,2030 年目标超过 60%[8],缺口巨大。105 个骨干基地与集配中心的布局,为产地冷链提供了网络支撑。机会不在于建库,而在于把产地仓与货源组织结合起来。
第二个是损耗改善服务。损耗率每降 1 个百分点,毛利率提升 1.5 至 2.1 个百分点,这个杠杆对客户极具吸引力。能提供降损服务的企业(包括包装、预冷、装卸、在途管理),可以从客户节省的成本中分成。
第三个是专业化细分。医药冷链、预制菜干线、水产品多温区、鲜切果蔬,四个细分领域各有门槛与溢价。在这些领域做到专业,比在通用市场拼价格更可持续。
三个机会的共同特征是:都不依赖规模扩张,而依赖能力提升。这与行业从规模转向效率的大趋势一致。
15.3对不同主体的建议
对资产持有方:控制新建节奏,把资源投向存量资产的提效。判断标准是利用率与租金走势,两个指标同时下行的区域不宜新增投资。可关注产地仓,但必须先验证货源与品类接续。
对运营方:把资源集中在装载率与周转率上,这两项不需要大额投入就能改善。同时把损耗管理做成产品,向客户收取降损服务费,这是从薄利走向合理利润的现实路径。
对货主方:把冷链成本从”运费”重新理解为”损耗加运费”。很多情况下,运费高但损耗低的方案,总成本更低。用总成本而非单运费筛选供应商,能显著改善自身的盈利。
对政策制定方:补贴从建设转向运营,考核从投资额转向实际处理量与降损率。同时补标准与人才的短板,这两项决定行业的长期效率。
15.4六个跟踪指标
给出六个可跟踪的指标,用于验证前述判断。
第一个是单吨收入。2025 年约 1460 元/吨,下降说明价格承压,企稳说明供需改善。
第二个是冷库利用率。这是判断供给过剩程度的核心指标,行业缺乏统一披露,可用租金走势替代观察。
第三个是产地低温处理率。从 32% 向 60% 迈进的速度,决定产地冷链的投资节奏。
第四个是果蔬损耗率。从 18% 向 5% 收敛的速度,决定冷链的技术价值能否兑现。
第五个是 CR10。从 20% 向 25% 至 30% 提升的速度,决定行业的竞争格局。
第六个是专业冷链运营商的毛利率。15% 至 25% 的区间是否稳定,决定专业化路线是否成立。
六个指标的组合,可以判断行业处在”规模扩张””效率提升”还是”出清整合”阶段。当前的位置大致是”规模扩张后期向效率提升过渡”。
15.5对从业者的三条启示
最后给出三条启示,针对从业者。
第一条:理解两本账。规模账与分配账要一起看。只看规模,会误判行业的景气;只看分配,会低估行业的机会。两本账合起来,才知道自己在哪、能往哪走。
第二条:算清一笔账。任何冷链项目,先算装载率、周转率、损耗率三个数。三个数达标,项目成立;不达标,再好的方案也是纸上谈兵。
第三条:选对一个位置。冷链的四层结构里,上游薄利、中游薄利、渠道加价、终端承压。真正有空间的位置,是能提供不可替代服务的位置,包括产地组织、降损服务、专业化细分。选位置比努力更重要。
附录 关键数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2025 冷链物流总收入 | 5567.1 亿元 | 同比 +3.84%,中物联冷链委 |
| 2025 冷链需求总量 | 3.814 亿吨 | 同比 +4.50% |
| 2020 冷链物流收入 | 3832 亿元 | 十四五规划基期 |
| 五年收入增量 | 约 1735 亿元 | 2020—2025 年 |
| 单吨收入 | 约 1460 元/吨 | 收入除以需求测算 |
| 冷库总容量 | 2.67 亿立方米 | 2025 年,同比 +5.53% |
| 冷藏车销量 | 81969 辆 | 2025 年,同比 +30.2% |
| 新能源冷藏车渗透率 | 44.86% | 2025 年销量口径 |
| 农林牧渔业总产值 | 超 15 万亿元 | 2023 年,国家统计局 |
| 农林牧渔业总产值增速 | 约 3% | 2024 年 |
| 果蔬流通损耗率 | 约 18% | 中国农科院 2024 |
| 肉类流通损耗率 | 约 12% | 中国农科院 2024 |
| 发达国家果蔬损耗率 | 低于 5% | 中国农科院 2024 |
| 产地低温处理率 | 32% | 2023 年 |
| 产地低温处理率目标 | 超过 60% | 2030 年,行业测算 |
| 国家骨干冷链物流基地 | 105 个 | 2025 年 |
| 生鲜电商交易规模 | 7367.9 亿元 | 2024 年,渗透率 14.9% |
| 生鲜电商用户规模 | 5.77 亿 | 2024 年 |
| 生鲜电商 2025 预测 | 1.2 万亿元 | 未来五年 CAGR 超 30% |
| 生鲜电商占城镇居民食品支出 | 33.9% | 2025 年 |
| 线上生鲜购买频次 | 每周 2.3 次 | 2025 年 |
| 海鲜水产年增速 | 40% | 2025 年 |
| 生鲜电商前置仓数量 | 超 8000 个 | 2025 年 |
| 冷链运输需求增速 | 28% | 生鲜电商带动 |
| 预制菜头部企业日均发货 | 15 万单 | 较 2022 年增长 3 倍 |
| 医药冷链市场规模 | 1200 亿元 | 2024 年 |
| 医药冷库改造投资增速 | 33% | 新版 GSP 带动 |
| 冷链成本结构(运输) | 约 45% | 全链路测算 |
| 冷链成本结构(仓储) | 约 30% | 全链路测算 |
| 冷链成本结构(技术温控) | 约 15% | 全链路测算 |
| 冷链成本占蔬菜终端售价 | 约 25% | 常温约 10% |
| 冷链与常温成本差 | 高 30%—50% | 蔬菜品类测算 |
| 甘肃苹果运粤冷链成本占比 | 35% | 东部本地约 15% |
| 冷库能耗占运营成本 | 30%—50% | 行业测算 |
| 普货干线运输成本 | 约 180 元/吨 | 邢台至上海 1000 公里 20 吨 |
| 传统流通环节数 | 平均 4.7 级 | 农业农村部调研 |
| 每级加价率 | 8%—12% | 农业农村部调研 |
| 终端较产地累计涨幅 | 超过 200% | 加价链测算 |
| 加价结构(代办) | 5%—8% | 行业拆解 |
| 加价结构(产地批发) | 10%—15% | 行业拆解 |
| 加价结构(干线) | 8%—12% | 行业拆解 |
| 加价结构(销地批发) | 15%—20% | 行业拆解 |
| 加价结构(零售) | 20%—30% | 行业拆解 |
| 非生产性流通成本占比 | 70% 以上 | 行业测算 |
| 农户分得终端售价 | 5%—15% | 散户更低 |
| 河南西瓜地头价 | 0.2 元/斤 | 案例 |
| 河南西瓜终端价 | 3 元/斤 | 案例,约 15 倍 |
| 西瓜流通成本构成 | 运输 25%、损耗 20%、仓储人工摊位 25% | 案例拆解 |
| 西瓜农户所得 | 3%—8% | 案例 |
| 猪肉养殖到餐桌涨幅 | 约 200% | 案例 |
| 猪肉养殖户利润占比 | 不足 5% | 案例 |
| 产地直供链路 | 2—3 级 | 压缩后 |
| 产地直供加价率下降 | 30% 以上 | 测算 |
| 损耗降 1pct 的加价率影响 | 降 2.3—2.8pct | 测算 |
| 损耗降 1pct 的毛利率影响 | 升 1.5—2.1pct | 测算 |
| 冷链集中度 CR5 | 10%—12% | 2025 年 |
| 冷链集中度 CR10 | 18%—22% | 2025 年 |
| 顺丰冷运与京东冷链合计份额 | 超过 8% | 2025 年 |
| 顺丰控股 2024 营收 | 2844 亿元 | 年报 |
| 顺丰控股 2024 毛利率 | 13.93% | 年报 |
| 顺丰控股 2024 净利率 | 3.59% | 年报 |
| 顺丰控股 2024 归母净利 | 102 亿元 | 同比 +23.5% |
| 顺丰控股 2024 ROE | 11.16% | 年报 |
| 顺丰控股总资产周转率 | 1.31 次 | 2024 年 |
| 京东物流 2024 营收 | 1828 亿元 | 年报 |
| 京东物流 2024 毛利率 | 10.23% | 年报 |
| 京东物流 2024 净利率 | 3.88% | 经调整 4.3% |
| 京东物流 2024 归母净利 | 62 亿元 | 同比 +905.78% |
| 专业冷链运营商毛利率 | 15%—25% | 行业测算 |
| 数字化降本幅度 | 40% | 案例实测 |
| 数字化效率提升 | 50% | 案例实测 |
| AI 路径规划降耗 | 17% | 企业案例 |
| 物联网温控渗透率 | 35% 提升至 72% | 2020—2025 年 |
| 进口冷链区块链溯源覆盖 | 100% | 进口冷链食品 |
| 行业平均损耗率 | 8%—12% | 非头部企业 |
| 头部企业损耗率 | 低于 1.5% | 头部企业 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 15 万亿底盘与 5567 亿冷链的体量关系 | 第二章 |
| 图 2 | 果蔬、肉类与发达国家的流通损耗对比 | 第二章 |
| 图 3 | 冷链收入五年走势与增速台阶 | 第三章 |
| 图 4 | 需求增速与收入增速的差额 | 第三章 |
| 图 5 | 三条增量赛道的规模对比 | 第四章 |
| 图 6 | 冷链成本结构四段拆解 | 第五章 |
| 图 7 | 冷链与常温的成本占售价对比 | 第五章 |
| 图 8 | 单吨运输成本的品类溢价 | 第六章 |
| 图 9 | 加价链逐级拆解 | 第七章 |
| 图 10 | 西瓜案例的价格构成 | 第七章 |
| 图 11 | 农户所得与链路压缩 | 第九章 |
| 图 12 | 集中度与头部份额 | 第十章 |
| 图 13 | 顺丰与京东物流财务对比 | 第十一章 |
| 图 14 | 损耗率与毛利率的杠杆 | 第十三章 |



写点看法