

咖啡研究
3,800 亿元的终端与 30 亿元的生豆
第七章 供给:14.2 万吨与五个产区
供给高度集中在一个省。
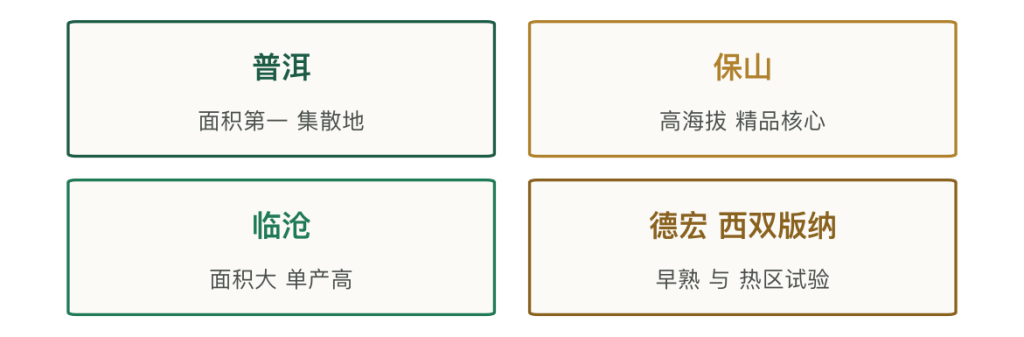
云南五个产区各有分工。普洱是核心,面积与产量都排第一,综合加工能力最强;保山海拔高、昼夜温差大,小粒种品质最好,是精品豆的主产区;临沧面积大、单产高,商业豆为主;德宏纬度低、湿热,采摘期最早,11 月就能上市;西双版纳是热区试验带,种的是抗病品种。
五个产区的共同点是山地。
普洱与保山的分工值得单看。普洱面积最大、加工厂最集中,是商业豆的集散地;保山海拔 1,200 至 1,600 米,昼夜温差 10 摄氏度以上,糖分积累慢、酸度明亮,是精品豆的核心区。同一个省,两套价格体系。坡度 15 度以上的地块占多数,机械化上不去,采摘、除草、施肥全靠人工。这个地形决定了单产低、成本高,也决定了云南做不了巴西那种大规模低价豆。
单产的差距很明显。云南亩产生豆 200 至 260 公斤,巴西 300 至 400 公斤,越南罗布斯塔更高。差距来自三处:良种覆盖率、水肥管理、采摘标准。云南的良种覆盖率在提升,但与巴西仍有距离。
供给弹性极低。咖啡从定植到丰产要 3 至 4 年,价格涨了当年补不上,价格跌了也砍不掉。这个滞后制造了「价涨、扩种、过剩、价跌」的周期,一轮 5 至 7 年。
全国的供需还有缺口。国内消费折生豆 30 至 40 万吨,自产 14.5 万吨,进口约 14 万吨。缺口靠进口补,主要是巴西、越南、哥伦比亚、埃塞俄比亚的豆,用于拼配与高端产品。
进口的结构值得看。巴西豆做基底,量大价稳;越南罗布斯塔做速溶与拼配,价格最低;哥伦比亚与埃塞俄比亚做高端拼配与单品,价格最高。云南豆的竞争对手是哥伦比亚这类「中高端阿拉比卡」,巴西的价位不在同一个区间。
第八章 需求:12 杯对 300 杯
需求的现状是小基数、高增速。
人均 12 至 16 杯一年,美国 300 杯以上,日本 200 杯以上,韩国 200 杯以上。一线城市渗透率 30% 至 40%,下沉市场不足 10%。
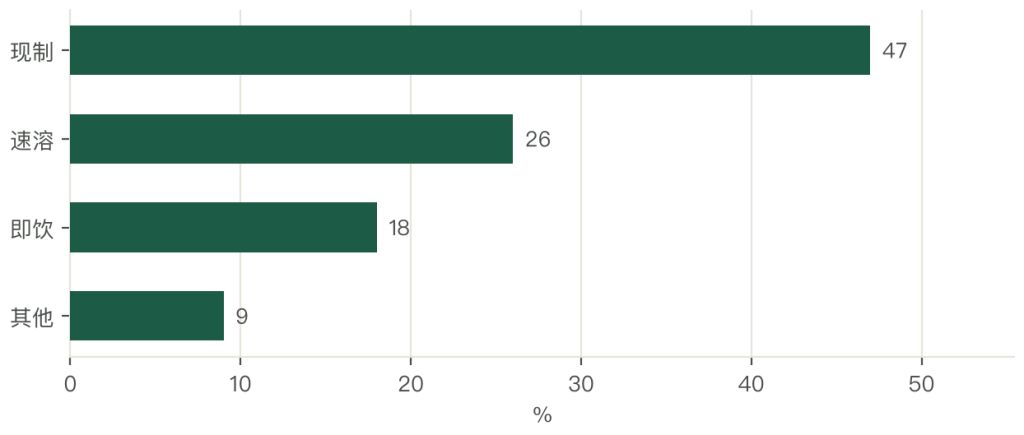
结构在快速变化。现制占 45% 至 50%,速溶 35%,即饮 15% 至 20%。现制贡献主要增量,速溶守基本盘,即饮增速最快。
三个场景并进。办公通勤是高频刚需,靠外送与自提承接;社交第三空间靠门店体验承接;居家休闲靠零售化产品(挂耳、冻干、咖啡液)承接。三个场景把消费频次从「一周一次」推到「一天一次」。
三群人撑起需求。22 至 40 岁的都市白领是主力,女性略多;学生与自由职业者复购高;下沉市场的年轻尝鲜客价格敏感、增速最快。
三个趋势在同时发生。健康化,0 糖、黑咖、低卡的占比上升;平价化,9.9 元成为常态价格;日常化,咖啡从社交消费变成日常刚需。三个趋势互相强化,一起把渗透率往上推。
下沉是最大的增量。
咖啡与新茶饮的竞争在 15 至 30 元这一段。奶茶的客单 12 至 20 元、咖啡的客单 9 至 35 元,两边的重叠区正好是写字楼商圈。竞争的结果是产品互相渗透:奶茶店上咖啡,咖啡店上果咖,边界越来越模糊。一线城市门店密度已经很高,新开店往三四线与县域走。下沉市场的特点是价格敏感、口味偏甜(奶咖占比高)、对品牌认知弱,这三点决定了产品与定价都要重做。
需求还有一处结构性缺口
杯量的分布极不均衡。一线城市的核心白领一周喝 5 至 10 杯,县域的年轻人一个月喝 1 至 2 杯。平均值 12 至 16 杯掩盖了这个差距,做市场判断时要看分位数,不能只看均值。
需求还有一处结构性缺口,就在黑咖。健康化把黑咖的占比从 20% 推到 30% 以上,而黑咖对豆子的品质要求最高。这个变化直接利好精品豆,是云南精品化的需求基础。
第九章 品类:1,800 亿、1,000 亿与 700 亿
终端的三块盘子,逻辑完全不同。
现制 1,800 亿元,增速 25% 至 30%。现制的核心是门店密度与单杯成本。9.9 元价格战把客单压下来,把杯量推上去,单店模型从「高客单低频次」变成「低客单高频次」。
速溶 1,000 亿元,增速 3% 至 5%。雀巢主导,国货三顿半、永璞、隅田川用冻干抢份额。冻干的溢价是普通速溶的 30% 至 50%,靠的是「冷水可溶、风味接近现磨」。
即饮 600 至 800 亿元,增速 10% 至 15%。农夫、元气、星巴克瓶装、康师傅混战,渠道是便利店与电商。即饮把咖啡做成饮料,客单低但受众广。
三块的用豆结构不同。现制用阿拉比卡拼配,精品店用单品;速溶用罗布斯塔与阿拉比卡混合,冻干用高品质阿拉比卡;即饮用中低品质阿拉比卡加罗布斯塔。品质要求从高到低排,是现制、冻干、即饮、普通速溶。
三块的毛利结构也不同。
速溶的升级路线是冻干。普通喷雾干燥的速溶一公斤 80 至 120 元,冻干一公斤 300 至 500 元,风味接近现磨。冻干设备投入 1,000 万至 3,000 万元,一条线产能有限,这是国货品牌能做差异化的技术窗口。现制直营 60% 至 75%,冻干 40% 至 60%,即饮 30% 至 45%,普通速溶 35% 至 45%。毛利高的一段靠门店与品牌,毛利低的一段靠渠道与规模。
品类的演化有三个方向。
现制的单店模型可以拆开看。日销 300 杯、客单 12 元,日营收 3,600 元,月营收 10.8 万元;房租 2.2 万元、人工 2.4 万元、物料 2.9 万元、折旧与营销 1.8 万元,合计 9.3 万元,净利 1.5 万元,净利率 14%。杯量掉到 200 杯就接近盈亏平衡。一个是现制下沉,把门店开到县域;一个是零售化,把咖啡做成挂耳、冻干、咖啡液,进入家庭与办公;一个是即饮升级,用冷萃与气泡做差异化。
三个方向里,零售化的增速最快。
现制下沉的第二道约束是人才。一个店长要会排班、控损耗、带新人,培养周期 3 至 6 个月;县域招不到人,总部要外派,人力成本比一线高 20%。所以下沉的速度不由租金决定,由人决定。它把咖啡从「必须到店」变成「随时可喝」,把消费场景从门店半径扩到全国。对上游的含义是:品质豆多了一个不走门店的出口。
第十章 加工:烘焙 35% 的价值高地
加工分三段,价值集中在中间一段。
初加工在产区完成。脱皮、脱胶、干燥、脱壳四步,把鲜果变成生豆。水洗法的用水量最大,一吨鲜果要 3 至 5 吨水;日晒法不用水,但翻晒要人工,占地大。初加工的毛利 10% 至 15%,吨加工费 1.5 至 2 元一公斤。
烘焙在消费地完成。生豆 20 元进厂,经升温、一爆、 Development、下豆冷却,出熟豆 82% 至 88%。熟豆出厂 80 至 120 元,加价 60 至 100 元。这一段是全链最厚的中段。
萃取在门店完成。半自动机靠咖啡师,全自动机靠程序。单杯用豆 15 至 20 克,萃取 25 至 30 秒,出液 30 至 40 毫升。萃取参数的稳定,决定了连锁品牌能不能做到「千店一味」。
三段的门槛不一样。初加工拼设备与人工,谁的处理中心大、谁的水电便宜,谁成本低。烘焙拼曲线与拼配,谁能把不同批次的豆烘成一致的风味,谁有客户。萃取拼标准化,谁能把咖啡师的技能转成程序,谁能规模复制。
烘焙的技术细节值得看。
处理法的水耗是产区的一道隐形成本。传统水洗一吨鲜果耗水 3 至 5 吨,一个日处理 20 吨的处理中心,一个产季要 2 万吨水;循环水系统能把水耗降到 1 吨以内,投入 20 万至 40 万元。缺水产区上这套设备,是能不能开工的问题。同样一批豆,浅烘保留花果酸,中烘平衡,深烘出焦糖与苦。烘焙曲线差 30 秒,风味差一个档。所以烘焙师的培养要 2 至 3 年,是这一段的核心资产。
云南补烘焙的现实路径有两条。一条是建「产地烘焙加就近供应」,服务西南市场与出口;另一条是与沿海烘焙厂合资,把一部分产能放在产区,换取技术与订单。两条都比「自己从零建品牌」现实。
第十一章 价格:地头 20 元到杯中 300 元
一条咖啡的价格链有四个节点。
第一个是生豆地头价,20 元一公斤上下,商业豆 15 至 25 元,精品豆 30 至 60 元。这个价跟纽约期货联动,期货涨跌 10%,地头价跟着动 6% 至 8%。
第二个是 生豆到岸价,30 至 40 元一公斤。含升贴水、海运费、关税与增值税。生豆最惠国关税 8%,东盟自贸与 RCEP 项下部分零关税。
第三个是 烘焙豆出厂价,80 至 120 元。生豆变熟豆,重量掉 15%,价格涨 4 至 6 倍。
第四个是 杯。一杯用豆 18 至 24 克生豆当量,按 30 元一杯算,折 1,500 至 2,000 元一公斤。按 9.9 元算,折 500 至 600 元。
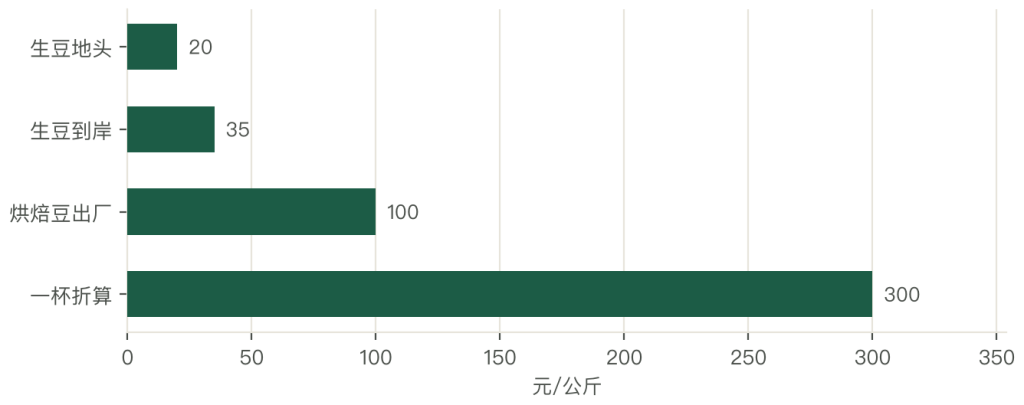
从 20 元到 300 元,中间是 15 倍。这个倍数由三段构成。烘焙 4 至 6 倍,门店服务 3 至 5 倍,品牌溢价 1 至 2 倍。
价格的波动主要来自两个方向。一个是国际期货,ICE 阿拉比卡长期在 1.5 至 3 美元一磅之间波动,巴西一场霜冻能让价格短期涨 30%。另一个是汇率,人民币贬值 5%,进口豆成本就涨 5%。
地头价的波动比期货更剧烈。云南咖农卖的是「期货减升贴水」,期货跌的时候,升贴水也被压,两头一起跌。2022 年期货冲高时云南豆难卖,2024 年期货回落时又被压价,产区夹在中间。
精品豆的价格逻辑不同。它不跟期货走,跟杯测分与买家走。80 分与 85 分的价差能到一倍,同一批豆卖给不同的买家,价格也能差 30%。这条价格线由品质与关系决定。
价格的季节性强。
升贴水是产区最吃亏的一段。期货价格全球公开,升贴水却由买家定,按瑕疵率、含水率、杯测分逐项扣。云南商业豆的贴水常年 10 至 30 美分一磅,等于在期货价上再打九折;精品豆反过来有溢价,85 分以上能加 30 至 80 美分。云南的采摘期 11 月到次年 3 月,新豆上市时价格最低,7 至 9 月库存最紧时价格最高。这个季节性给了贸易商囤货的空间,也给了他们亏钱的机会。
第十二章 渠道:快取小店、第三空间与零售化
快取小店是主流。20 至 40 平方米,外带与自提为主,单店日杯量 300 至 500,客单 12 至 18 元。房租与人工占收入 25% 至 35%,是成本最低的模型。
第三空间是另一种模型。150 至 250 平方米,重装修、重座位、重体验,客单 30 至 40 元,翻台率低。房租占收入 20% 至 30%,人工 20% 左右,靠客单而不是靠杯量。
零售化是第三条路。挂耳、冻干、咖啡液、咖啡豆,通过电商与商超卖到家庭与办公。这一条没有门店租金,但有流量费,平台扣点加投流占 30% 至 40%。
即饮是第四条。便利店、商超、自动售货机,靠铺货与冰柜位置,毛利低但周转快。
四个渠道的融合在加深。
渠道的回款周期差别很大。现制门店现款现货,商超 45 至 60 天,电商平台 15 至 30 天,B 端客户 30 至 60 天。一个年销 1 亿元的烘焙厂,回款周期从 30 天拉到 60 天,就多占 800 万元流动资金。门店做外送,把半径从 500 米扩到 3 公里;门店卖零售装,把「到店消费」变成「带回家喝」;电商做订阅,把一次性购买变成月度复购。融合的结果是单店的上限被打开。
渠道成本的关键在密度。一个城市 100 家店与 30 家店,供应链成本差一倍。中央仓、配送车、督导人力的固定投入,要靠门店密度摊薄。这是头部品牌敢打价格战的底气。
下沉市场的渠道逻辑不同。
自动咖啡机是一条被忽略的渠道。写字楼、医院、学校放一台,单杯 8 至 12 元,运维靠补货与清洁,单机月销 300 至 600 杯。这一条的优势是租金为零、24 小时营业,劣势是品质与体验都有限,只能承接最基础的需求。县域的门店租金低、人工低,但杯量也低。单店模型是否成立,取决于当地的白领密度与奶茶消费习惯。所以下沉不是简单复制,要重算单店模型。
第十三章 竞争:CR5 60% 与两超多强
竞争格局是下游集中、上游极散。
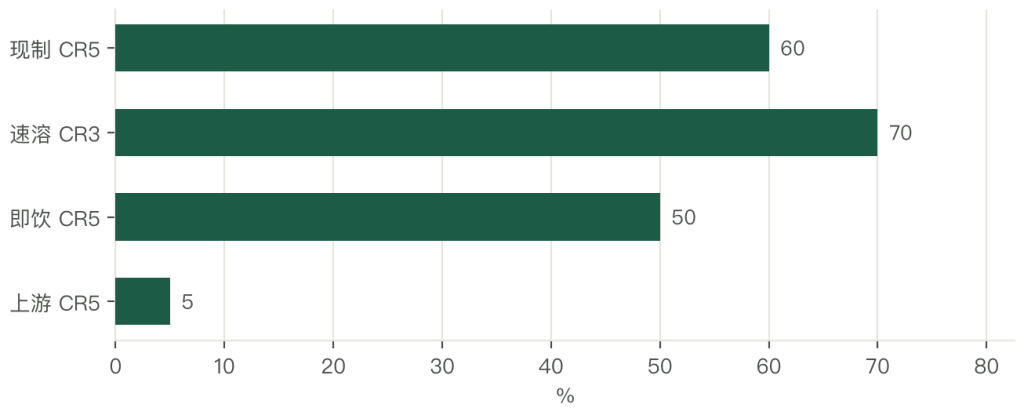
现制咖啡 CR5 约 60%,瑞幸、星巴克、库迪、幸运咖、Manner 居前。这个集中度还在提升,价格战把中小品牌挤出去了。
速溶的集中度更高。雀巢一家占一半以上,加上三顿半、永璞、隅田川,CR3 超过 70%。速溶是存量市场,格局稳定。
即饮是混战。农夫、元气、星巴克瓶装、康师傅、统一的份额都不大,CR5 在 50% 上下,渠道能力决定份额。
上游几乎没有集中度。14.2 万吨产量分散在几十万咖农手里,一户几亩到几十亩,CR5 不到 5%。这个结构决定了咖农没有议价权。
三梯队分层清楚。
价格战改变的是结构,不是总量。2023 年以来闭店的门店数在增加,同期新开门店数更多,净增仍是正的。这个「高开高关」的状态说明行业在洗牌:位置差、模型差的店被淘汰,好位置被头部拿走。第一梯队是全国连锁,门店万级,靠规模与效率;第二梯队是区域精品与特色品牌,门店百级到千级,靠定位与体验;第三梯队是零售品牌,没有门店,靠产品与内容。
竞争的关键变量有三个。第一个是单杯成本,物料 4 至 6 元是行业基准,谁能压到 3.5 元谁就能在 9.9 元价格带活。第二个是门店密度,密度决定配送效率与品牌曝光。第三个是产品迭代速度,生椰拿铁这类爆品能带来一个季度的增长。
竞争的下半场在供应链。价格战打到 9.9 元,毛利空间被压到极限,能活下来的只有两种:一种是规模足够大、供应链成本足够低的;另一种是定位足够独特、不参与价格战的。
上游在这个格局里是被动的。
本土企业是产区补链的载体。云啡、爱伲、四叶咖这类企业从种植或贸易往一体化和品牌延伸,建烘焙厂、开体验店、做「从豆到杯」。它们的规模不大,但把加工与品牌的第一套流程跑通了,对产区的作用是示范。下游集中度越高,议价能力越强,压价幅度 5% 至 10% 是常态。上游能做的是组织化与差异化:组织化提高议价,差异化跳出比价。



写点看法