

医药冷链研究
2,200 亿元盘子与 2 至 8 摄氏度的硬性限制
第十三章 竞争:分散与专业壁垒
格局是分散但专业壁垒高。
医药冷链物流 CR10 约 25%,国药、上药、华润、九州通四家占了大半;其余是区域企业与药企自营。
设备与监测 CR5 约 40%,医用冰箱与记录仪有专业品牌;国产在中低端占优,高端靠进口。
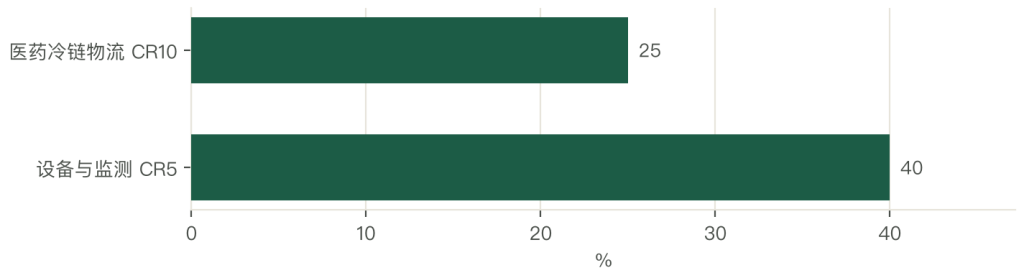
竞争的关键变量有三个。资质决定能不能接单,网络决定覆盖范围,验证能力决定溢价。
价格战在低端。普通 2 至 8 摄氏度配送,价格战打到毛利 8%;深冷与疫苗配送不打价格战。
整合在推进。头部企业靠并购区域冷链商扩网络,药企靠一体化把供应链收回;两端都在挤中间。
壁垒的本质是「免责能力」。谁能证明全程没断链,谁就能拿到订单;这个能力靠体系,不靠价格。
第十四章 企业:国药、上药、华润与顺丰
第一家是国药控股。医药流通龙头,冷链网络覆盖全国;能力在 CDC 与医院渠道,疫苗配送份额领先。
第二家是上海医药。华东区域强势,冷链与 DTP 并重;能力在医院配送与新特药。
第三家是华润医药。全国布局,冷链与器械配送并行;能力在区域整合。
第四家是顺丰。靠航空与冷链网络切医药,做疫苗与生物药的高端配送;能力在时效与记录,短板在医院终端。
四家企业的共同点是都在做「一体化」。单做运输,价格战打不过区域车队;单做仓储,客户只付仓租;把仓、运、验证打包,才能收溢价。
第十五章 案例:疫苗事件与深冷缺口
2016 年的疫苗事件是反面的。二类疫苗流通环节失控,部分疫苗未按规定冷链储运;事件之后,《疫苗管理法》出台,全程追溯与批签发成为硬要求。
后果是行业重构。二类疫苗的流通从「多级代理」变成「一票制」,疾控体系集中采购;冷链服务商要过资质审核,小企业退出。
深冷缺口是正面的机会。细胞与基因治疗起量,-70 摄氏度以下的运输需求增加;国内能做全国深冷网络的企业只有几家,单价是冷藏的 3 至 5 倍。
深冷的难点在设备与验证。干冰 24 小时要补一次,长途要靠液氮罐;一套验证要测断电保温与开门恢复,投入几十万元。
两个案例的对照分得开。合规是底线,一次事件能重构整个行业;深冷是增量,谁先把设备与验证做齐,谁拿到高毛利。
第十六章 政策:GSP 与疫苗管理法
第一层是 GSP。《药品经营质量管理规范》要求冷库、冷藏车、温控系统、验证与应急预案;不达标不许经营。
第二层是《疫苗管理法》。疫苗要全程追溯、批签发、一票制;储存运输要符合规定,违规重罚。
第三层是标准。医药冷链的温控、验证、包装有专门标准(如冷链物流温控要求),各省在执行上略有差异。
三层政策的作用不同。GSP 管准入,疫苗法管追溯,标准管操作。三层叠加,把「能运就行」改成了「合规才能运」。
合规成本在上升。一个区域医药冷库的验证与设备投入 3,000 至 5,000 万元;一年的验证、校准、演练几十万元。
政策的效果是分化的。头部企业有资质与网络,合规成了壁垒;小企业摊不起成本,退出或做末端配送。
第十七章 技术:记录、验证与物联网
第一层是温控设备。医用冰箱、冷藏箱、冷藏车双温区机组、干冰与液氮罐;设备要冗余,一台坏另一台顶上。
第二层是记录与报警。温度记录仪 15 分钟一次,超标自动报警到值班手机;数据要存五年以上,随时可查。
第三层是物联网与平台。GPS 加温度上传云平台,医院签收扫码,全程可追溯;平台要对接药监的追溯系统。
三层的渗透率差别大。头部企业的三层都上,区域企业与县域配送还停在第一层与纸质记录。
记录的价值在免责。一次断链,有记录能证明是哪个环节出的问题;没有记录,承运方全责。
深冷技术的难点在续航。干冰 24 小时、液氮罐 7 至 15 天;长途运输要算准补充点,一点错,整箱报废。
第十八章 风险:断链、合规与低价
第一类是断链。设备故障、交接暴露、记录缺失,一次断链整批报废;疫苗与血液制品的损失最大。
第二类是合规。GSP 检查不合格、验证过期、记录不全,任何一项都能停业整顿。
第三类是低价竞争。普通 2 至 8 摄氏度配送的价格战打到毛利 8%,靠压缩验证与人工省钱,事故率上升。
第四类是运力波动。旺季(流感疫苗季)运力紧张,价格上浮 30%;订不到车,货就压在库里。
第五类是人才。医药冷链要懂药、懂温控、懂法规的复合人才;这类人少,招不到就管不好。
第六类是政策变化。追溯要求升级、验证标准提高,投入跟不上就出局。
六类风险的缓释手段不同。断链靠冗余设备与报警,合规靠前置投入,低价靠差异化(深冷与疫苗),运力靠长约,人才靠培训,政策靠提前布局。
第十九章 趋势:生物药、DTP 与一体化
第一个是生物药带动的增量。单抗、GLP-1、细胞治疗起量,冷藏与深冷需求同步增;生物药占医药冷链的比重从 25% 提到 35%。
第二个是深冷网络。能做 -70 摄氏度全国网络的企业从几家增到十几家;驱动力是细胞治疗商业化。
第三个是 DTP 与新特药配送。DTP 药房从几千家增到上万家,冷链配送单点化、小批量;驱动力是处方外流。
第四个是一体化。仓、运、验证打包,服务商从「运输商」变成「合规伙伴」;驱动力是药企要免责。
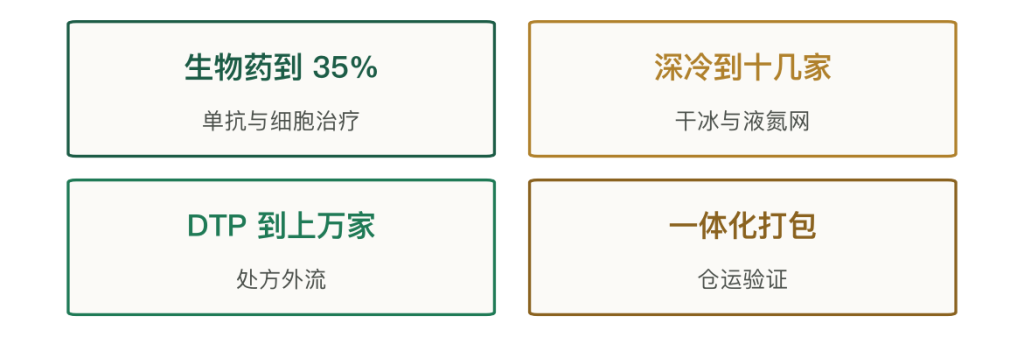
四个方向各有证伪条件。生物药到 35% 的证伪条件是:如果生物药集采压价、新品上市放缓,冷链需求增速会掉到 8%。
深冷到十几家的证伪条件是:如果验证成本降不下来、干冰供应不稳,网络扩不开。DTP 到上万家 的证伪条件是:如果处方外流不及预期,DTP 单店模型撑不住。
一体化的证伪条件是:如果药企仍按单段比价,服务商收不到溢价,会退回单段。
四个方向指向同一个结论:增量在生物药与深冷,不在普通配送。2,200 亿元的盘子里,能变的是温区结构与服务深度。
第一,先把验证与记录做扎实,这是接单的门票。第二,深冷要早布局,设备与干冰供应链是门槛。第三,别在普通 2 至 8 摄氏度配送上打价格战,那一档的毛利已经见底。
第一,验证机构的资质要放开,现在能做的太少,排队时间长。第二,深冷的干冰与液氮供应要纳入保障,断供就是断链。第三,追溯系统的接口要统一,各省平台不互通,企业要维护三套系统。
第二十章 结论:赚的是合规与记录的钱
第一件事,盘子中等、门槛很高。2,000 至 2,500 亿元、增速 10% 至 15%、核心温区只有 ±1 摄氏度的波动空间。
第二件事,设备最厚、运输最薄。设备与监测 25% 至 40%、冷库 15% 至 25%、运输 8% 至 15%、终端 20% 至 35%。运一箱疫苗 500 元,监测与验证占 100 元。
第三件事,合规成本刚性。验证、校准、演练一年几十万元,摊到每箱几十元;这笔钱省不得,省了就是事故。
第四件事,断链一票否决。一箱报废赔 2 至 5 万元,加上召回与罚款,一次事故吞掉一年利润;记录系统几万元,能免责。
第五件事,增量在生物药与深冷。生物药占比从 25% 提到 35%,深冷网络从几家到十几家;普通配送的价格战不必参与。
这个行业的经验对其他高合规品类有借鉴意义。任何一个「温区窄、容错低、监管重」的生意,都会遇到同一个结构:设备决定能力、记录决定免责、资质决定准入。理解了这套结构,就能理解为什么同样一箱疫苗,有的服务商报价 500 元,有的报 300 元还没人敢用。
最后一句判断。医药冷链这门生意,赚的是「让每一段都有记录、每一次都能免责」的钱。车与库只是入场券,验证与追溯才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2023 年医药冷链市场 | 2,000 至 2,500 亿元 | 含仓储运输设备 |
| 其中物流服务 | 800 至 1,000 亿元 | 窄口径 |
| 近五年复合增速 | 10% 至 15% | 快于医药工业 |
| 核心温区 | 2 至 8 摄氏度 | 疫苗与生物药 |
| 冷冻温区 | -20 至 -25 摄氏度 | 部分疫苗样本 |
| 深冷温区 | -40 至 -80 摄氏度 | 细胞与基因治疗 |
| 冷藏占比 | 60% | 温区结构 |
| 冷冻占比 | 25% | 温区结构 |
| 深冷占比 | 8% | 温区结构 |
| 常链占比 | 7% | 温区结构 |
| 疫苗占需求 | 30% | 品类结构 |
| 生物药占比 | 25% | 品类结构 |
| 血液制品占比 | 15% | 品类结构 |
| 诊断试剂占比 | 15% | 品类结构 |
| 设备与监测毛利率 | 25% 至 40% | 技术溢价 |
| 冷库运营毛利率 | 15% 至 25% | 医药库 |
| 运输毛利率 | 8% 至 15% | 全链最薄 |
| 终端与 DTP 毛利率 | 20% 至 35% | 服务溢价 |
| 深冷毛利率 | 35% 以上 | 稀缺运力 |
| 医药冷链物流 CR10 | 约 25% | 结构测算 |
| 设备与监测 CR5 | 约 40% | 结构测算 |
| 医药冷库规模 | 几百万立方米 | GSP 合规库 |
| 医药冷藏车数量 | 1 至 2 万辆 | 占冷藏车 3% 至 5% |
| 医药冷库单库投资 | 3,000 至 5,000 万元 | 多温区 |
| 医药库投资增量 | 约 40% | 对比普通库 |
| 医药冷藏车单价 | 50 至 80 万元 | GSP 认证车 |
| 冷藏车溢价 | 约 30% | 对比普通车 |
| 一箱疫苗全程成本 | 约 500 元 | 200 支口径 |
| 其中冷库 | 约 120 元 | 7 至 10 天 |
| 其中干线 | 约 200 元 | 500 至 800 公里 |
| 其中城配 | 约 80 元 | 多点位分摊 |
| 其中监测与验证 | 约 100 元 | 项目分摊 |
| 一箱货值 | 2 至 5 万元 | 疫苗口径 |
| 冷链费占货值 | 1% 至 2.5% | 结构测算 |
| 2 至 8 摄氏度仓租 | 8 至 15 元/托盘天 | 医药库 |
| 深冷仓租 | 30 至 60 元/托盘天 | -70 摄氏度 |
| 冷藏车运价 | 0.8 至 1.5 元/箱公里 | 医药口径 |
| 整车运价 | 8 至 15 元/公里 | 4.2 米车 |
| 干冰补充周期 | 24 小时 | 深冷运输 |
| 液氮罐续航 | 7 至 15 天 | 深冷运输 |
| 冷库验证费用 | 3 至 10 万元/次 | 年检 |
| 冷藏车验证 | 1 至 3 万元/辆 | 年检 |
| 记录仪校准 | 500 至 2,000 元/台 | 年度 |
| 年度合规投入 | 几十万至几百万元 | 区域企业 |
| 温度记录频次 | 15 分钟一次 | GSP 要求 |
| 记录保存年限 | 5 年以上 | 追溯要求 |
| 疫苗配送时效 | 48 至 72 小时 | CDC 四级链 |
| 医院配送时效 | 24 小时 | 一天一配 |
| DTP 配送时效 | 12 至 24 小时 | 单点配送 |
| 断链单箱赔付 | 2 至 5 万元 | 疫苗货值 |
| 深冷运价倍数 | 3 至 5 倍 | 对比冷藏 |
| 细胞治疗温区 | -70 摄氏度以下 | 商业化产品 |
| 生物药占比目标 | 35% | 五年判断 |
| DTP 药房数量目标 | 上万家 | 五年判断 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 医药冷链市场的四块构成 | 第一章 |
| 图 2 | 四段链条的毛利率对照 | 第五章 |
| 图 3 | 一箱疫苗的全程成本构成 | 第六章 |
| 图 4 | 医药冷链的四类需求 | 第八章 |
| 图 5 | 医药冷链的温区结构 | 第九章 |
| 图 6 | 三项收费的价格区间 | 第十一章 |
| 图 7 | 两个集中度指标 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |
参考文献
- [1]国家药品监督管理局. 药品经营质量管理规范(GSP),国家药监局,2019。
- [2]全国人大常委会. 中华人民共和国疫苗管理法,全国人大,2019。
- [3]国家药监局. 疫苗储存和运输管理规范,国家药监局,2020。
- [4]国家卫生健康委员会. 医药冷链物流温控要求,国家卫健委,2022。
- [5]中物联医药物流分会. 中国医药物流发展报告,中物联,2025。
- [6]中国医药商业协会. 医药冷链运行情况调查,中国医药商业协会,2025。
- [7]国药控股. 2023 年年度报告,港交所,2024。
- [8]上海医药. 2023 年年度报告,上交所,2024。
- [9]华润医药. 2023 年年度报告,港交所,2024。
- [10]顺丰控股. 2023 年年度报告,深交所,2024。
- [11]国家统计局. 2024 年医药制造业运行数据,国家统计局,2025。



写点看法