

冷链装备研究
1,000 亿元盘子与 300 亿元的核心部件
第十三章 竞争:外资把持核心、国产拼外围
格局是分层竞争。
核心层是外资主导。比泽尔、谷轮(艾默生)、约克、丹佛斯在压缩机与阀件上占优,客户是高端冷库与医药。
机组层是中外混战。雪人、冰轮、烟台冰轮、汉钟在螺杆机组上有份额,靠性价比与服务。
外围层是国产血战。保温板、末端、管道的厂家数以千计,价格战打到毛利 12%。
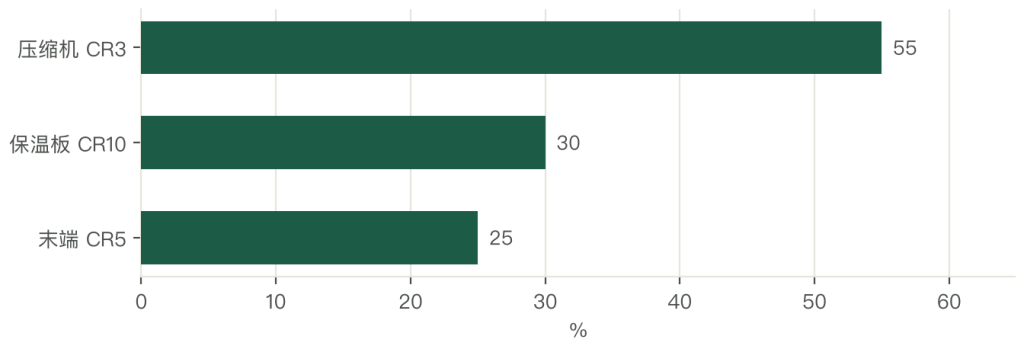
集中度分产品看。压缩机 CR3 约 55%,末端 CR5 约 25%,保温板 CR10 约 30%,安装服务极度分散。
竞争的关键变量有三个。能效决定客户选择(电费占冷库运营成本四成);可靠性决定复购;服务响应决定口碑。
价格战在外围层。保温板一平方米从 180 元降到 120 元,毛利从 20% 降到 12%;末端一年降价 15%。
核心层的竞争在技术路线。二氧化碳跨临界、氨加二氧化碳复叠、变频离心,三条路线各有优劣;谁能把能效与成本同时做好,谁就能替代进口。
第十四章 企业:比泽尔、谷轮、雪人与冰轮
第一家是比泽尔(外资)。德国压缩机品牌,螺杆与活塞机型齐全,国内高端冷库与医药项目的首选。它的能力在可靠性与服务网络,价格比国产高 40% 以上。
第二家是谷轮(艾默生旗下)。涡旋压缩机的代表,商超与中小冷库用量最大;它在涡旋机型上几乎垄断,国产在小冷量段追赶。
第三家是雪人股份。国产压缩机与机组龙头之一,螺杆与二氧化碳跨临界系统有布局;2023 年营收 20 亿元级。
雪人的能力在二氧化碳系统。国内推动环保制冷剂,它在跨临界二氧化碳上跟得较快,客户是商超与冷库。
第四家是冰轮环境。老牌制冷企业,工业制冷与冷链装备并重;2023 年营收 50 亿元级,客户是食品、化工、冷链。
冰轮的能力在工业制冷与工程。大型氨系统与二氧化碳系统有积累,服务网络覆盖全国。
四家企业的共同点是都在往系统集成走。单卖压缩机,客户只认价格;卖系统加服务,客户认能效与可靠性;后者才是溢价的来源。
第十五章 案例:国产二氧化碳系统的突破
一个案例,一条替代路径。
二氧化碳跨临界系统在欧洲已普及,国内起步晚。原因有两个:一是系统压力高(10 兆帕以上),对阀件与管道要求高;二是能效在高温环境下不如氟利昂。
国产的突破口在商超。商超的冷柜集中、负荷稳定、对能效敏感;一家国产厂商用「跨临界加喷射器」的方案,把高温工况的能效提了 15%,在华东的连锁商超做了几十家门店。
一套二氧化碳系统的初投资比氟利昂高 20%,但每年省电 10% 至 15%,三到四年回本;加上政策对高全球变暖潜值制冷剂的限制,客户愿意试。
难点的配套。阀件、管道、传感器要耐高压,国产供应链不完整;部分关键阀件仍要进口,交期长、价格高。
启示落在三处。替代要从场景切入,商超负荷稳定,是最容易跑通的场景;能效靠系统方案,单一部件撑不起来;供应链要跟上,阀件与管道不解决,系统就做不大。
对照面是氟利昂系统。技术成熟、成本低、供应链完整,但面临环保限制;短期仍是主流,长期会被替代。
第十六章 政策:能效标准与环保制冷剂
第一层是能效标准。冷库与商超冷柜有能效限定值,新标准在抬高一档;不达标的设备不许生产与销售。
第二层是环保制冷剂。《蒙特利尔议定书》基加利修正案要求削减氢氟碳化物;国内对高全球变暖潜值制冷剂有配额与替代时间表。
两层政策的作用不同。能效标准管准入门槛,环保政策管技术路线。两层叠加,把「便宜就行」改成了「高效低排才让卖」。
政策的效果是分化的。有二氧化碳与氨系统技术的企业受益,只做氟利昂的厂商要转型;小厂改不起产线,只能退出或做代工。
合规成本在上升。一套二氧化碳系统的初投资比氟利昂高 20%,客户要三四年才回本;没有补贴与碳价,推广就慢。
政策的缺口有三处。一是补贴少,二氧化碳系统没有专项支持;二是阀件与管道的国产供应链不完整;三是能效检测的第三方机构不足。
第十七章 技术:变频、二氧化碳与智能
第一层是变频。变频压缩机与变频风机,能效比定频高 15% 至 25%;变频器成本占机组的 8% 至 12%,两年能回本。
第二层是制冷剂。氟利昂(R404A、R507)逐步退出,二氧化碳跨临界与氨系统上位;二氧化碳的压力高、能效受环境影响,氨的效率高但有安全要求。
第三层是智能控制。远程监控、故障预警、能效优化算法;一套系统能降电费 5% 至 10%,还能减少非计划停机。
三层的渗透率差别大。变频在新建项目上已是标配,二氧化碳在商超与冷库上快速起量,智能控制只有头部客户在用。
节能的回报最直接。电费占冷库运营成本四成,能效提 10% 就是毛利提 4%;变频与智能控制两项加起来,能把电费降 15%。
可靠性的门槛最高。压缩机要跑 2 万小时以上的耐久测试,国产在这项数据上还在积累;客户买高端设备,看的就是这份数据。
第十八章 风险:价格战、回款与技术路线
第一类是价格战。保温板与末端同质化,价格一年降 15%,毛利从 20% 压到 12%;小厂靠现金流硬撑。
第二类是回款。工程商与总包的回款周期 90 至 180 天,设备厂垫资生产;一个项目拖一年,资金成本占去一半利润。
第三类是技术路线。氟利昂被限、二氧化碳与氨各有短板,选错路线就是沉没成本;一条产线几千万到几亿元。
第四类是原材料。铜、铝、钢材占成本 40% 至 60%,价格波动直接冲击毛利。
第五类是可靠性事故。压缩机故障、管道泄漏,一次停机赔付可能几十万元;医药库断冷一次,货值损失更大。
第六类是合规。能效不达标不许销售,制冷剂配额收紧,两项都在提高门槛。
六类风险的缓释手段不同。价格战靠差异化与高毛利产品,回款靠合同条款与预付款,技术路线靠多路线布局,原材料靠长约与套保,可靠性靠验证与备件,合规靠提前切换。
风险代价要提前算。一次医药库断冷,货值损失可能上百万元;而一套备用机组与远程报警,投入 30 至 50 万元,这笔钱不该省。
第十九章 趋势:国产替代、二氧化碳与智能
第一个是压缩机国产替代。国产化率从 35% 提到 50%,中冷量段先突破;驱动力是价格与交期,卡在可靠性数据。
第二个是二氧化碳系统普及。商超与冷库的渗透率从 15% 提到 35%;驱动力是环保政策与能效提升。
第三个是智能控制。远程监控与能效优化从头部客户扩到中型客户,渗透率从 20% 提到 45%;驱动力是电费与人工。
第四个是服务化。设备厂从卖设备转向卖「设备加运维」,服务收入占比从 10% 提到 20%;驱动力是客户要一站式。
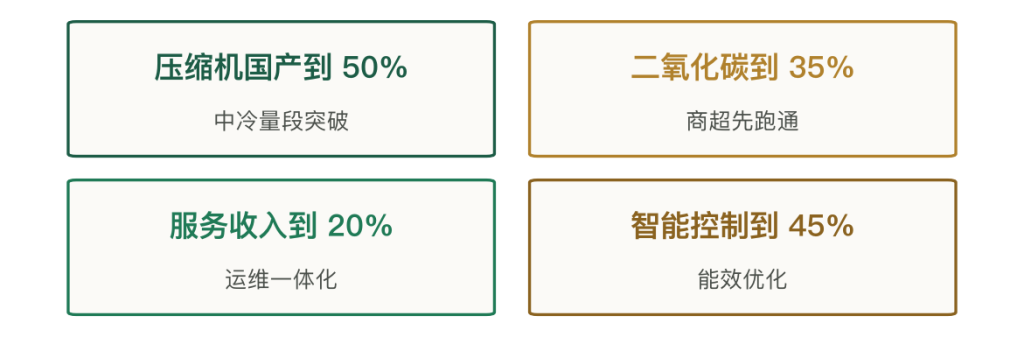
四个方向各有证伪条件。压缩机到 50% 的证伪条件是:如果可靠性数据仍不过关、大冷量段攻不下,国产化率会停在 40%。
二氧化碳到 35% 的证伪条件是:如果阀件与管道供应链不国产化、成本降不下来,渗透率会停在 25%。智能到 45% 的证伪条件是:如果客户只认初投资、不算电费,智能控制卖不动。
服务化到 20% 的证伪条件是:如果设备厂没有服务网络、响应跟不上,客户仍会找第三方。
四个方向指向同一个结论:增量在核心部件与服务,不在拼装与产能。1,000 亿元的盘子里,能变的是同样一台设备的毛利。
第一,往上做核心部件,压缩机的可靠性数据是门票,不是价格。第二,二氧化碳要从场景切入,商超先跑通。第三,服务要自己做,运维收入比卖设备稳。
第一,二氧化碳系统的补贴要给,初投资高 20% 是推广的最大障碍。第二,耐高压阀件与管道的国产供应链要补,卡在这里系统做不大。第三,能效检测的第三方机构要多,客户要看到实测数据才肯付溢价。
第二十章 结论:赚的是核心部件与服务的钱
第一件事,整机大、核心弱。1,000 亿元装备、300 亿元核心部件、压缩机进口依赖 65%。产值在整机,利润在部件。
第二件事,毛利差在层级。压缩机 30% 至 35%、末端 18% 至 22%、保温板 12% 至 16%、安装 15% 至 20%。每往核心走一步,毛利提一档。
第三件事,一套系统的价值分布分得开。500 万元里,压缩机与机组 190 万元、末端 100 万元、管道阀件 80 万元、安装服务 120 万元、控制 10 万元。
第四件事,替代有顺序。先拼装、再末端、再机组、最后压缩机与控制;前两步走完,第三步刚起步。
第五件事,服务是稳定收入。设备卖一次,服务卖十年;运维收入占比从 10% 提到 20%,现金流会稳一档。
这个行业的经验对其他装备品类有借鉴意义。任何一个「整机大、核心弱、替代有序」的行业,都会遇到同一个结构:外围拼成本、核心拼技术、服务拼响应。理解了这套结构,就能理解为什么同样一套冷库,报价能差一倍。
最后一句判断。冷链装备这门生意,赚的是「把核心部件做出来、把系统调好」的钱。拼得起来只是入场券,能效数据与响应速度,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2023 年冷链装备市场 | 约 1,000 亿元 | 整机与部件 |
| 核心部件规模 | 约 300 亿元 | 占三成 |
| 冷库设备占比 | 45% | 需求结构 |
| 冷藏车改装占比 | 30% | 需求结构 |
| 商超末端占比 | 15% | 需求结构 |
| 工业与医药专用占比 | 10% | 需求结构 |
| 压缩机进口依赖 | 约 65% | 螺杆与涡旋 |
| 控制元件进口依赖 | 约 55% | 传感器与阀件 |
| 机组国产化率 | 约 55% | 中低冷量占优 |
| 末端国产化率 | 75% 以上 | 中小冷量 |
| 保温板国产化率 | 90% 以上 | 竞争充分 |
| 压缩机毛利率 | 30% 至 35% | 行业最高 |
| 末端毛利率 | 18% 至 22% | 规模与工艺 |
| 保温板毛利率 | 12% 至 16% | 价格战 |
| 安装服务毛利率 | 15% 至 20% | 工程能力 |
| 医药专用毛利率 | 35% 以上 | 合规要求 |
| 压缩机 CR3 | 约 55% | 结构测算 |
| 末端 CR5 | 约 25% | 结构测算 |
| 保温板 CR10 | 约 30% | 结构测算 |
| 一套医药库系统投资 | 约 500 万元 | 5,000 吨口径 |
| 其中压缩机与机组 | 约 190 万元 | 占 38% |
| 其中末端 | 约 100 万元 | 占 20% |
| 其中管道阀件 | 约 80 万元 | 占 16% |
| 其中控制 | 约 10 万元 | 占 2% |
| 其中安装与服务 | 约 120 万元 | 占 24% |
| 普通冷库同冷量投资 | 300 至 350 万元 | 对比医药库 |
| 医药库投资增量 | 约 40% | 备用机组与验证 |
| 100 匹螺杆机组(国产) | 35 至 50 万元 | 设备报价 |
| 100 匹螺杆机组(进口) | 60 至 90 万元 | 设备报价 |
| 冷风机单价 | 3 至 12 万元 | 按冷量分档 |
| 不锈钢外壳增量 | 约 30% | 对比镀锌板 |
| 保温板单价 | 120 至 180 元/平方米 | 价格战前后 |
| 换热器线投资 | 500 至 1,500 万元 | 设备投资 |
| 钣金线投资 | 200 至 500 万元 | 设备投资 |
| 压缩机线投资 | 1 至 3 亿元 | 中小机型 |
| 压缩机装配精度 | 微米级 | 工艺要求 |
| 换热器泄漏率目标 | 0.1% | 良率口径 |
| 变频能效提升 | 15% 至 25% | 对比定频 |
| 变频器占机组成本 | 8% 至 12% | 成本结构 |
| 变频回收期 | 约 2 年 | 电费节省 |
| 智能控制降电费 | 5% 至 10% | 优化算法 |
| 冷库电费占运营成本 | 约 40% | 行业调研 |
| 二氧化碳初投资增量 | 约 20% | 对比氟利昂 |
| 二氧化碳年省电 | 10% 至 15% | 实测口径 |
| 二氧化碳回收期 | 3 至 4 年 | 商超场景 |
| 跨临界系统压力 | 10 兆帕以上 | 工艺要求 |
| 能效提升幅度 | 约 15% | 喷射器方案 |
| 工程商渠道折扣 | 15% 至 25% | 渠道调研 |
| 代理渠道折扣 | 10% 至 15% | 渠道调研 |
| 工程回款周期 | 90 至 180 天 | 行业回款周期 |
| 服务占工程总价 | 15% 至 25% | 结构测算 |
| 铜铝钢材占成本 | 40% 至 60% | 结构测算 |
| 压缩机耐久测试 | 2 万小时以上 | 可靠性口径 |
| 雪人 2023 年营收 | 20 亿元级 | 公司年报 |
| 冰轮 2023 年营收 | 50 亿元级 | 公司年报 |
| 医药库备用机组投入 | 30 至 50 万元 | 单库口径 |
| 二氧化碳渗透率现状 | 约 15% | 结构估算 |
| 智能控制渗透率现状 | 约 20% | 结构估算 |
| 服务收入占比现状 | 约 10% | 设备厂口径 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 冷链装备的四块结构 | 第一章 |
| 图 2 | 四段链条的毛利率对照 | 第五章 |
| 图 3 | 一套 500 万元制冷系统的构成 | 第六章 |
| 图 4 | 冷链装备的四块需求 | 第八章 |
| 图 5 | 四类核心部件的进口依赖度 | 第九章 |
| 图 6 | 一套系统的三段报价 | 第十一章 |
| 图 7 | 三个集中度指标 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |
参考文献
- [1]工业和信息化部. 冷链装备与制冷设备产业发展情况,工信部,2025。
- [2]国家发展改革委. 绿色高效制冷行动方案,国家发改委,2019。
- [3]生态环境部. 氢氟碳化物削减管理方案,生态环境部,2024。
- [4]全国冷冻空调设备标准化技术委员会. 冷库能效限定值,国家标准委,2023。
- [5]中物联冷链委. 中国冷链装备发展报告,中物联冷链委,2025。
- [6]中国制冷学会. 制冷技术路线与二氧化碳系统应用,中国制冷学会,2025。
- [7]雪人股份. 2023 年年度报告,深交所,2024。
- [8]冰轮环境. 2023 年年度报告,深交所,2024。
- [9]比泽尔(中国). 螺杆压缩机组产品手册,公司披露,2025。
- [10]艾默生(谷轮). 涡旋压缩机产品与技术资料,公司披露,2025。
- [11]国家药品监督管理局. 药品经营质量管理规范(GSP),国家药监局,2019。
- [12]海关总署. 2024 年制冷设备进出口统计,海关总署,2025。



写点看法