

冷库投资运营研究
2.26 亿立方米与 0.16 立方米的人均
第十一章 价格:租金、操作费与增值服务
冷库的收费分三项。
仓租是基础。
仓租的定价看三个参照:同城同类库的报价、客户的替代成本、自己的成本底线。三个参照里,替代成本最关键,客户搬库要停产,这笔损失比租金差更大。多温区高标库 4 至 8 元一吨一天,普通库 2 至 4 元;按面积算,一平方米一月 20 至 35 元。
操作费是第二项。进出库装卸、库内搬运、单证,一吨 20 至 40 元;旺季加价,淡季打包。
增值服务是第三项。分拣、贴标、包装、简单加工,一吨 30 至 80 元,毛利 40% 以上。
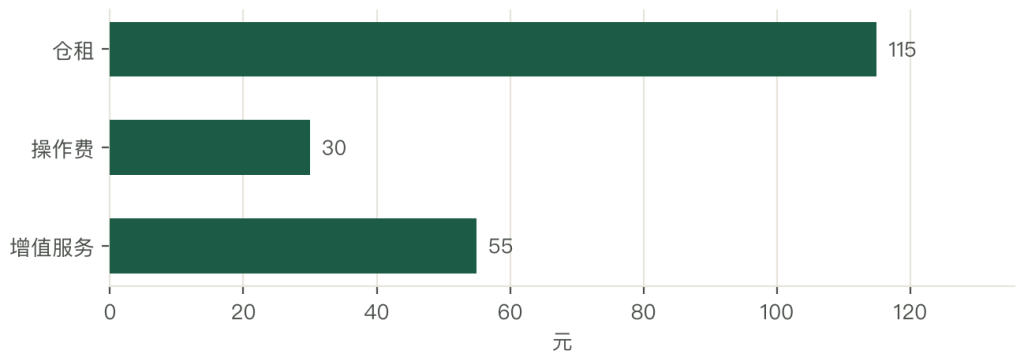
三项加起来,一吨货存一个月 130 至 270 元。这个价格比常温仓储贵 2 至 3 倍。
价格的差异在库型。同样一吨货,普通冷冻库 80 至 120 元,多温区高标库 150 至 220 元,医药库 250 元以上。
价格的弹性在租期。长约(三年以上)打八折,短租(一个月内)加价 20%;旺季(果蔬产季、春节前)加价 30%。
增值服务是提毛利的关键。仓租的毛利 20% 上下,操作费 25%,增值服务 40% 以上;一吨货的增值服务收入能顶半吨仓租。
第十二章 网络:产地、销地、口岸
冷库的网络分三层,三层的回报结构不同。
产地库在田间与产区,做预冷与暂存。规模小(200 至 5,000 吨)、季节性强、投资回收期长,靠政策补贴与产业资本。
销地库在城市周边,做周转、分拣、加工。规模大(1 至 10 万吨)、利用率高、客户多,是运营商的现金流来源。
口岸库在港口与边境,做查验、保税、中转。规模中等、政策依赖强、客户是进口商。
三层的投资回报不同。产地库年化 5% 至 7%(含补贴),销地库 8% 至 10%,口岸库 7% 至 9%。
三层的风险不同。产地库怕货源组织不起来,销地库怕空置与租金战,口岸库怕政策与贸易变化。
网络的价值在连。产地库存果蔬,销地库存周转,口岸库存进口;三层连起来,才能做「全程温控」。
连网的难点在产权。三层的库多属不同业主,系统与单证不通,一批货要换三套记录;标准统一是前提。
第十三章 竞争:房东、运营商与资本
格局是三类主体共存。
第一类是物流地产商,建园区出租。普洛斯、万纬、宇培、ESR,靠资本与选址,赚资产增值与租金。
第二类是运营商,管库与做服务。顺丰、京东、郑明、鲜生活,靠网络与客户,赚管理费与服务费。
第三类是产业资本,自建自用。食品厂、生鲜零售、药企,靠自有货量摊薄成本,不外租或少量外租。
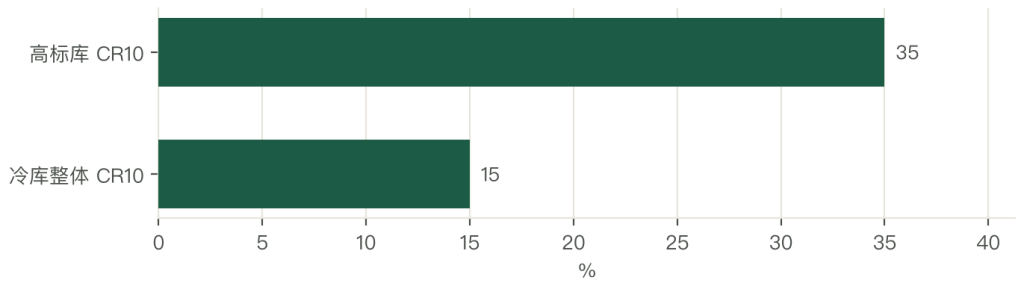
集中度分档。冷库整体 CR10 约 15%,高标库 CR10 约 35%;运营商里没有一家份额超过 5%。
竞争的关键变量有三个。位置决定客户,位置好的库不愁租;库型决定租金,多温区高标稀缺;运营决定毛利,服务能力强的能收溢价。
价格战在普通库。普通库空置率 30% 以上,业主降价抢租,租金下探到 1.5 元一吨一天;高标库不参与价格战。
整合在加速。资本收购分散的普通库,改造成高标,再委托运营;一条「收购、改造、托管」的链条正在形成。
第十四章 企业:万纬、普洛斯、太古与顺丰
第一家是万纬冷链。万科旗下,全国布局几十个冷链园区。它的做法是「建高标库加代运营」:按国际标准建库,出租给货主,同时提供运营服务。
万纬的能力在资本与选址。背靠万科,融资成本低;选址靠近消费中心与交通枢纽。短板在运营细节,出租率受周期影响。
第二家是普洛斯。全球物流地产龙头,冷库是其物流园的一部分。它的做法是「基金加开发加运营」:用基金持有资产,开发建设,委托运营。
普洛斯的能力在资本循环。开发完卖给基金,回笼资金再投;靠规模摊薄成本。短板在冷链的专业运营,需要合作伙伴。
第三家是太古冷链。老牌冷链运营商,在华东华南有多个高标库。它的做法是「自持自营」,靠服务与客户关系做深。
太古的能力在运营与客户。医药与高端食品是它的强项,租金与毛利都高于行业。短板是扩张慢,资产重。
第四家是顺丰冷运。靠快递网络延伸做冷链仓配。它的做法是「仓配一体加时效」,用航空与干线把时效做到次日达。
顺丰的能力在时效与标准,短板在重资产投入大,冷库不是它的主业。
四家企业的共同点是都在锁一端。万纬锁资本与选址,普洛斯锁资产循环,太古锁运营与客户,顺丰锁时效。方向一致:锁住一端,才有定价权。
第十五章 案例:一个产地库与一个高标库
产地库是正面的。某果蔬产区建了 20 个田头库,每个 200 吨,配套预冷机与分选线;采后 2 小时内入库,品温降到 4 摄氏度。
成本算得过来。一个田头库投资 60 至 100 万元,政策补贴 30%,自有资金 40 至 70 万元;损耗从 25% 降到 8%,一级果率从 60% 提到 85%,一个产季多收 30 至 50 万元,两到三个产季回本。
高标库是反面的。某地建了一个 5 万吨的高标库,投资 3 亿元,按国际标准设计;建成后周边没有足够的货源,出租率长期 40%。
后果落在报表上。年收入 1,400 万元,成本 1,600 万元,每年亏 200 万元;三年后折价转让,投资方损失过半。
两个案例的对照分得开。产地库小、贴着货源,赚的是损耗下降与服务费;高标库大、离货源远,赌的是周边需求。前者是运营生意,后者是地产生意。
对行业的启示也清楚:建库之前先确认货源,没有稳定货量的库,标准再高也租不出去;有货源的地方,普通库也能赚钱。
第十六章 政策:专项债与用地
第一层是规划。国家骨干冷链物流基地规划到 2025 年建成 100 个左右,要求基地具备仓储、分拨、加工、信息服务四类功能;「十四五」冷链规划把产地冷藏保鲜设施列为重点。
第二层是资金与用地。农产品产地冷藏保鲜设施建设有中央财政补贴,单个主体不超过总投资的 30%、上限 100 万元;冷链物流设施用地纳入工业用地或仓储用地,部分省份给地价优惠。
两层政策的作用不同。规划管布局与标准,补贴与用地管成本。两层叠加,把产地的「建不起」变成了「建得起」。
政策的效果是分化的。产地田头库快速增加,果蔬损耗下降;销地高标库仍供不应求,因为投资大、回报慢,资本不愿进。
政策的缺口有三处。一是运营补贴缺位,建得起用不起;二是电价政策不统一,农业冷链用电与工业用电价差大;三是补贴重建设轻改造,存量普通库升级没有支持。
政策的下一步在「运营与改造」。新建只是增量,存量七成普通库才是大头;改造补贴与运营补贴,比新建补贴更能提升行业效率。
第十七章 技术:立体库、光伏与数字化
三层技术的投入顺序有讲究。先做库体与设备,因为没有月台与层高,自动化装不进去;再做节能,电价是最大的运营成本;最后做数字化,因为前两步不做,数据也没有载体。
第一层是库体与设备。高标库层高 9 至 12 米、月台 1.2 米、货架加叉车或堆垛机;自动化立体库能存 3 至 5 倍于平库,人工少一半。
第二层是节能。光伏屋顶、变频机组、余热回收、LED 照明、库门快速启闭。冷库电费占运营成本四成,节能直接等于利润。
第三层是数字化。WMS 管库存与批次,温控系统管温度曲线,物联网管设备状态,区块链管溯源。四套系统打通,才能做「一票贯通」。
三层的渗透率差别大。头部的高标库自动化与数字化接近成熟,普通库还在人工记录与纸质单证。
自动化的回报要看规模。一套自动化立体库投资 1.5 至 3 亿元(5 万吨级),人工从 60 人降到 20 人,年省 300 至 400 万元;加上土地利用率的提升,回收期 8 至 10 年。
光伏的回报更快。一个 1 万平方米的屋顶装 1 兆瓦,年发电 100 万度,省电费 60 至 80 万元;投资 400 至 500 万元,五到七年回本。
第十八章 风险:空置、电价与租金战
六类风险里,空置与电价是内生变量,业主自己能管;租金战与回收期是外生变量,取决于同城供给与利率,业主只能选时机。
第一类是空置。普通库空置率 30% 以上,产地库非产季空置 70%;空置期间折旧与人工照付,直接亏损。
第二类是电价。电费占运营成本四成,电价涨 10% 就摊掉一成毛利;冷冻库比冷藏库更敏感。
第三类是租金战。普通库降价抢租,租金下探到 1.5 元一吨一天,低于成本线;业主靠补贴与现金流硬撑。
第四类是投资回收。一个高标库投资 5,000 万元每万吨,回收期 8 至 10 年;利率上行 1 个百分点,回收期拉长两年。
第五类是技术与合规。医药库要 GSP,食品库要追溯,改造投入几十万到几百万元;不达标就接不了高端客户。
第六类是货源组织。产地库的成败取决于合作社与龙头企业能不能把货组织起来;组织不起来,库就闲置。
六类风险的缓释手段不同。空置靠长约与多品类,电价靠光伏与节能,租金战靠高标差异化,回收靠低成本资金,合规靠前置投入,货源靠订单农业。
风险代价要提前算。一个 5 万吨空库,一年折旧加维护 600 至 800 万元;三年就是两千万元,投资方损失过半。投前算清货源,比投后降价招商更省钱。
第十九章 趋势:高标化、绿色与托管
第一个是高标化。高标库占比从不到 30% 提到 45%,存量改造加新建两条路;驱动力是客户要求与租金差。
第二个是绿色。光伏冷库、新能源冷藏车、低碳制冷剂三个方向在推进;驱动力是电价与碳成本。
第三个是托管运营。业主与运营商分离成为主流,托管比例从 20% 提到 40%;驱动力是运营能力稀缺。
第四个是产地网络。田头库从几万个增到十万个以上,配套预冷与分选;驱动力是政策补贴与损耗的可量化收益。
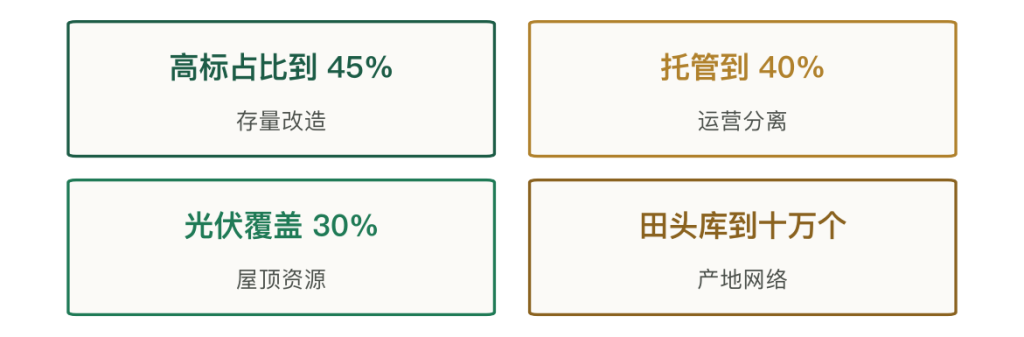
四个方向各有证伪条件。高标化到 45% 的证伪条件是:如果租金差收窄到 1 元以内,改造投资收不回,业主会停在 35%。
绿色到 30% 的证伪条件是:如果电价不涨、碳成本不传导,光伏回收期拉长,投资会放缓。托管到 40% 的证伪条件是:如果业主坚持自营、运营方拿不到规模,托管比例会停在 25%。
产地网络到十万个的证伪条件是:如果补贴退坡、货源组织不起来,库建了也闲置。
四个方向指向同一个结论:增量在运营与改造,不在新建。2.26 亿立方米的库已经够用,能变的是出租率、单吨收入与电费。
第一,投前先锁货源,没有长约的库不要建。第二,存量改造的回报高于新建,加隔断改多温区,投资两成、租金提五成。第三,增值服务的毛利最高,分拣贴标要自己干。
第一,补贴从新建转向改造与运营,存量七成才是大头。第二,农业冷链用电与工业用电要同价,电价是最大的成本变量。第三,产地库要以「货源组织」为前置条件,光给钱建库,空置率会更高。
第二十章 结论:赚的是利用率与服务的钱
第一件事,总量靠前、质量靠后。2.26 亿立方米、人均 0.16 立方米(美国 0.5 以上)、高标不到三成。建得多不等于建得好。
第二件事,赚的不在土建。投资回报 12% 至 18%、建设 6% 至 10%、运营 20% 至 35%、增值服务 40% 以上。把库盖起来不赚钱,把库管起来才赚钱。
第三件事,利用率决定生死。一万吨库满库年毛利 400 万元(35%),出租率 60% 时直接亏损;电费占运营成本四成,空库也在折旧。
第四件事,增值服务是提毛利的杠杆。分拣、贴标、包装,一吨收 30 至 80 元,毛利 40% 以上;一吨货的增值服务能顶半吨仓租。
第五件事,投前先确认货源。田头库贴着货源,两三个产季回本;5 万吨高标库离货源远,出租率 40% 每年亏 200 万元。位置与货量,比标准更决定成败。
这个行业的经验对其他重资产品类有借鉴意义。任何一个「投资大、回收慢、服务可分层」的生意,都会遇到同一个结构:资产决定门槛、运营决定利润、货源决定生死。理解了这套结构,就能理解为什么有的库一库难求,有的库空置三年。
最后一句判断。冷库这门生意,赚的是「让每一立方米都装满、每一次进出都收费」的钱。盖得起来只是入场券,租得出去、用得满、服务卖得上价,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2023 年冷库容量 | 2.26 亿立方米 | 中物联 |
| 2024 年冷库容量 | 2.53 亿立方米 | 中物联,增 10.96% |
| 2028 年容量预测 | 约 3 亿立方米 | 年增 8% 推算 |
| 近五年复合增速 | 8% 至 10% | 行业统计 |
| 人均冷库容量 | 约 0.16 立方米 | 按 14 亿人折算 |
| 美国人均容量 | 0.5 立方米以上 | 国际对比 |
| 日本人均容量 | 0.3 立方米以上 | 国际对比 |
| 高标库占比 | 不到 30% | 结构估算 |
| 华东华南占全国 | 50% 以上 | 区域统计 |
| 冷库 CR10 | 约 15% | 结构测算 |
| 高标库 CR10 | 约 35% | 结构测算 |
| 折吨系数 | 0.3 至 0.4 吨/立方米 | 货架与堆垛 |
| 一万吨库投资 | 5,000 万元 | 高标口径 |
| 单温区万吨投资 | 3,000 至 4,000 万元 | 普通库 |
| 多温区万吨投资 | 4,500 至 6,000 万元 | 高标库 |
| 气调库投资增量 | 约 30% | 对比普通库 |
| 医药库投资增量 | 约 40% | 对比普通库 |
| 投资回报(资本化率) | 6% 至 8% | 高标库 |
| 投资综合回报 | 10% 上下 | 含资产增值 |
| 建设毛利率 | 6% 至 10% | 工程口径 |
| 运营毛利率 | 20% 至 35% | 含增值服务 |
| 增值服务毛利率 | 40% 以上 | 分拣贴标包装 |
| 一万吨库年收入 | 1,150 万元 | 满库一吨 4 元 |
| 其中仓租 | 1,150 万元 | 年出租 320 天 |
| 增值服务年收入 | 200 至 300 万元 | 满库口径 |
| 一万吨库年成本 | 750 万元 | 结构测算 |
| 其中电费 | 320 万元 | 占四成以上 |
| 其中折旧 | 250 万元 | 二十年折旧 |
| 其中人工 | 120 万元 | 20 至 30 人 |
| 其中维修其他 | 60 万元 | 保养与保险 |
| 满库年毛利 | 400 万元 | 毛利率 35% |
| 出租率 80% 年毛利 | 170 万元 | 毛利率 18% |
| 出租率 60% | 直接亏损 | 收入 690 万元对成本 700 万元 |
| 仓租(高标) | 4 至 8 元/吨日 | 多温区 |
| 仓租(普通) | 2 至 4 元/吨日 | 单温区 |
| 仓租(按面积) | 20 至 35 元/平方米月 | 出租口径 |
| 操作费 | 20 至 40 元/吨 | 装卸与单证 |
| 增值服务 | 30 至 80 元/吨 | 分拣贴标包装 |
| 一吨货月收入 | 130 至 270 元 | 三项合计 |
| 长约折扣 | 约八折 | 三年以上 |
| 短租加价 | 约 20% | 一个月内 |
| 旺季加价 | 约 30% | 产季与节前 |
| 冷冻库电费 | 1.5 至 2.5 元/吨日 | 运营口径 |
| 冷藏库电费 | 1 至 1.8 元/吨日 | 运营口径 |
| 恒温库电费 | 0.6 至 1.2 元/吨日 | 运营口径 |
| 电费单价 | 约 0.8 元/度 | 工商业电价 |
| 万吨库年耗电 | 300 至 400 万度 | 冷冻口径 |
| 普通库空置率 | 30% 以上 | 行业调研 |
| 产地库非产季空置 | 约 70% | 产区调研 |
| 田头库投资 | 60 至 100 万元 | 200 吨级 |
| 田头库补贴比例 | 不超过 30% | 中央财政 |
| 单主体补贴上限 | 100 万元 | 政策文件 |
| 预冷后损耗 | 8% | 预冷产区 |
| 未预冷损耗 | 25% | 未预冷产区 |
| 一级果率提升 | 60% 到 85% | 预冷加分级 |
| 田头库回收期 | 2 至 3 个产季 | 含补贴 |
| 高标库回收期 | 8 至 10 年 | 5,000 万元每万吨 |
| 空库年损失 | 600 至 800 万元 | 5 万吨口径 |
| 自动化立体库投资 | 1.5 至 3 亿元 | 5 万吨级 |
| 自动化人工降幅 | 60 人降到 20 人 | 改造案例 |
| 自动化回收期 | 8 至 10 年 | 改造案例 |
| 光伏装机 | 约 1 兆瓦/万平方米 | 屋顶口径 |
| 光伏年发电 | 约 100 万度 | 等效 1,000 小时 |
| 光伏年省电费 | 60 至 80 万元 | 0.8 元/度 |
| 光伏投资 | 400 至 500 万元 | 设备与安装 |
| 光伏回收期 | 5 至 7 年 | 改造案例 |
| 托管项目年收入 | 1,200 至 1,800 万元 | 5 万吨口径 |
| 托管净利率 | 10% 至 15% | 管理费加分成 |
| 国家骨干冷链基地 | 100 个左右 | 十四五规划 |
| 托管比例现状 | 约 20% | 结构估算 |
| 高标库占比目标 | 约 45% | 五年判断 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 冷库容量的三个时点 | 第一章 |
| 图 2 | 四段链条的毛利率对照 | 第五章 |
| 图 3 | 一万吨冷库的年成本构成 | 第六章 |
| 图 4 | 六类租户的需求占比 | 第八章 |
| 图 5 | 冷库的温区结构 | 第九章 |
| 图 6 | 一吨货的三项收入 | 第十一章 |
| 图 7 | 两个集中度指标 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |



写点看法