

农牧食品政策研究
1.3 万亿斤、1.05 亿吨与 1,200 亿元
第十三章 执行主体的集中度
收储的集中度最高。中储粮一家管中央储备,直属库近千个;地方储备分散在各省粮企,一家一省。
贸易的集中度中等。中粮、中储粮、地方粮企、外资粮商(ABCD 四家)分掉大头;民营贸易商数量多、单笔小。
加工的集中度低。面粉、大米加工的 CR10 都在 20% 以下,饲料稍高、CR10 约 30%;行业开机率长期在 50% 上下。
种业的集中度在提。玉米与水稻的 CR10 从十年前的 10% 提到 20% 上下,仍低于全球水平。
第十四章 四类机构
中储粮管储备。它的核心能力是仓容与收购组织,一亿吨仓容、几千个收储点,收购季一周能启动。
中粮管流通。它的核心能力是国内外两个市场、两种资源,1.7 亿吨的经营量里,进口与内贸各占一块。
农发行管资金。它给收储放贷,按收购进度放款、按销售回款收贷;一年投放几千亿元,是收储的血液。
地方粮企管本地。它们的核心能力是本地关系与仓储,储备轮换、应急供应靠它们落地;盈利能力弱,多数靠财政补贴。
四家的分工是「储备、流通、资金、落地」。四家都有政策性业务,也都在做市场化业务;两条腿走路,是这类企业的共同特征。
四家的财务特征也不同。中储粮靠政策性业务,利润薄但稳;中粮靠贸易与加工,波动大;农发行是不以盈利为目的的政策性银行;地方粮企多数微利甚至亏损,靠财政补。
第十五章 一次玉米改革与一次大豆冲击
2016 年的玉米改革是一次系统调整。取消临储、改为市场化收购加补贴,同时调减玉米面积、扩大大豆。
结果分三年显现。2016 年玉米价格跌到 0.7 元一斤,农民收入下滑;2017 年面积减了 3,000 万亩,价格回升;2019 年库存降到 1 亿吨以下,财政压力缓解。
代价也有。改革头两年,东北部分地区的玉米卖不出去,出现「卖粮难」;补贴按面积发,实际种了别的作物也能拿,核查压力大。
大豆的冲击是另一条线。2018 年中美贸易摩擦,进口大豆加征 25% 关税,到岸价一度涨到 5,000 元一吨;饲料企业改用杂粕替代,养殖成本上了一个台阶。
两次调整的时间尺度也不同。玉米改革三年见效,大豆的供应重构用了五年;前者的变量在国内,后者的变量在国外。
两个案例的对照分得开:玉米是「主动改」,用三年时间把库存与价格一起调;大豆是「被动应」,用替代与多元化采购把风险摊开。
第十六章 财政成本与可持续
财政支农支出一年 2.5 万亿元上下,其中农林水支出 2.2 万亿元、补贴类 2,000 亿元级。这个规模相当于农业增加值的四分之一。
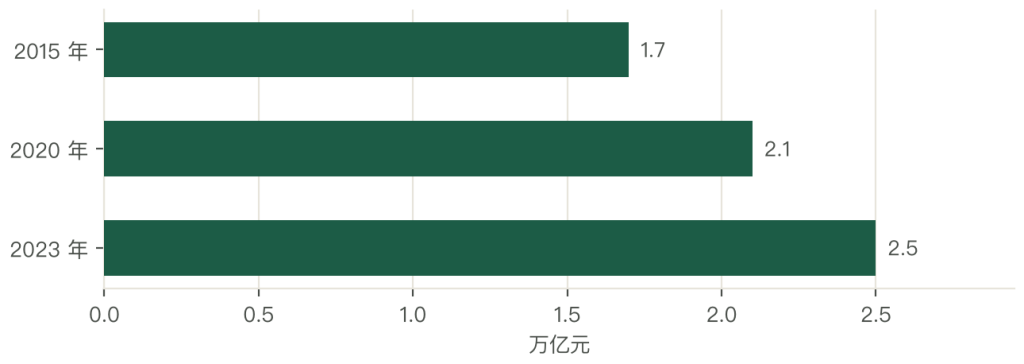
钱的结构在变。基础设施(高标准农田、水利)占比上升,直接补贴占比下降;前者形成资产,后者形成收入。
地方的压力在配套。一个产粮大县,中央与省级转移支付下来后,县级还要配套几百万元到几千万元;财力弱的县,项目往后排。
可持续的关键在效率。补贴从「按面积」转向「按行为」,从「普惠」转向「定向」,目的是同样的钱买到更多的产量与更少的污染。
效率可以看两个数。单位补贴带来的增产,高标准农田一亩 100 至 200 斤,直接补贴接近于零;单位补贴带来的减排,轮作休耕最明显。
第十七章 卫星、遥感与直补到卡
补贴核查靠三样技术:卫星遥感判面积与作物、无人机抽查核地块、一卡通核到人。
遥感的应用已经成熟。一个县的作物种植面积,两周能测完,误差 5% 以内;过去靠层层上报,要一个月,还容易虚报。
一卡通把补贴直接打到农户。中间不过村、不过乡,截留的空间被压掉;代价是信息核对的工作量大,一个县要核对十几万户。
监管的技术化带来一个变化:政策从「按指标分配」转向「按实际核查」。指标分配靠博弈,实际核查靠数据;后者的执行成本更低,争议也更少。
技术也带来新问题。遥感判作物靠影像特征,遇到间作、套种、灾后补种容易判错;误差最终要人去核,一个县十几万户,核不过来。
第十八章 政策依赖、执行偏差与规则约束
政策依赖是第一类。粮价一跌就等收储,补贴一停就撂荒;主体把精力放在「争指标」上,而不是「降成本」。
执行偏差是第二类。补贴按面积发,实际种什么没人核;项目资金到位慢,县里先垫后补,垫不起就不做。
规则约束是第三类。入世承诺的「黄箱」补贴有上限(农业产值的 8.5%),价格支持与挂钩补贴都算在里面;「绿箱」不限,但要求对贸易不扭曲。
地方财力是第四类。产粮大县往往是财政穷县,配套跟不上,项目落地慢;「产粮大县、财政穷县」这个组合,是这套政策最难解的一处。
四类风险里,前两类靠制度设计,后两类靠财政与规则。规则这一条最硬,它不由国内决定。
第十九章 四个方向与证伪条件
补贴按行为发是第一个方向。轮作休耕、秸秆还田、深松整地,按做了什么事给钱,一亩几十元到上百元。
价格支持向成本线靠是第二个方向。最低收购价逐年小幅下调,稳定在成本加合理利润的位置,不再承担「增收」功能。
储备按市场节奏是第三个方向。收储与抛储的触发条件写清楚,减少「猜政策」的空间;储备规模与保质期挂钩,避免陈化损失。
进口多元化是第四个方向。巴西、阿根廷、俄罗斯、非洲,几个来源地分摊风险;2023 年巴西大豆占进口的七成,就是这个思路的结果。
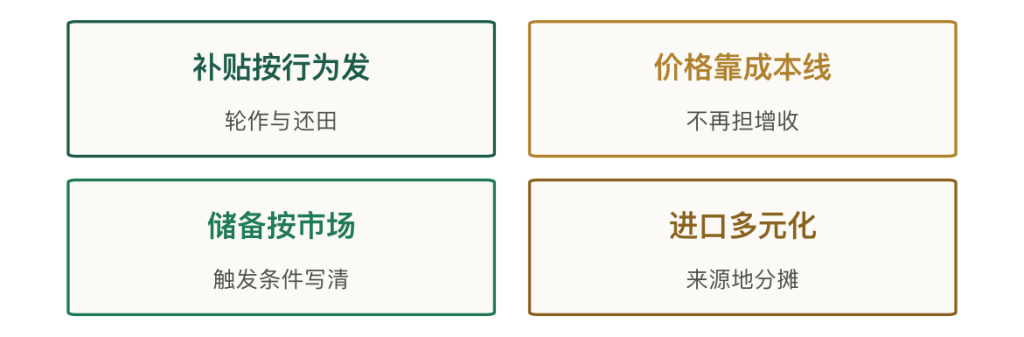
推进次序上,补贴按行为发最容易起步,它有现成的核查手段;进口多元化最难,它取决于别国的产量与政策。
四个方向各有证伪条件。按行为补贴的证伪条件是:如果核查成本高于补贴本身,地方就懒得做。价格向成本线靠的证伪条件是:如果成本涨得快、价格不动,农民收入就掉。储备按市场节奏的证伪条件是:如果触发条件写得太死,遇到突发就反应不过来。进口多元化的证伪条件是:如果来源国的物流与政治风险高,多元化只是换一个依赖。
第二十章 结论:管的是价格与数量
第一件事,1.3 万亿斤粮食、1.05 亿吨大豆进口、1,200 亿元地力补贴。口粮自给近 100%,大豆不足两成。
第二件事,四类工具:价格托底、补贴保收入、储备平波动、配额守边界。2016 年玉米改革把前三类同时动了一遍。
第三件事,一斤小麦的补贴 0.12 元、占售价 9.7%、占净利 48%。补贴保的是不撂荒、成本、机械化,不是单产。
第四件事,玉米临储峰值 2.6 亿吨,去库存五年,保管与降价损失上千亿元。托市的代价最终由财政承担。
第五件事,配额守住四个品种,大豆放开。1.05 亿吨进口换来了便宜的饲料,代价是大豆自给率不足两成。
把农牧食品政策与产业政策放在一起看,两者的着力点不同。产业政策改的是供给能力,投钱、建厂、上设备,效果看产能;农牧食品政策改的是价格与数量,托底、补贴、收储、配额,效果看面积与库存。前者的周期是三五年,后者的周期是一季一年;所以它必须年年调,不能一劳永逸。
最后一句判断。这套政策管的是价格与数量,不是利润。它能让粮价不塌、让农民不撂荒、让库存不失控;它给不了高利润,也不该给。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与说明 |
|---|---|---|
| 粮食产量 | 1.3 万亿斤 | 2023 年 |
| 人均粮食占有量 | 480 公斤 | 高于 400 公斤安全线 |
| 大豆进口量 | 约 1.05 亿吨 | 2023 年 |
| 大豆国产量 | 约 2,000 万吨 | 年度 |
| 大豆自给率 | 不足两成 | 国产比消费 |
| 耕地面积 | 17.90 亿亩 | 三调口径 |
| 高标准农田 | 10 亿亩以上 | 累计建成 |
| 复种指数 | 1.3 左右 | 播种比耕地 |
| 耕地地力保护补贴 | 约 1,200 亿元/年 | 中央财政 |
| 地力补贴每亩 | 67 元 | 按承包面积 |
| 农机购置补贴 | 约 240 亿元/年 | 中央财政 |
| 种粮一次性补贴 | 20 元/亩 | 按农资价格 |
| 三项补贴合计 | 97 元/亩 | 一亩小麦 |
| 补贴摊到每斤 | 0.12 元 | 亩产 800 斤 |
| 补贴占售价 | 9.7% | 售价 1.25 元 |
| 补贴占净利 | 48% | 净利 200 元 |
| 小麦最低收购价 | 1.18 元/斤 | 2023 年 |
| 早籼稻最低收购价 | 1.26 元/斤 | 2023 年 |
| 粳稻最低收购价 | 1.31 元/斤 | 2023 年 |
| 玉米临储峰值库存 | 2.6 亿吨 | 2015 年 |
| 玉米改革后价格 | 0.7 元/斤 | 2016 年 |
| 玉米调减面积 | 3,000 万亩 | 2017 年 |
| 小麦关税配额 | 963.6 万吨 | 配额内 1% |
| 玉米关税配额 | 720 万吨 | 配额内 1% |
| 大米关税配额 | 532 万吨 | 配额内 1% |
| 食糖关税配额 | 194.5 万吨 | 配额内 1% |
| 配额外关税 | 65% | 四品种 |
| 大豆进口关税 | 3% | 无配额 |
| 进口大豆到岸价 | 4,000 元/吨 | 常态 |
| 国产大豆价格 | 5,000 元/吨 | 东北 |
| 中储粮直属库 | 近千个 | 全国 |
| 中央储备仓容 | 一亿多吨 | 中储粮 |
| 中粮农粮经营量 | 1.7 亿吨 | 年度 |
| 收储保管费 | 几十元/吨年 | 政策定价 |
| 财政支农支出 | 2.5 万亿元 | 2023 年 |
| 农林水支出 | 2.2 万亿元 | 一般公共预算 |
| 黄箱补贴上限 | 农业产值 8.5% | 入世承诺 |
| 高标准农田投入 | 1,500 至 3,000 元/亩 | 改造口径 |
| 改造后亩产提升 | 10% 至 20% | 相对提升 |
| 面粉加工 CR10 | 不到 20% | 收入口径 |
| 饲料加工 CR10 | 约 30% | 产量口径 |
| 种业 CR10 | 约 20% | 销售额 |
| 遥感判面积误差 | 5% 以内 | 县级 |
| 补贴核查抽查比例 | 10% | 人工核实 |
| 巴西大豆占进口 | 约七成 | 2023 年 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 粮食产量、大豆进口与国产 | 第一章 |
| 图 2 | 四段的毛利率对照 | 第五章 |
| 图 3 | 三项补贴摊到每斤的构成 | 第六章 |
| 图 4 | 四类主体的补贴占比 | 第八章 |
| 图 5 | 三个品种的最低收购价 | 第九章 |
| 图 6 | 玉米临储库存的三个时点 | 第十一章 |
| 图 7 | 四个品种的关税配额量 | 第十二章 |
| 图 8 | 财政支农支出的三个时点 | 第十六章 |
| 图 9 | 四个方向的量化目标 | 第十九章 |
参考文献
- [1]中共中央、国务院. 关于抓好「三农」领域重点工作确保如期实现全面小康的意见,中央文件,2020。
- [2]农业农村部. 2023 年全国粮食生产情况,农业农村部,2024。
- [3]农业农村部. 耕地地力保护补贴实施情况,农业农村部,2024。
- [4]国家发展改革委. 小麦和稻谷最低收购价执行预案,发改委,2023。
- [5]财政部. 中央财政支农资金安排情况,财政部,2024。
- [6]海关总署. 2023 年农产品进出口统计,海关总署,2024。
- [7]国家统计局. 2023 年粮食产量公告,国家统计局,2023。
- [8]中国储备粮管理集团. 中央储备粮管理情况,公司披露,2024。
- [9]中粮集团. 2023 年年度报告,公司披露,2024。
- [10]中国农业发展银行. 粮棉油收购贷款投放情况,公司披露,2024。



写点看法