农产品每日热点 · 2026-10-16
作者:慕飞鸿 · 飞鸿品农
摘要 百果园这两天登上热搜,这家「中国水果连锁零售第一股」在2024到2025两个财年累计亏损超过7亿元,同时净关闭1625家门店,平均每天关掉超过2家。我认为,亏钱不是「水果卖得太贵」一句话能说清,根子在高损耗的水果零售这门生意账本来就难算平。行业损耗率普遍在35%到45%,远高于一般生鲜,而百果园总部向加盟店供货的毛利率已经从11.5%塌到7.3%,2025年上半年最低只有4.9%。收入往下走、仓储物流损耗这些成本却压不下来,利润被成倍吞噬。更关键的是99%以上的门店是加盟店,消费降级下加盟商单店模型跑不通,关店就成了必然。这不是一家公司的个案,是生鲜零售普遍要面对的损耗与履约成本难题。
关键词 百果园两年亏7亿水果零售亏损毛利率7.3%行业损耗率35%—45%加盟门店收入降20.1%加盟模式失速经营杠杆生鲜零售农产品冷链百果园为什么两年亏7亿
关键数据
两年累计亏损
7.03亿元
2024年亏3.86亿+2025年亏3.17亿(百果园年报)
两年净关店
1625家
较峰值6093家少超1/4,日均净关超2家
总部毛利率
7.3%
2023约11.5%→2024 7.4%→2025 7.3%,2025H1最低4.9%
加盟门店收入降幅
-20.1%
2025加盟收入59.12亿 vs 2024 73.96亿(界面/澎湃梳理)
一、从上市巅峰到两年亏7亿
2023年1月百果园在港交所上市,头顶「中国水果连锁零售第一股」光环,当年营收113.9亿元、归母净利润3.6亿元,年末门店达到6093家,还提出了「万店千亿」目标。转折从2024年开始,这一年营收降到102.7亿元、同比下滑9.8%,公司首次出现年度亏损,金额为3.86亿元。2025年营收再降20.4%到81.7亿元,跌破百亿元,又亏了3.17亿元。两年合起来,亏损约7.03亿元。门店同步收缩,2024年净减966家、2025年净减659家,到2025年底只剩4468家,比峰值少了超过四分之一,相当于平均每天净关闭超过2家。
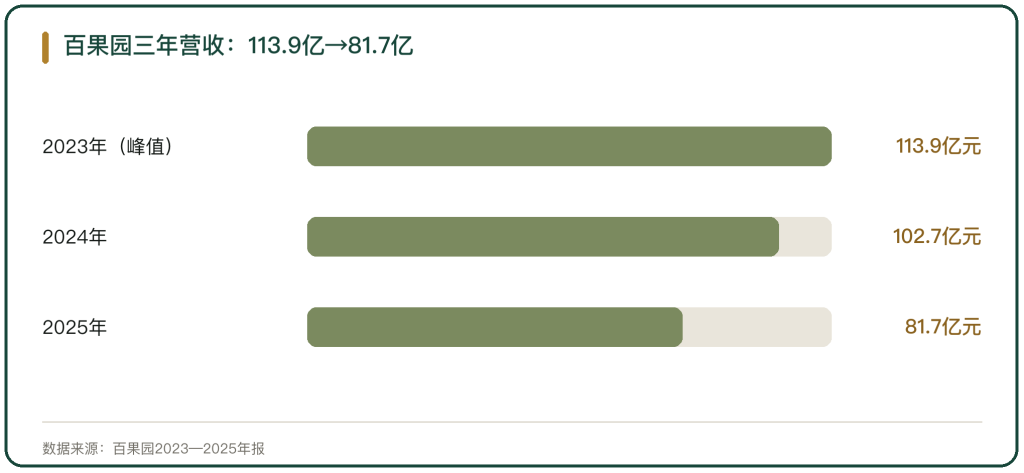
图 1 百果园营收三年从113.9亿跌到81.7亿,两年累计亏损7.03亿
二、亏钱的剪刀差,收入降、成本压不动
我把账拆开看,亏损是被一条「收入向下、成本降不动」的剪刀差撕出来的。百果园的收入主要来自向加盟店供货,所以财报里的毛利率是总部的毛利率,不是门店端。2025年全年这个数字只有7.3%,而两年前它能维持在11.5%左右。最典型的是2025年上半年,收入下降两成出头,成本却只降了16%,毛利率由2024年同期的11.1%骤降到4.9%。这正是生鲜零售经营杠杆的写照,因为收入下滑时,仓储、物流、损耗这些成本很难同步压缩,利润就被成倍放大地吞噬。
我担心的是,不少分析只盯着「水果贵」,却漏了这条成本刚性才是利润塌方的真正推手。费用端还反着涨,2024年百果园翻新门店、加大推广、请「美好生活大使」,销售费用从4.8亿元增到6亿元,涨幅超过25%,销量却没跟上。收入向下、费用向上,两条线一剪,2025年上半年就亏了3.42亿元,几乎等于2024年全年的亏损额。下半年靠毛利率修复和压缩管理费用,才勉强盈利约2500万元,这一步靠的是省,不是赚。
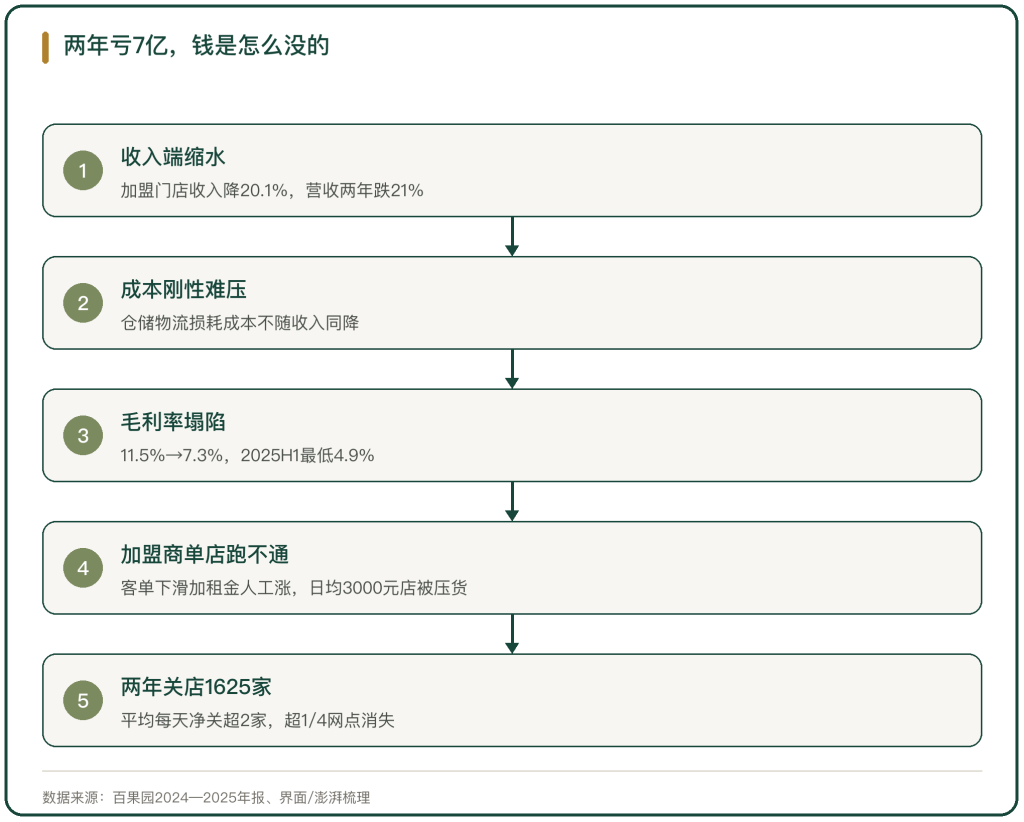
图 2 收入缩水→成本刚性→毛利率塌陷→加盟商跑不通→关店1625家
三、加盟模式失速:总部与加盟商的账不对等
我的判断是,加盟模式在消费降级下失速,才是比亏损更深层的结构问题。百果园99%以上的门店是加盟店,到2025年底4468家门店里加盟占4460家、自营只剩8家。总部靠向加盟商供货赚差价,几乎不承担门店的经营风险,却掌握定价权和供货权。消费理性回归、客流下滑后,最先扛不住的是加盟商。媒体披露的个案里,有日均只卖3000元的门店,公司还分来不好卖的货品,「三无退货」的成本也由加盟商承担。单店毛利空间被租金、人工和高损耗持续挤压,很多加盟商不赚钱,关店就成了最理性的选择。2025年加盟门店销售收入59.12亿元,较2024年的73.96亿元骤降20.1%,直接把整体营收拉下两成。
四、高损耗是水果零售的先天账,冷链视角怎么看
我做过食品工厂工艺和冷链相关的设计,从行业这头看,百果园的亏损里有一笔绕不开的账是水果本身的损耗。弗若斯特沙利文的数据显示,中国水果零售行业的损耗率普遍在35%到45%,而全球水果分销龙头都乐的毛利率也不到10%。草莓、樱桃、葡萄这类易腐品类,损耗率能超过15%,每进100元的货,有相当一部分因为腐烂、碰伤、过熟被直接扔掉。这部分损耗,是流通保鲜与履约成本问题,靠产地预冷、共享冷库把合规保鲜成本降下来,才是治本方向,我之前写甲醛白菜那篇也点过这个逻辑。
百果园想靠促销换量,2025年办了22场「好果报恩」、销售额超5亿元,会员费收入却同比跌了53%,用利润换来的客流撑不起门店模型。冷链把损耗压下来,比在终端打折更治根。2026年上半年百果园靠新业务并表和费用压缩扭亏为盈,营收50.08亿元、同比增长14.5%,归母净利润3356万元,但主业毛利率如果回不到正常水平,这口气就还是靠省出来的。
结论
百果园两年亏7亿、关店1625家,高损耗水果零售的账算不平是主因,收入下滑时刚性成本压不动、加盟商单店模型跑不通。这门生意的命门在损耗,把产地预冷和冷链把保鲜成本降下来,比在终端打折更治本。2026年上半年它靠新业务并表和费用压缩勉强扭亏,但主业毛利率如果回不到正常水平,这口气就还是靠省出来的。
行内实情
百果园99%以上为加盟店,到2025年底4468家门店里加盟占4460家、自营仅8家,品牌方几乎不承担门店经营风险却掌握定价权和供货权(界面新闻/澎湃梳理)。
董事长余惠勇2025年8月回应「水果贵」时称商业分两种,一种是利用消费者无知、一种是教育消费者成熟,「不会去迎合消费者」,这一言论直接引爆舆情,「百果园称不会迎合消费者」登上热搜(上观新闻)。
2025年「好果报恩」促销办了22场、销售额超5亿元,但会员费收入同比骤降53%,用利润换来的客流没能撑起门店模型(金羊网/新浪财经)。
相关问题
百果园为什么两年亏掉7个亿?
三件事叠在一起。一是收入端缩水,加盟门店收入降20.1%、整体营收两年跌21%;二是成本刚性,收入下滑时仓储、物流、损耗这些成本压不下来,毛利率从11.5%塌到7.3%,2025年上半年最低只有4.9%;三是加盟模式失速,99%以上门店是加盟店,消费降级下加盟商单店模型跑不通,只能关店。钱不是一天亏掉的,是这条「收入降、成本降不动」的剪刀差慢慢剪出来的。
百果园关了多少家店,还会继续关吗?
2024年净减966家、2025年净减659家,两年累计关店1625家,到2025年底剩4468家,比峰值6093家少了超过四分之一。2026年上半年公司靠新业务并表和费用压缩扭亏,全口径门店(含七星联盟)回升到6709家,说明大规模关店的阶段大概率过去了,但主业毛利率能否回到正常水平,决定它能不能真正站稳。
普通消费者买水果要留意什么?
这家公司的亏损和消费者最直接相关的,是「贵」与「值不值」。人民日报记者盲测过,会员价一份新疆A级哈密瓜22.46元,附近商超同产地只要6.98元,口感差异不明显。买水果不必认准某一个牌子,社区团购、商超、折扣店的多渠道比价更划算。至于品质安全,正规渠道的水果本身没有特殊风险,真正要防的是被高端话术和会员卡绑定,花了溢价却没买到对等的好果。
名词解释
毛利率(总部):百果园财报中的毛利率是总部向加盟店供货的毛利率,不是单店零售毛利率,反映供应链端的加价空间。
行业损耗率35%—45%:弗若斯特沙利文统计的中国水果零售行业普遍损耗水平,远高于一般生鲜,草莓、樱桃等易腐品类更高,每进100元货有相当一部分因腐烂、碰伤、过熟被丢弃。
加盟模式:品牌方输出商标、供应链和管控,加盟商出资开店、承担租金人工与经营风险,百果园99%以上为加盟店。
农产品冷链:从产地预冷到仓储、运输、配送的低温链条,是压低水果流通损耗的关键基础设施。
经营杠杆:收入下滑时,固定与半固定成本(仓储、物流、损耗)难同步压缩,导致利润被放大吞噬的现象。





写点看法