

鸡蛋主产区9天涨15.5%,涨在产蛋鸡青黄不接
关键词 鸡蛋价格上涨蛋价9天涨15.5%在产蛋鸡存栏产蛋率下降鸡蛋批发价蛋鸡养殖亏损补栏时滞中秋国庆备货鸡蛋为什么涨价现在该不该囤鸡蛋
一、这轮涨幅有多大
10月10日,鸡蛋售价9天上涨15.5%登上百度热搜,成为当天民生类最强话题之一。这一轮上涨的起点在9月下旬,在中秋国庆双节前集中释放。贵州省农业农村厅发布的第40周(10月8日)集市价格表显示,鸡蛋零售价13.06元/公斤,同比上涨24.38%,环比微降0.76%,说明节前高点已经出现,但绝对水平仍明显高于去年同期。从主产区鸡蛋批发价到终端零售,价格链条整体上行,多地零售价突破6元/斤,部分精品蛋、可生食蛋逼近7元/斤。
全国层面的供给偏紧,撑起了这一轮上涨。公开监测显示,全国规模蛋鸡养殖场平均存栏11.2亿只,同比降2.1%,其中产蛋鸡存栏9.42亿只。主产区供应指数10月4日报242.5,比去年同期低35.9%。这些数字共同指向一点:这是全国层面的供给偏紧,而不是个别城市的菜价波动。
| 指标 | 数值 | 口径与时间 |
|---|---|---|
| 主产区均价9天涨幅 | 约 15.5% | 百度热搜、市场监测(10-10) |
| 贵州鸡蛋零售周价 | 13.06元/公斤(同比+24.38%) | 贵州省农业农村厅第40周(10-08) |
| 全国规模蛋鸡存栏 | 11.2亿只(同比-2.1%) | 一亩田、农业农村部畜牧兽医局调度(10-03) |
| 产蛋鸡存栏 | 9.42亿只 | 同上 |
| 主产区供应指数 | 242.5(同比低35.9%) | 一亩田天机大数据(10-04) |
| 终端需求指数 | 128.6(基准100,较9月+14.5%) | 一亩田(10-04) |
| 主产区贸易商库存 | 2.1天(正常2.5—3.0天) | 一亩田、卓创资讯调研 |
二、供给端:产蛋鸡为何青黄不接
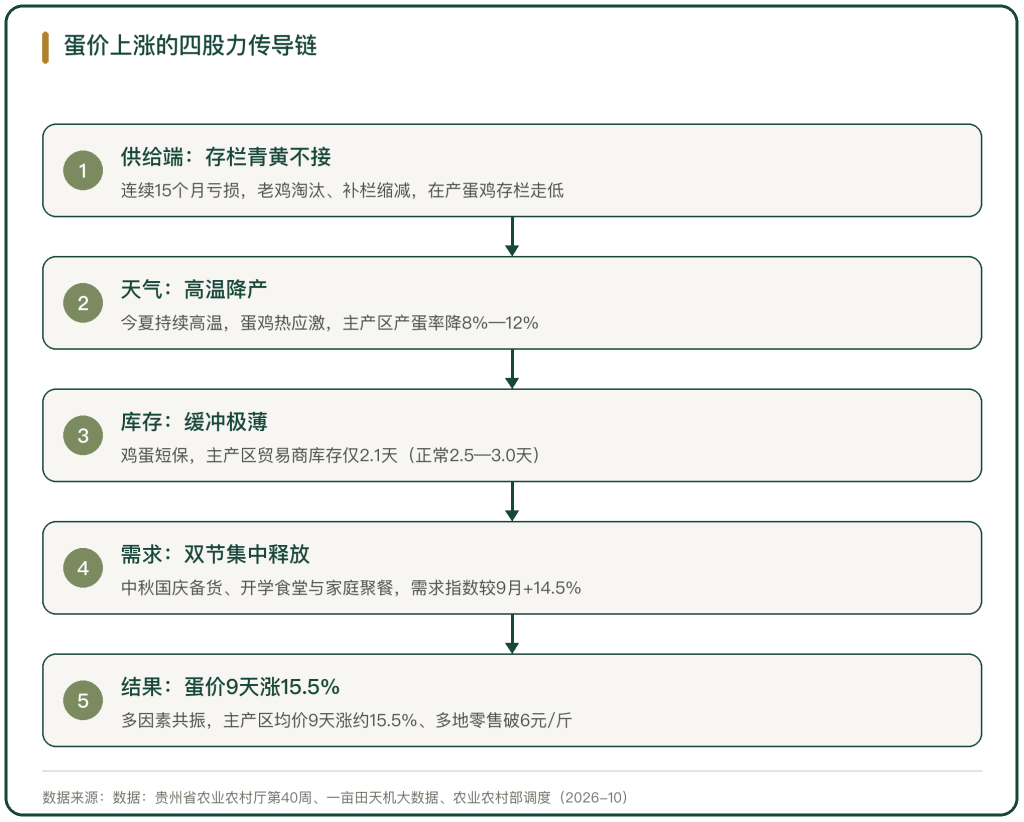
我做过食品工厂工艺和冷链相关的设计,从养殖这头看,这轮供给收缩的根源在2025下半年到2026上半年。蛋鸡养殖连续十五个月处在亏损区间,养殖户撑不住,普遍做了两件事:提前淘汰产蛋率下降的老母鸡,缩减甚至延后鸡苗补栏。一减一淘之间,在产蛋鸡群体规模收窄。因为蛋鸡养殖亏损,行业主动去产能,这是上涨的第一股力。
更关键的是时滞。雏鸡从入舍到稳定产蛋需要130天到150天,也就是4到5个月。去年三季度的补栏低迷,直接传导到2026年二、三季度的产能断档。老鸡已经被淘汰,新鸡还没到开产高峰,市场有效产蛋量出现阶段性缺口。总量没有崩塌,缺口出在结构上的青黄不接。存栏同比只降了2%左右,但老鸡出清、新鸡未达产,实际可产蛋的鸡群比数字看起来更紧。
三、天气、库存、需求三股力叠加
供给偏紧只是底座,真正把价格推上去的,是天气、库存、需求三股力在同一时间窗口叠加。今夏多地持续高温,蛋鸡出现热应激,采食量下降、内分泌紊乱,主产区产蛋率下降,普遍回落8%到12%。本就趋紧的产能,在高温压制下又缩了一截。
库存是另一道放大器。鸡蛋保鲜期短,主产区贸易商平均库存只有2.1天,正常年份是2.5到3.0天,中小养殖户库存普遍低于1.5天。缓冲这么薄,产地稍有减产,价格立刻反应。需求端则是双节效应:中秋国庆相连,月饼、糕点加工厂集中备货,学校开学食堂采购,家庭聚餐频次上升,终端需求短时间集中释放。一亩田天机大数据显示,10月1日到4日全国鸡蛋终端需求指数均值128.6(以2025年同期为100),比9月均值高出14.5%。供给收窄、需求扩张、天气扰动三者共振,价格逐级抬升。
四、还会涨多久,家庭怎么应对
落到消费者,最关心两件事,而这恰好也是鸡蛋为什么涨价要回答的:还会涨吗,要不要囤。行业机构的判断是,随着去年底到今年初补栏的鸡群陆续进入产蛋高峰,市场供应会逐步恢复,价格大概率在年底前高位震荡后回落。但补栏时滞是慢变量,4到5个月摆在那里,短期供给偏紧不会立刻反转。
对家庭来说,鸡蛋是高频刚需、短保易腐,囤多了反而坏得快,建议随吃随买、当天食用。担心成本,可以用鸭蛋、豆制品、禽肉等其他平价蛋白适度替代,平滑价格波动。需要提醒的是,这一轮是中秋国庆备货与供给周期、季节因素共振的结构性波动,不是全面通胀,粮油等基础物资价格平稳。现在该不该囤鸡蛋,结论是不必恐慌性囤货。



写点看法