
海南胡椒研究
4 万吨、九成与一亩 2,420 元
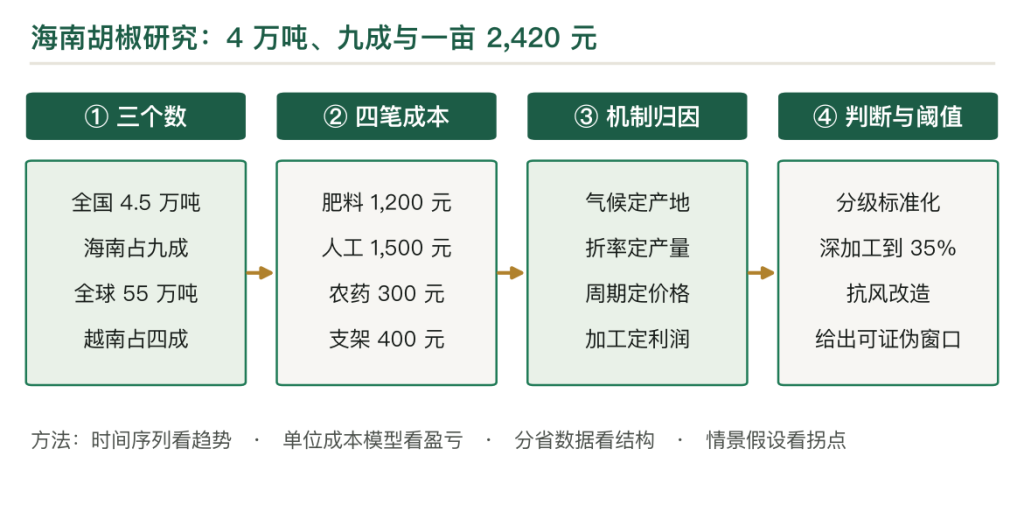
全国胡椒产量约 4.5 万吨,海南占九成;全球产量 55 万吨左右,越南一国占四成出口。海南种植 30 万亩、亩产干椒 135 公斤。本文用四段的毛利、一亩胡椒的收支与两个案例说明一个判断:这门生意赚的是「产地稀缺加加工深度」的钱;一亩盛产期产值 6,120 元、成本 3,700 元、净利 2,420 元,但前期投入一万元要五年才回本;90% 的产量在海南,90% 的利润却不在种植端,初加工毛利 15%、深加工 35%、品牌零售 25%。
关键词
第一章 4 万吨、九成与四成
全国胡椒产量 4.5 万吨上下,海南占九成;云南、广东有零星种植,量不足一成。
全球胡椒产量 55 万吨左右,越南 22 万吨、巴西 8 万吨、印尼 5 万吨、印度 4 万吨;中国 4.5 万吨,排第五。
全球贸易里越南占四成出口,是价格的形成者;中国的量只占全球 8%,进口与出口都不大,价格基本跟着越南走。
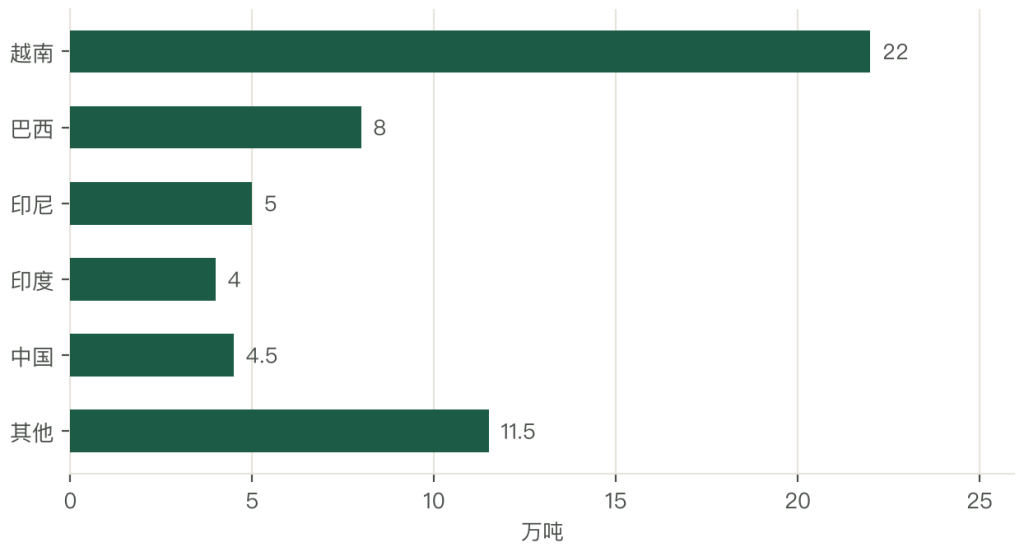
三个数放在一起,海南的位置摆在这里:全国第一、全球第五、定价权在别人手里。这种位置决定了它的策略只能是「做品质、做加工」,不能拼量。
海南的气候优势在冬季。胡椒是热带作物,怕低温、怕台风;海南南部冬季均温 20 摄氏度以上,适合越冬,这是云南与广东比不了的。
土壤也有关系。胡椒喜欢排水好的砂壤土,海南东部的砖红壤透气,根系不容易烂;西部的黏土要起垄,成本高一成。
第二章 一颗果的三种做法
三种产品来自同一颗果,差别在采收期与处理方式。
黑胡椒用未成熟的青果,采下来发酵一天、晒干,果皮皱缩变黑;风味最冲,胡椒碱含量高。
白胡椒用成熟的红果,泡水七到十天脱皮,再晒干;颜色浅、香气柔,适合清汤与西餐。
青胡椒用未成熟果,盐水腌制或冻干,保留青绿色;产量小,价格高,主要供餐饮。
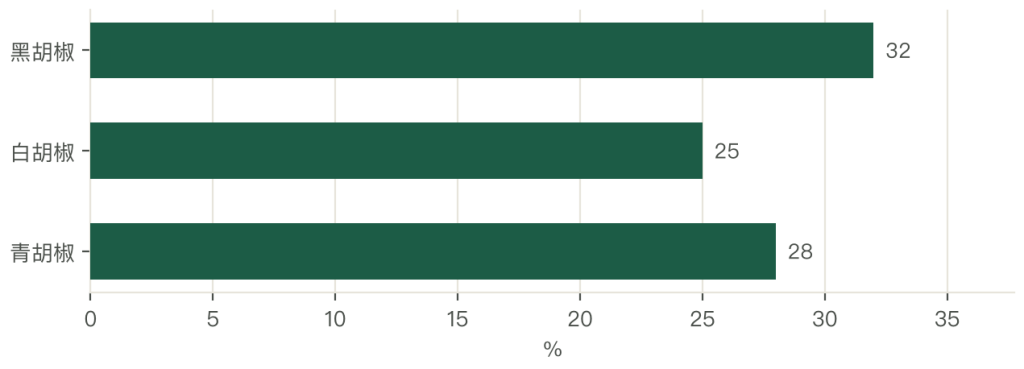
三种的出品率不同。鲜果到黑胡椒 32%,到白胡椒 25%,到青胡椒 28%;同样一亩地,做黑胡椒的成品最多。
三种的价格也不同。黑胡椒一公斤 45 元、白胡椒 65 元、青胡椒 80 元以上;白胡椒贵,是因为它用的果更熟、脱皮工序更费工。
三种的用途分工也清楚。黑胡椒走餐饮与工业,白胡椒走家庭与出口,青胡椒走西餐与日料;需求不同,价格就不联动。
第三章 面积、产量与折率
面积按亩算,产量按干椒算,两个数之间隔着「折率」这一层。
30 万亩是种植面积,含幼龄园;挂果面积在 24 万亩上下,其余是刚种下的一到三年苗。
亩产 135 公斤是平均,含幼龄园摊薄;盛产期一亩 180 公斤,衰退期掉到 100 公斤以下。
折率要写清。报「鲜果产量」时按 550 公斤一亩算,折成干椒 176 公斤;报「干椒产量」时直接用 135 公斤。两个口径差三成。
价格也要写清。地头价按干椒算,一公斤 34 元;加工厂收购价含运费与损耗,一公斤 36 至 38 元。
统计上还有「胡椒」与「胡椒粉」两个税号,前者按原料、后者按调味品;混在一起算产值,会高估三成。
第四章 从引种到深加工
1950 年代引种。海南从东南亚引入胡椒,先在文昌、琼海试种;那时是集体种植,规模不大。
1980 年代扩张。家庭承包后,农户在坡地、橡胶林下套种胡椒;面积从几万亩扩到十几万亩。
2000 年代是峰值与低谷。面积到 30 万亩,价格从 40 元跌到 15 元,一批农户砍树改种槟榔。
2015 年之后是深加工。胡椒油、胡椒碱提取、胡椒调味酱开始做;鲜果的收购价跟着国际行情涨到 30 元以上。
四个阶段的推手不同。引种靠政策,扩张靠承包,低谷靠市场,深加工靠技术。
每一阶段都留下痕迹。引种留下老品种,扩张留下老园,低谷留下砍树的地,深加工留下设备;四种痕迹今天都还在。
第五章 四段的毛利
种植端 35% 至 45%。一亩产值 6,120 元、成本 3,700 元,净利 2,420 元;价格好的年份能到 50%。
初加工 10% 至 20%。收购鲜果、发酵、脱皮、晒干,赚的是加工费与折率;一吨鲜果加工费 800 至 1,200 元。
深加工 30% 至 40%。胡椒油、胡椒碱、超微粉;设备投入大,但溢价高。
品牌零售 20% 至 30%。小包装、礼盒、餐饮专供;靠渠道与包装,不靠原料。
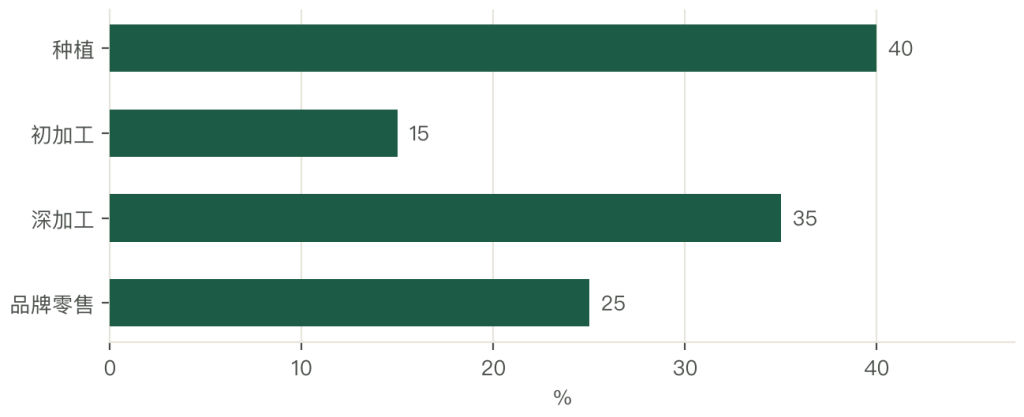
四段排下来,种植与深加工两头厚,初加工最薄。这个结构解释了为什么海南的胡椒多是「卖原料」:初加工门槛低、谁都能做,价格战打得最凶。
深加工的门槛在设备与资质。一套超临界萃取设备几百万元,食品生产许可要两年;小厂做不了,只能卖干椒。
两头厚的结构也解释了利润去向。种植的 40% 靠天与地,深加工的 35% 靠设备与配方;中间的 15% 只能靠量,量大才活。
第六章 一亩胡椒的收支
一亩盛产期胡椒,产干椒 180 公斤、收购价 34 元一公斤,产值 6,120 元。
成本 3,700 元:肥料 1,200、农药 300、人工 1,500、支架折旧 400、其他 300。
净利 2,420 元,净利率 40%。
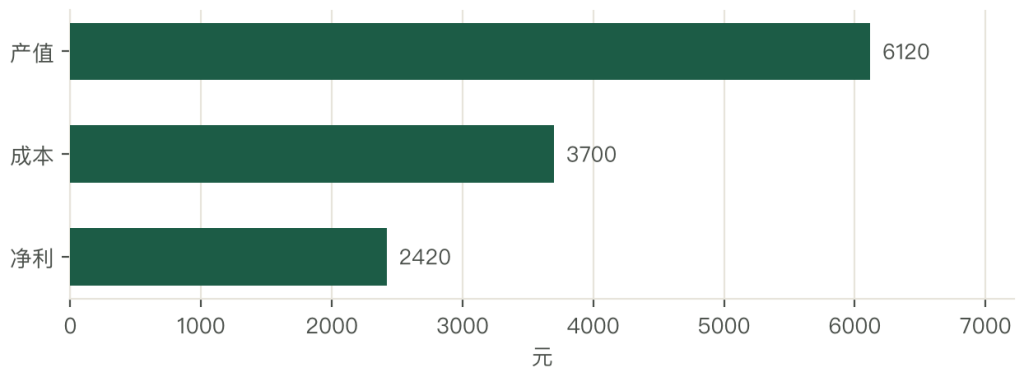
前期投入才是真门槛。种苗、支架、开垦,一亩一次性投入 8,000 至 12,000 元;第三年挂果、第五年盛产,前四年基本没有收入。
回本期五到六年。按盛产期净利 2,420 元算,一万元投入要四年多回本;加上前四年的空档,实际要六年。
人工是最大的一项。胡椒藤要绑蔓、修剪、采摘,一亩一年用 15 个工;采摘季工价涨,一天 150 元还不好请。
肥料是第二大项。一亩一年施三次,有机肥加复合肥,1,200 元;有机肥贵,但不施土壤板结,产量掉得快。
台风是最大的变量。一次 12 级台风能把支架吹倒、藤蔓折断,一亩损失 3,000 元以上;海南东部沿海的胡椒园,五年里必遇一次。
第七章 文昌、琼海与万宁
三个主产县占全省七成以上。文昌的东郊、琼海的石壁、万宁的龙滚,是传统的胡椒镇。
土壤与气候的差别小,管理水平的差别大。同样一亩地,精细管理的 200 公斤,粗放管理的 100 公斤;差一倍。
种植模式有两种。净种,一亩 120 株;套种,在橡胶、槟榔林下种 80 株,光照少、产量低两成,但省地。
老园与新园的比例决定平均亩产。全省 30 万亩里,树龄超过 15 年的老园占四成;老园产量低,改造要三年。
改造有两种方式。一是砍掉重种,三年无收益;二是截干复壮,当年减产、第二年恢复。多数农户选后者。
第八章 家庭调味、餐饮与工业
家庭调味占四成五。胡椒粉、胡椒粒,商超与电商是主渠道;一公斤零售 60 至 80 元。
餐饮占三成。火锅、汤品、牛排,用量稳定;餐饮客户要的是稳定供应与一致的风味,价格敏感度低。
食品工业占一成五。方便面调料包、复合调味料、肉制品;这一段用量大、价格压得低,一吨差几千元。
出口占一成。主要去东南亚与中东,做转口贸易;海南的出口量小,因为成本比越南高。
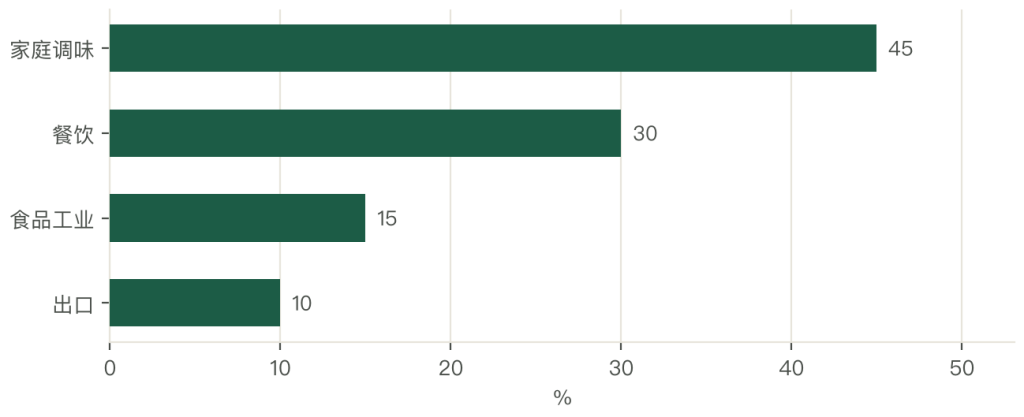
四块的钱不同。家庭与餐饮要品质,愿意付溢价;工业与出口拼价格,一公斤差两元就换供应商。海南的定位应该在前两块。
渠道结构也在变。过去靠批发市场,现在商超直采、电商、餐饮供应链各占一块;直采要求分级与检测,小户做不了。
第九章 价格的三个时点
胡椒是典型的周期品。种下去五年才盛产,价格高的时候扩种、五年后集中上市,价格就跌。
2016 年一公斤 26 元。前一轮扩种的产能释放,库存高,价格在成本线附近。
2022 年 30 元。疫情后餐饮恢复,需求回升;越南减产,价格开始上行。
2024 年 45 元。越南与巴西同时减产,国际价格冲高;海南的收购价跟涨,一亩净利到 3,500 元。
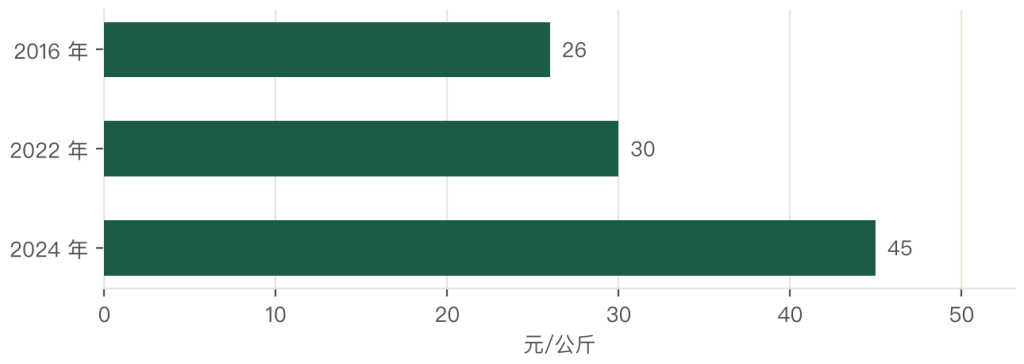
周期的长度在五到七年。价格上涨两年、扩种三年、集中上市两年,一轮下来七年;农户记住的是价格,忘掉的是周期。
周期里最难受的是第三年。新种下去的还没挂果,老园的产量在掉,价格已经开始跌;这一年的现金流最紧。
库存是周期的放大器。价格涨的时候贸易商囤货,跌的时候一起抛;囤与抛把波动放大一倍。
第十章 发酵、脱皮与干燥
黑胡椒的工艺是「发酵加日晒」。鲜果堆沤一到两天,果皮软化,再摊开晒三到五天,含水降到 12% 以下。
白胡椒的工艺是「浸泡加脱皮」。鲜果泡水七到十天,果皮腐烂,搓洗掉,再晒干;泡的水要换,不然发臭。
干燥是品质的关键。日晒的风味好,但要看天;烘干的效率高,温度超过 70 摄氏度,挥发油就跑掉。
出成率的差别在工艺。黑胡椒 32%、白胡椒 25%、青胡椒 28%;同样一吨鲜果,做黑胡椒多出 70 公斤。
设备在升级。小型烘干机一台 3 至 8 万元,一个合作社买一台,阴雨天也能处理;用电成本一吨几十元。
天气是最大的不确定。晒场要三天好太阳,遇上连阴雨,一炉货就霉;烘干机解决这个问题,但增加了成本。
第十一章 胡椒碱与挥发油
胡椒的价值在两个指标:胡椒碱决定辣度,挥发油决定香气。
胡椒碱含量黑胡椒 4% 至 5%、白胡椒 5% 至 6%;含量越高,提取越值钱。
挥发油含量 1% 至 2.5%。海南的胡椒因为日照足、昼夜温差大,挥发油含量偏高,这是产地优势。
检测靠高效液相与气相色谱。一台设备几十万元,第三方检测一批 800 至 1,500 元;小厂送检,大厂自建。
指标决定用途。胡椒碱高的适合提取与药用,挥发油高的适合餐饮与调味;分选之后,一吨能多卖几千元。
分选的技术不难。按密度、颜色、粒径分三级,一台色选机十几万元;分完级,一级与三级差 10 元一公斤。
第十二章 地理标志与品牌
海南胡椒是地理标志产品,保护范围覆盖主产县;用标要符合产地、品种、加工三项要求。
品牌的作用在两个地方。一是进商超与餐饮供应链的敲门砖,有地标背书能进更好的货架;二是溢价,贴标比散装贵 10% 至 20%。
品牌的短板在规模。全省一个品牌,几十家企业在用;谁都能用,就没人维护,最后变成「公用招牌」。
做得好的产区会收授权费、做清退。一家企业一年交几万元,质量抽检不合格就取消资格;这套机制比打广告管用。
品牌的投入产出要算。一年几百万元宣传,换来 10% 至 20% 的溢价;全省 4 万吨、产值几十亿元,溢价就是几亿元。
第十三章 三个集中度
种植的集中度按县算:文昌、琼海、万宁三县占七成五,其余县分剩下的。
加工的集中度低:全省几百家初加工点,CR10 不到 20%;多是小作坊,一口锅、一块晒场就能干。
品牌的集中度更低:CR5 不到 15%,没有全国性品牌;超市货架上的胡椒,一半是进口分装。
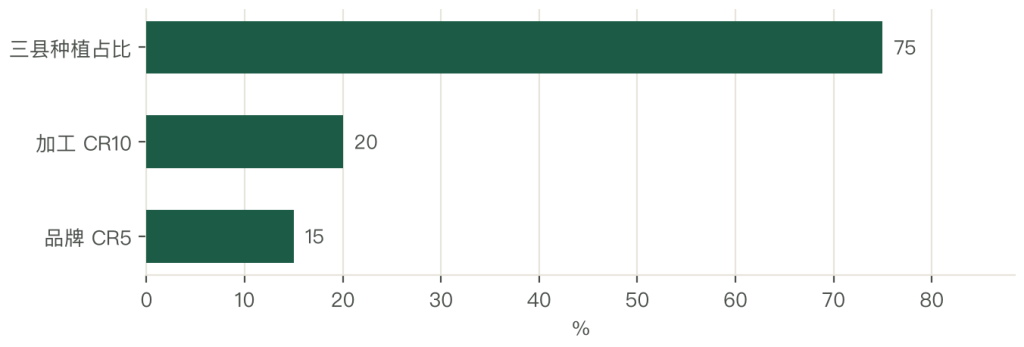
三个集中度都低,说明这个行业还没有形成主导者;价格由越南定,品牌由进口商定。
集中度低带来一个直接后果:议价分散。几十个收购商对几万户农户,谁都没有定价权,价格只能跟国际盘。
第十四章 四类主体
种植户是主体。一户几亩到几十亩,靠收购商上门;价格信息不对称,卖价常比市场价低一到两元。
合作社做组织。统一农资、统一技术、统一销售;做得好的能把价格提高 5% 至 10%,做得差的只剩一个牌子。
加工厂做初加工。收购鲜果、加工干椒,赚加工费;规模从几十吨到几千吨,设备差得远。
深加工企业做提取。胡椒油、胡椒碱、调味酱;它们买干椒,做标准化产品,毛利最高。
四类的关系是「种、收、加、提」。谁往下游走一步,谁就多拿一段利润;但每走一步都要设备与资质。
四类的资金需求也不同。种植要垫一季农资,初加工要垫收购款,深加工要垫设备与库存;越往下游,垫的越多。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法