
农产品批发市场研究
4.3 万亿元交易额与 2% 至 5% 的费率
2023 年全国农产品批发市场交易额约 4.3 万亿元,亿元以上市场 1,000 多个,承担城市七成以上的生鲜供应。这门生意收的钱很薄:交易服务费率 2% 至 5%,市场自身的净利率 2% 至 5%。本文用一个档口的年收支、一个市场的收入结构与两类市场的对比说明一个判断:批发市场赚的是「周转加快、收费压低」的钱,靠的是区位与吞吐量,不靠加价;它的麻烦不在同行竞争,在电商分流、城市外迁与食品安全责任。
关键词
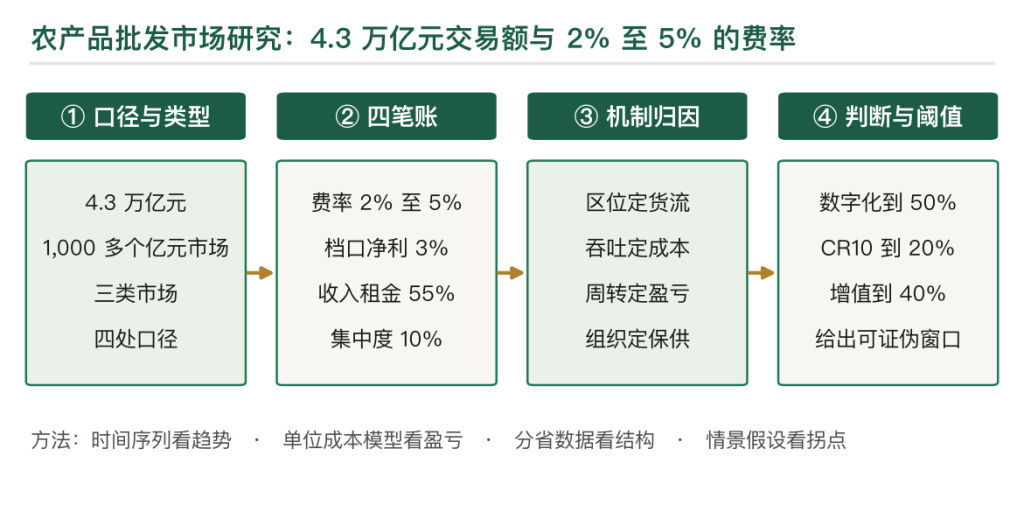
第一章 4.3 万亿元交易额与 2% 至 5% 的费率
2023 年亿元以上农产品批发市场的交易额合计 4.3 万亿元。这个数字接近生鲜零售总额的八成。
1,000 多个。亿元以上市场的数量,全国农产品批发市场总数 4,000 多个。
2% 至 5%。市场运营方向商户收取的服务费率,按成交额计;扣掉人工、水电、维修,净利率只剩 2% 至 5%。
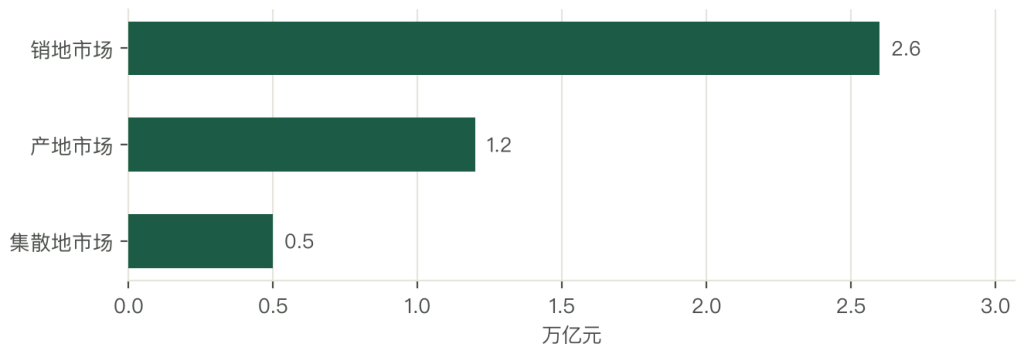
三个数放在一起,一个「体量巨大、收费极薄、靠周转活」的格局就出来了:4.3 万亿元的货从市场里过,市场只收两三个百分点。
收费薄的原因在定位。批发市场是基础设施,城市把它当保供设施而不是商业地产;费率一涨,商户与政府都不答应。
靠周转活的原因在成本。一个市场的固定成本(土地、建设、人工、水电)几乎不随交易额变化;交易额越大,单吨成本越低。
所以市场的竞争力落在两件事上:区位决定货流,吞吐量决定成本。区位差、吞吐量小的市场,收 5% 也亏;区位好、吞吐量大的,收 2% 还赚。
第二章 定义:三类市场
批发市场按位置分三类。
第一类是产地市场。建在产区,做集货与初分级;交易量季节性极强,产季爆满、淡季空置。代表是山东寿光的蔬菜市场、陕西洛川的果品市场。
第二类是销地市场。建在城市周边,做集散与分销;全年运转,客户是小贩、餐饮、食堂。代表是北京新发地、上海江桥、广州江南。
第三类是集散地市场。建在交通枢纽,做跨区域中转;靠铁路、公路、港口的区位,货不进城市只过境。代表是山东寿光、河南万邦。
三类市场的收入结构不同。产地市场靠摊位租金与代购服务,销地市场靠租金与停车费,集散地市场靠仓配与信息服务。
三类市场的客户不同。产地市场服务收购商与合作社,销地市场服务小贩与餐饮,集散地市场服务长途贩运户。
三类市场在融合。产地市场做初加工与冷链,往销地延伸;销地市场做基地直采,往产地延伸;集散地市场做仓配一体,两头都占。
第三章 口径:交易额、成交量与收费
第一处是交易额与成交量。4.3 万亿元是交易额,按成交价计;成交量按吨计,两者不能相除算均价,因为品类结构不同。
第二处是市场收入与商户营收。市场的收入是租金、佣金、停车费、服务费;商户的营收是货值。前者是后者的 2% 至 5%。
第三处是亿元以上与全部市场。亿元以上市场 1,000 多个,贡献交易额的九成;4,000 多个小市场只占一成。
集中度的口径要分区域看。全国 CR10 约 10%,但单个城市里,前两三个市场能占七成以上;区域集中、全国分散。
成本口径同样要统一。市场的成本含土地摊销、建设折旧、人工、水电、维修、安保;土地是划拨还是出让,成本差一倍以上。
第四章 四十年:从集贸市场到公益性市场
这个行业的形态变了四十年。
第一段是 1980 年代。集贸市场恢复,露天摆摊、现金交易、没有冷链;市场由工商部门管理。
第二段是 1990 到 2005 年。批发市场专业化,果蔬、肉禽、水产分区;市场投资主体多元化,民营资本进入。
第三段是 2006 到 2015 年。市场规模扩大,电子结算与检测中心上马;一线城市的市场开始外迁,往郊区与交通枢纽搬。
第四段是 2016 年到现在。公益性定位落地,部分城市把批发市场纳入公共服务设施;数字化与冷链改造推进,电商与社区团购分流低端客流。
四段串起来,主线是两次转身:从工商办市场到多元投资,从商业地产到公益设施。转身之后,市场的盈利模式被限定在「薄利保供」。
外迁是最近十年最痛的一件事。北京、上海、广州的市场都往郊区搬,商户跟着走,客流要重新养;搬一次,三五年才缓过来。
第五章 市场靠什么收费
一个市场的收入分四块。
第一块是摊位租金,占 55%。按平方米或按摊位计,果蔬档口一年 5 至 15 万元,水产与肉类更高。
第二块是交易佣金,占 15%。按成交额抽 1% 至 3%,电子结算普及后抽佣更顺;现金交易的抽佣很难执行。
第三块是停车与配套,占 20%。进场费、停车费、冷库租金、装卸服务,四项合计。
第四块是其他,占 10%。广告位、检测服务、信息服务、场地租赁。
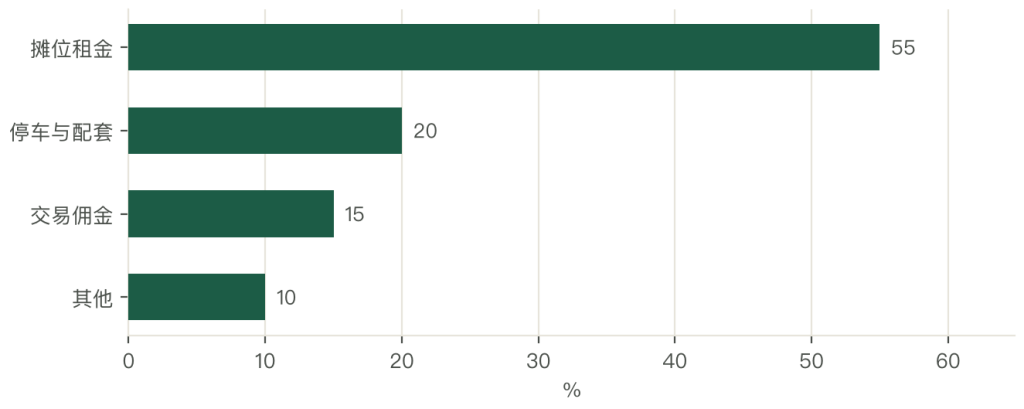
四块排下来,租金是基本盘、佣金是增量。电子结算把佣金做实,是市场增收最直接的一条路。
收入的稳定性不同。租金按月收,稳定;佣金随交易额波动,产季高、淡季低;停车与配套随客流走。
收入的弹性也不同。租金提价难(商户会走),佣金提价也难(费率受监管),能提的只有配套服务。
所以市场的增收路径在「服务」:冷库、分拣、检测、代结算,四项都是按次收费,毛利比租金高。
第六章 一个档口的年收支
一个果蔬档口,一年做 2,000 万元流水。
进货 1,700 万元。按 85% 的进货成本率算,毛利 300 万元。
摊位租金 60 万元。位置好的档口更贵,一年 80 至 120 万元。
人工 40 万元。三到四个工人,一人一年 10 万元左右。
损耗 120 万元。按 6% 的损耗率算,果蔬一天卖不掉就掉价。
杂费 20 万元。水电、包装、短驳、装卸。
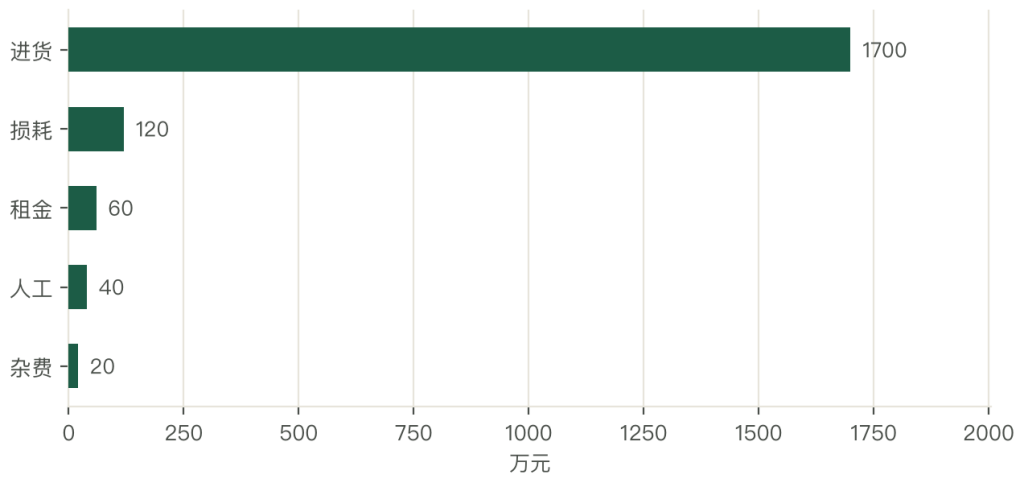
五项加起来 240 万元,净利 60 万元,净利率 3%。这个数是好档口的水平;位置差、周转慢的,净利是负的。
净利薄的原因在两头挤。上游收购价压不动,下游小贩比价狠;档口能赚的只有「快进快出」的周转差价。
周转是档口的命。一天走 20 吨与走 10 吨,租金与人工一样,单吨成本差一倍。
档口的风险在损耗与价格。一天卖不掉,叶菜掉价三成;一次行情判断错,一个月的利润没了。
第七章 4,000 个市场与亿元市场
供给的格局是「总量多、头部少」。
全国农产品批发市场 4,000 多个,亿元以上 1,000 多个;交易额集中在头部,前 1,000 个市场占九成。
区域分布不均。山东、河南、江苏、广东是市场大省;西部与县域的市场规模小、设施旧。
投资主体三类。国有(城投、供销社)、民营(地产商、商贸企业)、村集体;国有占比在提升,因为公益性定位。
设施水平分化。头部市场有冷库、检测中心、电子结算、垃圾处理;县域市场还是露天棚架、现金交易。
供给的短板在冷链。产地的预冷与销地的冷库都不足,果蔬从市场进出两次,损耗都在这里发生。
第八章 五类买家的采购结构
买家结构比想象中稳定。
小贩占 45%。社区菜店、流动摊贩、早市摊主,一次进几十到几百斤,价格敏感、现金结算。
餐饮占 30%。餐馆、食堂、火锅店,一次进几十到几百斤,看重稳定与配送。
单位食堂占 10%。学校、医院、机关,走招标与定点,要求票据与检测。
加工占 10%。食品厂、中央厨房,一次进几吨,要求规格与批次。
其他占 5%。超市补货、电商前置仓、社区团购自提点。
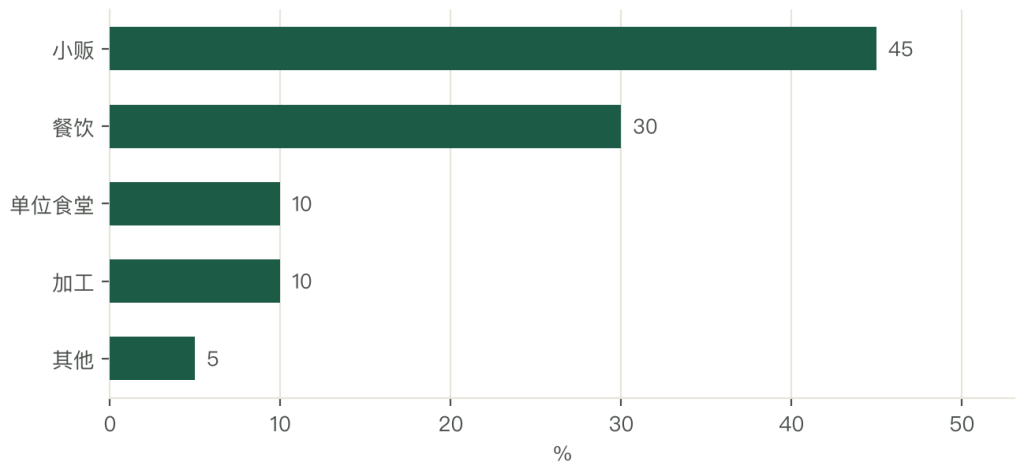
五类买家的采购频次不同。小贩一天一次,餐饮两天一次,食堂一周两次,加工按订单。
五类买家的价格敏感度不同。小贩最敏感,食堂最不敏感(看票据与安全),加工看批次稳定。
买家的迁移在发生。餐饮转向供应链公司,食堂转向集采平台,电商前置仓直接对接产地;三类都在绕过市场。
第九章 品类:果蔬、肉禽、水产、粮油
品类结构决定市场的形态。
果蔬占成交额 50%,是最大的一块;损耗最高,需要冷链与快进快出。
肉禽占 20%,需要检疫与冷藏;白条与分割品的比例在升,活禽交易在收缩。
水产占 15%,需要暂养与冰鲜;活鲜与冻品的比例各半。
粮油占 15%,损耗低、周转慢,靠仓储与资金。
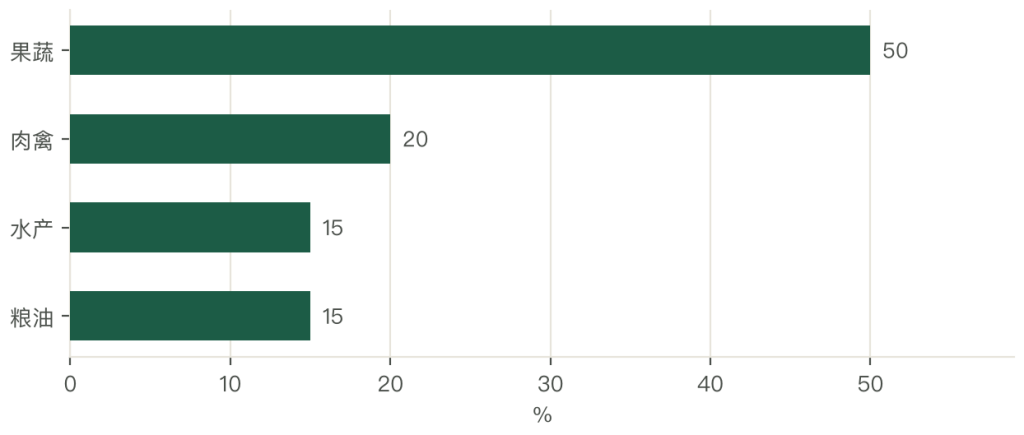
四个品类的设施要求不同。果蔬要预冷与冷库,肉禽要检疫与冷藏,水产要暂养池与制冰,粮油要平房仓。
四个品类的商户结构不同。果蔬是散户多,肉禽是屠宰厂代理,水产是档口加冰厂,粮油是贸易商。
品类的机会在加工。净菜、分割、包装三项在市场上做,增值 20% 至 40%;市场从「过货」变成「过货加加工」。
第十章 运营:摊位、佣金与服务
市场的运营有三条线。
第一条是摊位管理。分区、定级、招租、续租;好位置竞价,差位置降价;摊位流动性高,一年换手 10% 至 20%。
第二条是交易管理。进场登记、过磅、结算、开票;电子结算把四件事串起来,也把佣金做实。
第三条是服务。冷库、分拣、检测、装卸、停车、垃圾处理;六项都是按次收费。
三条线的成本不同。摊位管理靠人,交易管理靠系统,服务靠设备。
三条线的收入不同。摊位是租金,交易是佣金,服务是按次费;服务收入的毛利最高。
运营的难点在「两头受气」。商户嫌费率高,政府要求保供稳价;市场夹在中间,只能靠服务增收。
第十一章 批发价怎么形成
批发价由看货与还价定下来,谈价的空间其实很小。
第一步是到货。凌晨到货,卸车、过磅、抽样;到货量决定当天的供给。
第二步是看货。买家围着车看品相,问价、还价;同一批货,头尾价差 20% 至 30%。
第三步是成交。现金或电子结算,过磅开单;成交价当场传开,成为当天的行情。
第四步是传导。销地价格传回产地,产地收购价跟着调;传导时滞一到两天。
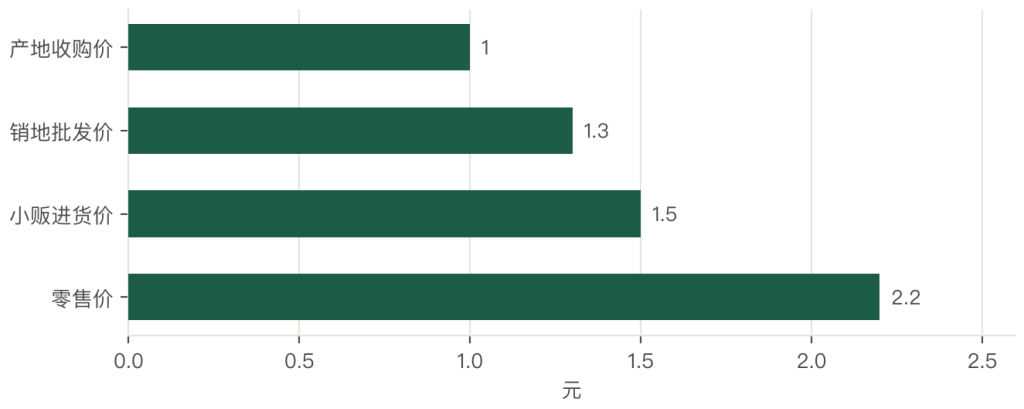
四个环节里,最关键是第二步。看货与还价决定了当天的价格区间;信息越透明,价差越小。
电子结算改变了价格形成。挂牌价、成交价、成交量都上了系统,价格从「口口相传」变成「数据可查」。
价格波动的来源在三处。天气(减产或运输受阻)、集中上市(产季撞车)、需求突变(节日与疫情)。
第十二章 产地市场与销地市场
两类市场的逻辑完全不同。
产地市场在产区,做集货与初分级;客户是收购商与合作社,交易集中在产季,一天几万吨。
销地市场在城市,做集散与分销;客户是小贩与餐饮,全年运转,一天几千吨。
两类市场的收入不同。产地市场靠摊位与代购服务,销地市场靠租金与停车费、冷库费。
两类市场的风险不同。产地市场怕产季撞车与减产,销地市场怕外迁与电商分流。
两类市场在对接。产地市场往销地建分仓,销地市场往产地建基地;对接之后,中间环节少一层,损耗降两三个百分点。
对接的难点在标准。产地的分级与销地的需求对不上,同一批货在两地要重新分一次;分级标准统一,对接才顺。
第十三章 市场之间的竞争
竞争分三层。
第一层是同城竞争。一个城市两三个大市场,抢的是商户与客流;位置、费率、设施三项定胜负。
第二层是区域竞争。相邻城市的市场抢跨区域货源;靠交通枢纽与仓配能力。
第三层是渠道竞争。电商、社区团购、供应链公司抢的是市场的低端客流;B 端大客户被供应链公司挖走。
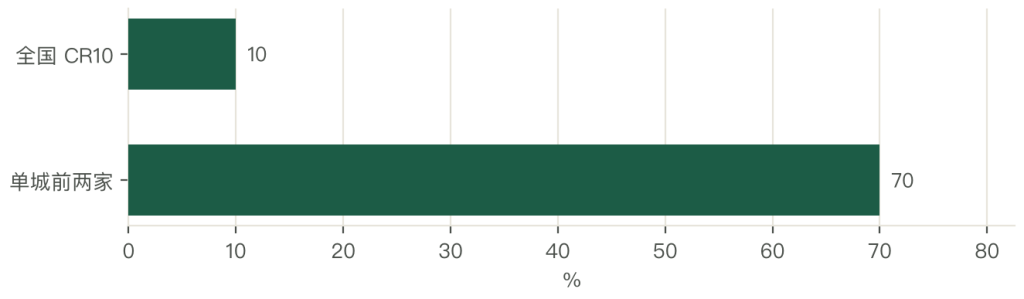
集中度全国低、区域高。全国 CR10 约 10%,单个城市前两三家占七成。
竞争的手段有限。费率受监管,不能随便降;能做的只有设施升级与服务延伸。
替代的边界在品类。叶菜、鲜肉这类「当天要」的品类,还是市场的天下;粮油、冻品这类「能存」的品类,被电商与供应链公司分流得最快。
第十四章 企业:新发地、江南、周谷堆、凌家塘
四个市场,四种位置。
第一家是北京新发地。全国最大的销地市场之一,承担北京大部分生鲜供应;能力在集散规模与价格发现,短板在外迁与交通压力。
第二家是广州江南。华南最大的果菜市场,进口水果与南菜北运的枢纽;能力在品类齐全与口岸联动。
第三家是合肥周谷堆。区域销地市场的代表,覆盖安徽与周边;能力在区域网络与冷链设施。
第四家是常州凌家塘。华东的集散地市场,做跨区域中转;能力在区位与仓配。
四个市场的共同点是都在做「市场加服务」。光收租金,增长有限;加冷库、分拣、检测、代结算,收入结构才稳。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法