
郫县豆瓣与柳州酸笋研究
一个靠窖池,一个靠配料包
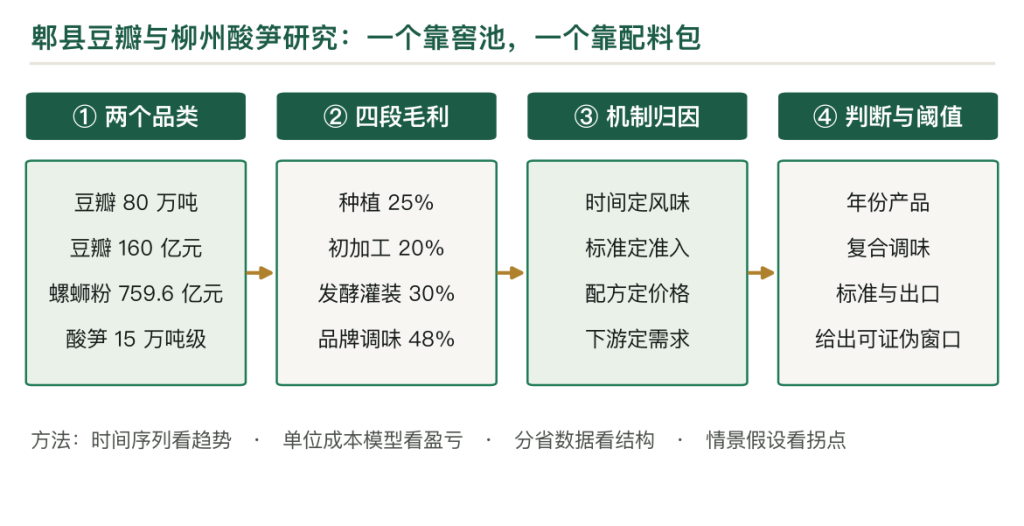
郫县豆瓣与柳州酸笋都是发酵蔬菜制品,一个走了三百年,一个被螺蛳粉带起来。郫县豆瓣年产 80 万吨以上、占全国 85%、产值破百亿、品牌价值 661.09 亿元;柳州螺蛳粉全产业链从 2020 年的 501.6 亿元涨到 2023 年的 759.6 亿元,品牌价值 150.51 亿元。本文用一吨豆瓣与一吨酸笋的收支、四段的毛利、发酵周期与标准体系说明一个判断:发酵品赚的是时间与标准的钱;豆瓣靠 6 个月到 3 年的窖池,酸笋靠 15 天到 40 天的快腌与 569 项标准;原料占成本一半以上,毛利在品牌与复合调味这一段。
关键词
第一章 一百六十亿元与七百六十亿元
郫县豆瓣 2024 年产 80 万吨以上,占全国豆瓣的 85%;全区 253 家相关企业、总产值约 160 亿元,品牌价值 661.09 亿元。
柳州螺蛳粉全产业链从 2020 年的 501.6 亿元涨到 2023 年的 759.6 亿元;品牌价值 150.51 亿元,全产业链标准 569 项。
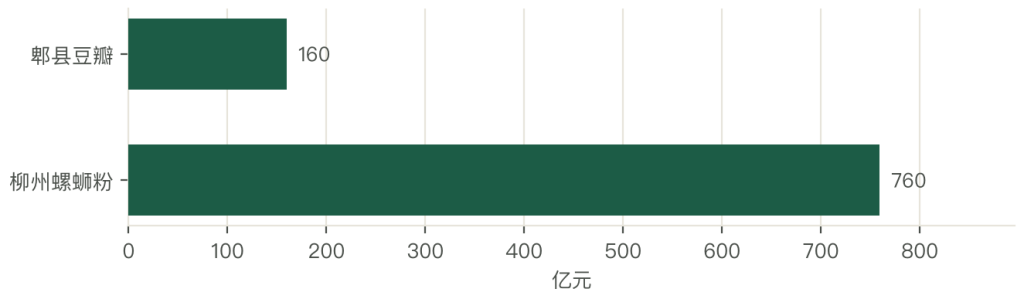
两个数差得远。豆瓣 160 亿元、螺蛳粉 759.6 亿元;一个卖原料与调料,一个卖整碗粉。
差别在形态。豆瓣是配料,一斤几元;螺蛳粉是食品,一袋十几元;同样一斤原料,做成食品能翻三倍。
螺蛳粉把酸笋带起来了。一袋螺蛳粉用酸笋 30 克,一年几十亿袋,折下来是十几万吨酸笋。
两个品类的共同点是发酵。豆瓣靠蚕豆瓣与辣椒发酵,酸笋靠鲜笋发酵;菌种与时间是核心。
第二章 豆瓣、酸笋与复合调味
郫县豆瓣是蚕豆瓣与二荆条辣椒自然发酵的酱;分三级:红油豆瓣(短期,家常)、郫县豆瓣(6 个月以上,餐饮)、特级陈年(3 年以上,高端)。
酸笋是鲜竹笋切丝、加水、盐、乳酸发酵;分两种:15 天快腌(规模化)、40 天以上(地道风味)。
复合调味是下游。火锅底料、川菜调料包、螺蛳粉汤料包;豆瓣与酸笋是其中的「风味核心」。
三个品类的价格差得远。豆瓣一斤 5 至 15 元、酸笋一斤 3 至 6 元、复合调味料一包 8 至 30 元。
差价在配方。一包火锅底料用豆瓣 30%、牛油 30%、香辛料 20%,其余是盐与味精;配方决定价格。
豆瓣与酸笋都是「半成品」。它们自己不成菜,要被别的产品带出去;这也决定了它们的议价能力。
第三章 发酵周期与折率
豆瓣的周期长。蚕豆瓣制曲 7 天、发酵 6 个月到 3 年;一斤成品要用 1.2 斤原料。
酸笋的周期短。切片、装坛、加水加盐,15 天能出、40 天更好;一斤成品用 1.1 斤鲜笋。
周期决定资金。豆瓣压 6 个月到 3 年,一吨货占款 8,000 元;酸笋压 15 到 40 天,占款 3,000 元。
折率决定成本。豆瓣 1.2 比 1、酸笋 1.1 比 1;豆瓣的原料成本占比更高。
口径要写清。报价说「一吨多少钱」,要问是散装还是灌装、是半年还是三年;豆瓣差三倍。
规格也多。豆瓣有 500 克袋装、5 公斤餐饮装、20 公斤工业装;酸笋有 200 克袋装、5 公斤餐饮装。
第四章 三百年与二十年
豆瓣走过三段。清康熙年间成型,靠「日晒夜露」自然发酵;1950 年代公私合营,小作坊并成厂;2000 年之后拿地理标志、做品牌。
酸笋的现代史只有二十年。2000 年之前是农家自制,一户一坛;2010 年之后螺蛳粉工业化,酸笋变成标准配料。
三段的推手不同。豆瓣靠时间,酸笋靠下游;一个自己长成产业,一个被产业带起来。
豆瓣的转折在标准。2005 年获国家地理标志保护、2021 年进中欧互认清单;标准一出,外地货就难冒充。
酸笋的转折在螺蛳粉。2014 年袋装螺蛳粉起量,酸笋从「配菜」变成「原料」;需求一年翻几倍。
两个品类的路径不同。豆瓣是「先有产品,后有产业」;酸笋是「先有产业,后有产品」。
第五章 四段的毛利
种植 20% 至 30%。辣椒一亩产值 5,000 元、成本 3,500 元;竹笋一亩产值 3,000 元、成本 1,800 元。
初加工 15% 至 25%。制曲、腌制、切丝;一段几元到十几元。
发酵与灌装 25% 至 35%。窖池、晒场、灌装线;这一段靠时间与设备。
品牌与复合调味 40% 至 55%。火锅底料、螺蛳粉汤料;靠配方与渠道。
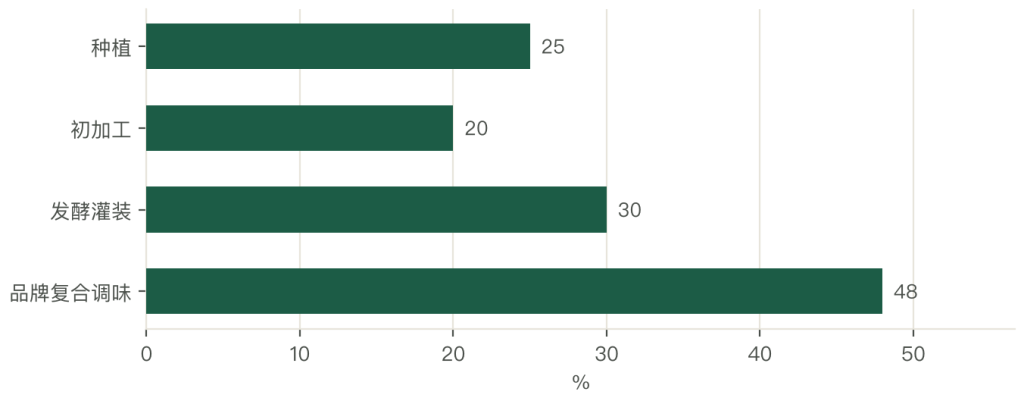
四段排下来,品牌最厚、初加工最薄。这个结构与调味品一致,差别在发酵段特别长。
发酵段厚的原因在时间。豆瓣压 6 个月到 3 年,资金成本高;一斤多卖 3 元,抵的是时间。
品牌段厚的原因在配方。一包火锅底料 15 元,成本 9 元;配方与渠道拿 6 元。
初加工为什么薄。制曲、腌制是标准工序,谁都能做;没有门槛,价格就压得低。
第六章 一吨豆瓣的收支
一吨半年期郫县豆瓣。
产值 1.2 万元:出厂 12 元一公斤。
成本 8,400 元:辣椒 1.2 吨、4,000 元一吨,4,800 元;蚕豆瓣 0.5 吨、6,000 元一吨,3,000 元;盐与辅料 300 元;人工 200 元;窖池折旧与能耗 300 元。原料合计 7,800 元,加工 900 元,减去下脚料回收 300 元。
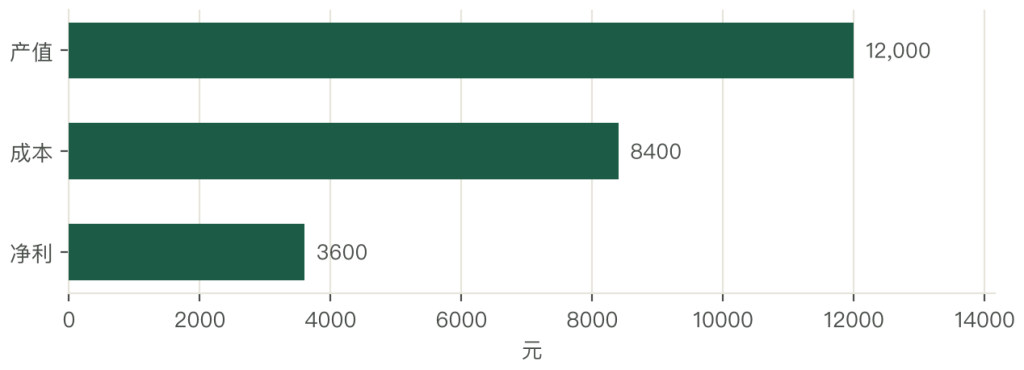
净利 3,600 元,一吨;毛利率 30%。
原料占成本 93%。辣椒与蚕豆瓣的价格一年能差 30%;原料涨,净利就掉一半。
三年陈的成本不同。出厂 30 元一公斤、一吨 3 万元;成本 1.5 万元(含三年仓储与资金占用);净利 1.5 万元,毛利率 50%。
两种情况差四倍。同样的原料,时间多两年,价格翻两倍半;时间就是溢价。
所以豆瓣厂的核心资产是窖池。一个窖池几万元、能用几十年;池子越多,能存的货越多。
第七章 一吨酸笋的收支
一吨酸笋。
产值 5,000 元:出厂 5 元一公斤。
成本 3,400 元:鲜笋 1.1 吨、2,500 元一吨,2,750 元;盐 100 元;人工 300 元;坛与折旧 250 元。
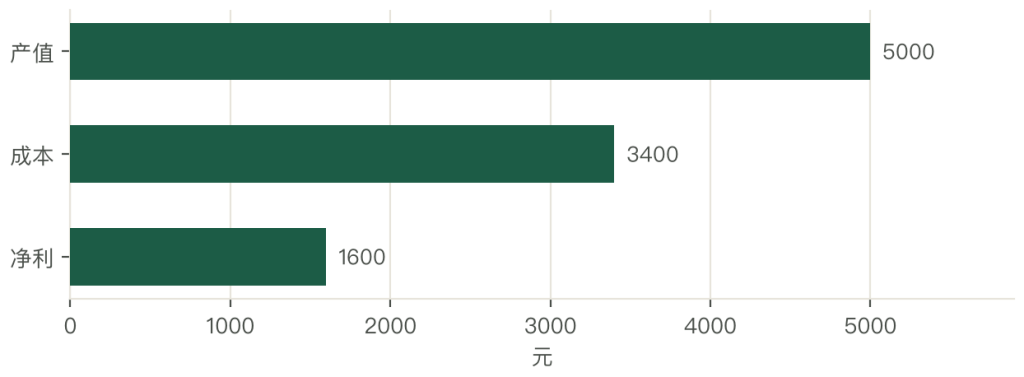
净利 1,600 元,一吨;毛利率 32%。
原料占成本 81%。鲜笋 2,500 元一吨,收笋季只有两个月;过了季,价格涨三成。
快腌与慢腌的差别。15 天出坛的成本 3,400 元、40 天的 3,700 元;风味差一档,价格差 500 元一吨。
酸笋的钱在量。一吨赚 1,600 元,一个厂一年做 5,000 吨,净利 800 万元;靠规模。
风险在原料。竹笋大小年明显,小年减产三成;收不到笋,厂就停工。
第八章 郫都的水土与窖池
郫都在成都平原西侧,都江堰灌区、土壤肥沃、气候湿润;年均温 16 摄氏度、湿度 80%。
气候适合发酵。温度不高不低、湿度稳定;晒场上的豆瓣白天晒、晚上露,菌群自然接种。
二荆条辣椒是核心原料。皮薄、肉厚、香辣不燥;一斤 4 至 6 元,比普通辣椒贵一倍。
蚕豆瓣是本地的二流瓣。蛋白质高、发酵后氨基酸多;一斤 6 元。
窖池是资产。一个条池 3 米见方、能装 10 吨;晒场一亩能放 30 个池子。
产区的限制在土地。郫都的耕地有限,晒场扩不了;产量只能靠提高单产与周转。
扩产慢也挡住了外来者。一笔上亿元的投资、三年建设期,财务上不划算;产区的地位就这么稳住了。
第九章 柳州:一碗粉带起一条链
柳州酸笋的爆发,靠的是螺蛳粉。
2014 年袋装螺蛳粉起量,2023 年全产业链 759.6 亿元;一袋用酸笋 30 克、酸豆角 20 克、木耳 10 克。
酸笋从配菜变成原料。过去按坛卖,现在按吨卖;一个厂一天要几十吨。
标准是关键。柳州建了 569 项全产业链标准,从竹笋种植到汤料包;标准一出,小作坊就进不来。
企业结构也变了。4 家超 10 亿元、一批亿元级、几千家配套;头部做品牌,长尾做代工。
原料在往外走。柳州的竹笋不够,从广西其他市与贵州调;运费一斤加 0.2 元。
螺蛳粉的成功带来一个启示:单品能带起一条链。一碗粉带起酸笋、酸豆角、木耳、腐竹、螺蛳肉五个品类。
第十章 六个月与四十天
发酵的时间,决定两个品类的性格。
豆瓣要 6 个月到 3 年。时间长、风味厚;但资金压得久,小厂扛不住。
酸笋要 15 到 40 天。时间短、周转快;但风味薄,靠添加与配方补。
时间与资金成正比。豆瓣一吨占款 8,000 元、压一年;酸笋一吨 3,000 元、压一个月。
所以两个行业的门槛不同。豆瓣的门槛是钱与地(窖池、晒场);酸笋的门槛是原料与渠道(笋季、订单)。
时间也决定集中度。豆瓣的企业数量在减少(135 家主导、规上 44 家);酸笋的企业在增加(螺蛳粉带动)。
时间的价值在价格上。三年陈豆瓣一斤 15 元、半年豆瓣 6 元;同样一斤,差 9 元。
第十一章 制曲、晒露与灌装
豆瓣的工艺分四步。泡豆、蒸煮、制曲(7 天)、发酵(加辣椒与盐、晒露 6 个月以上)。
制曲是关键。米曲霉在蚕豆瓣上长菌丝,温度控在 30 至 35 摄氏度;温度高了烧曲,低了不长。
晒露是风味来源。白天晒、晚上露,日晒夜露 180 天;菌群自然演替,氨基酸慢慢积累。
灌装是最后一关。灭菌、灌装、封口;袋装要抽真空,瓶装要充氮。
酸笋的工艺简单。鲜笋切丝、装坛、加水加盐、密封发酵;15 天出坛,pH 值降到 4 以下。
两个工艺的差别在控制。豆瓣靠天,酸笋靠盐度与温度;一个看天气,一个看参数。
技术也在进步。豆瓣用控温发酵房,6 个月缩到 4 个月;酸笋用不锈钢发酵罐,批次更稳。
第十二章 餐饮、商超与工业
豆瓣的渠道分三层。餐饮与工业六成、商超三成、电商一成。
餐饮是主渠道。川菜馆、火锅店;一桶 5 公斤、一个月用几十桶。
工业是隐形渠道。火锅底料厂、调料厂;一吨一吨地买,价格低、量大。
商超是品牌窗口。500 克袋装、一斤 8 至 12 元;走量不大,但能立品牌。
酸笋的渠道更集中。螺蛳粉厂七成、餐饮两成、商超与电商一成。
工业客户的议价强。一个螺蛳粉厂一年要几千吨,压价压到成本线;酸笋厂的毛利被压到 20%。
电商的机会在「家庭装」。200 克袋装酸笋、一斤 6 元;配螺蛳粉一起卖,复购高。
两个品类的渠道差别在定价权。豆瓣有品牌,能自己定价;酸笋没品牌,价格由下游定。
第十三章 集中度与四类主体
豆瓣在集中。全区 253 家企业、规上 44 家;鹃城、丹丹两家是头部,前五家占 40%。
酸笋在分散。螺蛳粉带动下,广西、贵州一批小厂起来;前五家占 20%。
品牌最集中。郫县豆瓣是区域公用品牌,价值 661.09 亿元;螺蛳粉品牌 150.51 亿元。
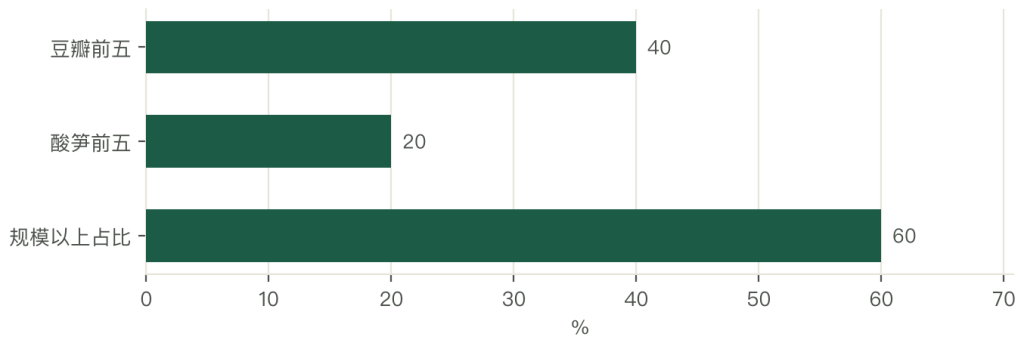
四类主体的活法不同。农户种辣椒与竹笋,初加工厂做腌制,发酵厂做窖池,品牌商做配方与渠道。
四类的资金节奏也不同。农户垫一季,初加工厂垫一月,发酵厂垫半年到三年,品牌商垫渠道。
赊销在链条上有。辣椒贩子给农户现款,发酵厂给贩子 30 天,经销商给厂 60 天。
第十四章 一家老厂与一次标准之争
正面是一家老厂。
它有 800 个窖池、存 3 年的豆瓣 2 万吨;一斤卖 15 元,一年营收 3 亿元;净利率 20%。
做法有三条。一是自建辣椒基地,锁原料;二是只做特级,等外全部卖给工业客户;三是做年份编码。
反面是一次标准之争。
2021 年有企业用外地豆瓣贴「郫县豆瓣」的标,被查;争议点是「发酵期不足 6 个月算不算豆瓣」。
标准条文写得细:郫县豆瓣必须发酵 6 个月以上;不足 6 个月的叫「红油豆瓣」,不能叫郫县豆瓣。
这场争议之后,产区加强了抽检与用标管理;用标企业从上百家收到几十家。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法