
荔浦芋头与洪湖莲藕研究
二十亿元与一百二十亿元,差距不在田里
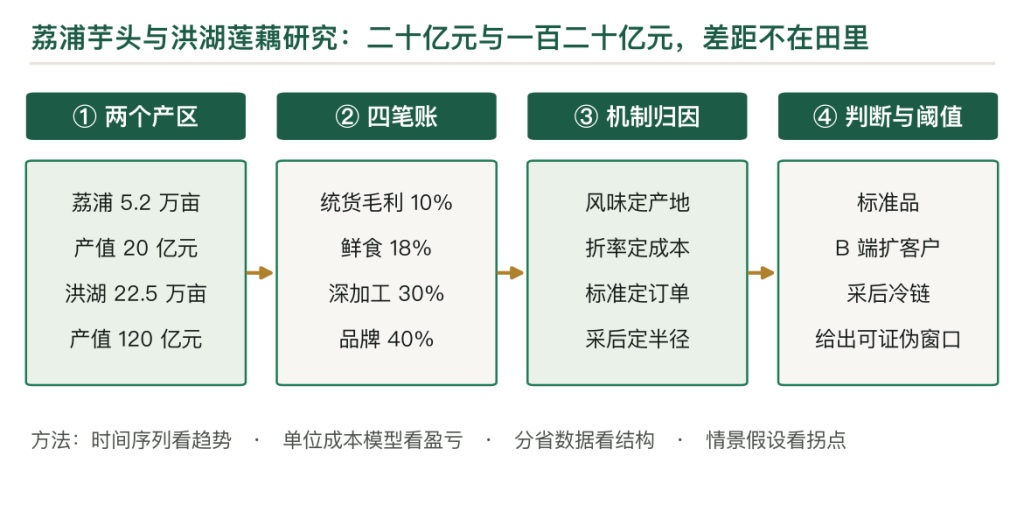
荔浦芋头与洪湖莲藕是两个地标水生作物,一个靠槟榔花纹与芋泥进新茶饮,一个靠藕粉藕带与电商文旅做成百亿盘子。本文用两个产区的规模、一亩地的收支、四段的毛利、一次新茶饮带来的爆单说明一个判断:芋头赚的是种植与标准品的钱,莲藕赚的是链条与场景的钱。荔浦芋 5.2 万亩、10 万吨、产值 20 亿元,一亩净利 3,500 元;洪湖莲藕 22.5 万亩、32 万吨、综合产值 120 亿元,一亩塘口净利只有 1,500 元,但全链折下来一亩 5.33 万元。同一个「地标蔬菜」的名头,两条完全不同的活法。
关键词
第一章 二十亿元与一百二十亿元
荔浦芋种 5.2 万亩、年产 10 万吨,种植加加工的产值超 20 亿元。
洪湖莲藕种 22.5 万亩、年产 32 万吨,综合总产值 120 亿元。
两个数差六倍,面积只差四倍。洪湖的一亩地产值比荔浦高,靠的是藕粉、藕带、电商与文旅,藕本身只占小头。
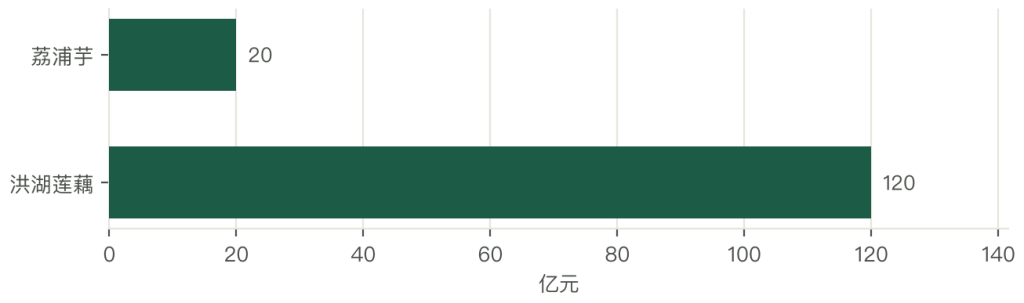
折到一亩看更清楚。荔浦 20 亿元除 5.2 万亩,一亩 3.85 万元;洪湖 120 亿元除 22.5 万亩,一亩 5.33 万元。
两个口径常被混用。谈产区实力看综合产值,谈农民收入看一产;把 120 亿元当成种藕的收入,会高估十几倍。
这两个数是全链口径,含加工与流通。只看种的那一段,荔浦一亩 1.15 万元、洪湖一亩 5,700 元;芋头的种植端比藕厚一倍。
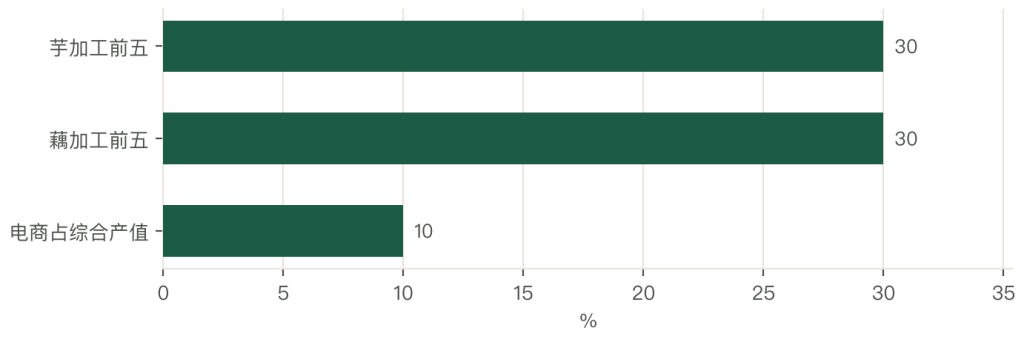
洪湖的电商在放量。2025 年前三季度电商订单产值突破 12 亿元,占综合产值一成;682 家电商主体做出近 15 亿元销售额。
供应链平台也在起。2024 年组建的莲藕平台整合 120 多家藕企,三个月撮合交易 3 亿元;这一段的钱,比种藕多。
第二章 芋与藕:一个看花纹,一个看孔
荔浦芋是槟榔芋,切开有紫红大理石纹,蒸熟粉糯;这个花纹是品种标志,也是它比普通芋头贵一倍的原因。
槟榔芋与香芋、毛芋不同。香芋个小、香味浓,做甜品;毛芋水分大,做菜;槟榔芋个大、淀粉高,做芋泥与扣肉。
洪湖莲藕是藕莲,不是花莲也不是子莲;藕身粗、孔小、淀粉高,煨汤粉糯,湖北人叫「排骨藕汤」的那一种。
藕分三种用法:煨汤的老藕、炒菜的脆藕、做藕粉与藕带的专用藕。同一块田,不同季节挖出来的用途不同。
两个品类的共同点是「风味不可搬家」。槟榔芋种到外地,花纹变淡、粉度下降;洪湖藕种到外省,煨不烂、汤不浓。
风味决定了定价权。一斤荔浦芋地头 6 元,普通芋头 2 元;一斤洪湖藕塘口 4 元,外地藕 2.5 元;差的就是这个「不可搬家」。
差价也有上限。一斤芋头顶到 8 元、一斤藕顶到 5 元,再高就走加工;鲜食市场的支付意愿就这么大。
第三章 亩产、折率与采后
荔浦芋一亩产 1,923 公斤,一年一茬,秋天收;一亩用种芋 150 公斤。
洪湖藕一亩产 1,422 公斤,一年一茬,秋冬挖;部分藕田兼养小龙虾,单产按藕算会偏低。
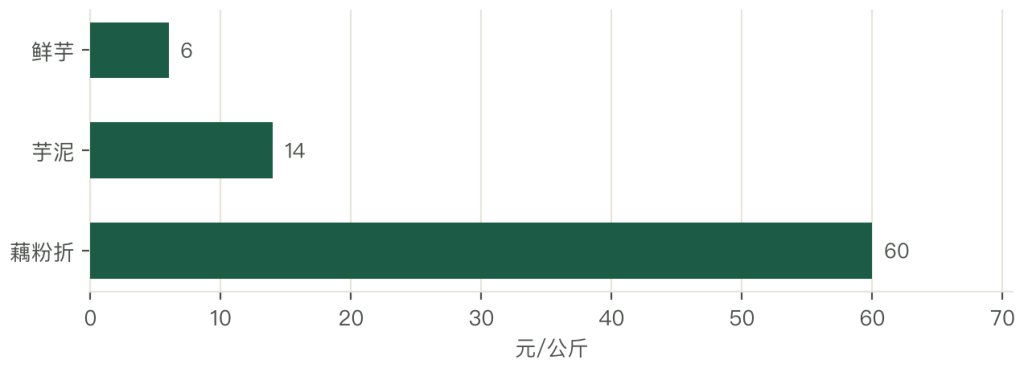
折率差得远。鲜芋做芋泥,两斤折一斤;鲜藕做藕粉,十斤折一斤;藕带是嫩茎,一斤鲜藕带折 0.8 斤净菜。
采后是藕的难关。莲藕去皮后几小时就褐变,颜色发暗、卖相差;要护色、要真空、要冷链,三样缺一样就废。
芋头耐存。荔浦芋在 10 至 15 摄氏度、湿度 80% 的环境里能存三个月;这一条让它能错峰卖,春节前价格高两成。
耐存也带来一个副作用:存得住就敢囤,囤多了就在春节前扎堆出货,价格反而掉;储存能调时间,调不了总量。
口径要写清。报价说「一吨多少钱」,要问是鲜货还是加工品;芋泥一吨 1.4 万元、鲜芋一吨 6,000 元,差一倍多。
第四章 三段路
第一段是传统种植。建国前到 2000 年前后,散户自种、区域批发;荔浦芋是贡品出身,洪湖藕是湖区家常菜。
第二段是地标化。2000 年之后,两个品类先后拿到地理标志,做品牌、办节庆;价格从「按斤卖」变成「按产地卖」。
第三段是新消费。2015 年之后,荔浦芋被新茶饮的芋泥小料反向拉动,洪湖藕被藕粉与养生需求拉动;需求结构变了。
三段的推手不同。传统靠水土、地标靠认证、新消费靠 B 端;第三段把两个品类从「菜」变成了「原料」。
第三段的量级最大。新茶饮一杯芋泥奶茶用芋泥 40 克,一年几十亿杯,折下来是几万吨芋泥;这个量,传统渠道给不了。
这个量改变了种植结构。过去按鲜食标准种大芋,现在按加工标准种中芋;个头要求变了,种植密度也跟着变。
需求变了,供给的组织也变了。过去是「种出来再找买家」,现在是「按工厂的订单种」;订单农业在这两个品类上跑得最快。
第五章 四段的毛利
统货批发 8% 至 12%。去泥即卖,靠走量,对价格最敏感。
鲜食 15% 至 22%。分级、清洗、包装;进商超与餐饮。
深加工 25% 至 35%。芋泥、芋圆、藕粉、藕片;靠标准化与设备。
品牌零售 35% 至 45%。礼盒、地标标识、电商直播;靠品牌与渠道。
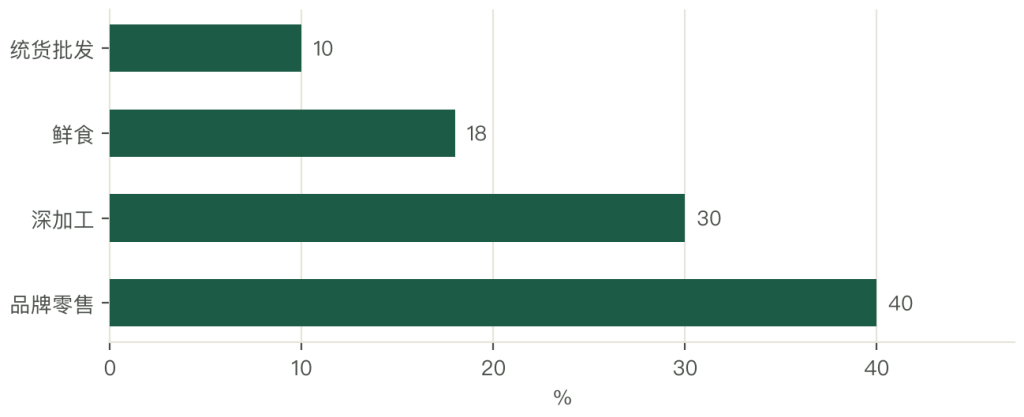
四段排下来,越往下游越厚。深加工比统货高 20 个百分点,溢价 30% 至 80%;这一段是这两个品类的钱袋子。
深加工的门槛在标准化。荔浦已发布 15 项团体标准,含《荔浦芋芋泥》,覆盖种植、加工、贮藏、包装;标准一出,芋泥才能当工业原料卖。
标准的经济价值能算。同一批芋泥,有团标背书的进得了茶饮的合格供应商名单,一吨贵 800 元;没背书的只能做散装。
品牌段最厚,也最难。礼盒靠地标与故事,一斤芋头装盒卖 20 元;但要有人认这个牌子,广告与渠道的钱先花出去。
第六章 一亩荔浦芋:一年赚三千五
一亩荔浦芋,一年一茬。
产值 1.15 万元:亩产 1,923 公斤,地头价 6 元一公斤。
成本 8,000 元:种苗 1,600 元(150 公斤种芋,每公斤 10 元)、人工 2,400 元(采挖与分拣,20 个工)、肥料 1,600 元、其他 2,400 元(地租、机械、材料)。
种芋在成本里常被低估。一亩 150 公斤、一公斤 10 元,占两成;种芋退化就得换,换一次多花 1,500 元。
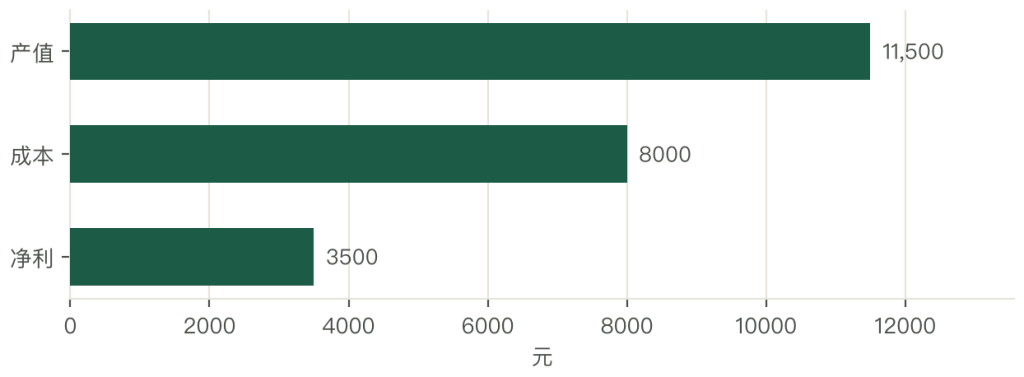
净利 3,500 元,净利率 31%;这是两个品类里种植端最厚的一档。
价格跌一半就紧张。地头价掉到 3 元一公斤,产值 5,770 元,一亩亏 2,200 元;2022 年部分地区出现过。
增收靠两件事。一是品种,槟榔芋比普通芋头贵一倍;二是订单,跟芋泥厂签年供,价格定区间,不随行就市。
一个项目的效果能量化。荔浦推标准化种植之后,种植户一亩纯收入比项目前增加 800 至 1,200 元;这一笔相当于净利的四分之一。
第七章 一亩洪湖藕:一年赚一千五
一亩洪湖藕,一年一茬。
产值 5,700 元:亩产 1,422 公斤,塘口价 4 元一公斤。
成本 4,200 元:种藕 800 元、肥料 900 元、人工 2,000 元(挖藕 5 个工,最贵的一项)、地租 500 元。
人工这一项还在涨。挖藕的工价从 300 元涨到 400 元一天,一亩多花 500 元;年轻人不愿下塘,往后只会更贵。
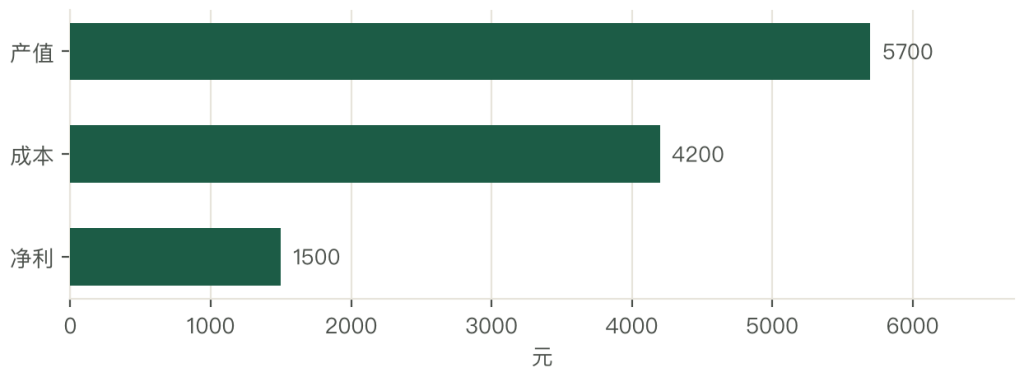
净利 1,500 元,净利率 26%;一亩一年赚的钱,抵不上十天工钱。
挖藕是最贵的一段。全靠人,一亩 5 个工、400 元一个工;机器挖藕伤藕,只适合浅水田。
藕田兼养能补一块。洪湖不少藕田套养小龙虾,一亩多收 1,500 至 2,500 元;这一笔把净利翻了一倍。
价格弹性比芋头大。藕是鲜食为主,上市集中,秋天塘口价能跌到 2.5 元一公斤;存不住,只能卖。
加工是唯一的缓冲。藕粉、藕片、藕带把鲜藕转成耐存品;一亩藕做成藕粉,折下来产值能到 1.2 万元。
第八章 荔浦:花纹是土给的
荔浦芋的花纹,是品种加水土的结果。
荔浦在广西东北,喀斯特地貌、土层厚、富硒;年均温 19 摄氏度、雨量 1,500 毫米,适合芋头长个子。
槟榔芋要长 200 天。清明前后种,霜降前后收;生长期要培土两次,把芋头埋住,不见光才粉。
花纹的成因没定论。有研究说是花青素在维管束的沉积,与温差和钾肥有关;外地种出来花纹淡,粉度也低。
引种退化的速度快。第一年还能看,第三年花纹几乎没了;荔浦每年要留种田,专门养种芋。
种芋是产区的门槛。一亩用 150 公斤种芋,价格 10 元一公斤;种芋退化就换,换一次成本 1,500 元。
标准是这几年的重点。15 项团体标准里,种植与加工各占一半;有标准,芋泥才能当原料卖给茶饮厂。
标准的执行靠客户。茶饮厂把团标写进采购合同,加工厂才照着做;没有客户压力,标准就挂在墙上。
第九章 芋泥:一杯奶茶拉动的产线
芋泥是这两个品类里最值钱的单品。
一杯芋泥奶茶用芋泥 40 克;一年几十亿杯,折下来几万吨芋泥;一个茶饮品牌的采购量,能撑起一个县的加工。
芋泥的价格链条清楚。鲜芋一公斤 6 元,两斤折一斤芋泥,原料 12 元;加糖、油、乳化剂与包装,出厂 14 元;茶饮厂进货,一公斤用不完。
加工毛利 25% 至 35%。一条芋泥线投资几百万元,日产能几十吨;跑满产能,一年多回本。
标准是壁垒。《荔浦芋芋泥》团体标准规定了淀粉含量、含水量、微生物指标;达标的企业才能进茶饮的合格供应商名单。
B 端的回款周期比 C 端长。茶饮厂给供应商 60 至 90 天,供应商给农户现款;中间的钱,压在加工厂手里。
这条链的风险在单一大客户。一个茶饮品牌占了一个厂七成产能,品牌一换配方,厂就得停工;所以要多找几个客户。
客户结构能算。一个大客户占七成、三个各占一成,抗风险能力差一倍;理想的结构是最大客户不超过四成。
第十章 藕粉与藕带:两个高毛利品
藕粉是老品类,新需求。
十斤鲜藕折一斤藕粉,一斤藕粉卖 40 至 80 元;折下来一斤鲜藕的价值被放大十倍。
藕粉的毛利在 30% 左右。纯藕粉贵,掺淀粉的便宜;真假难辨,是这一行的老问题。
分辨靠检测。纯藕粉的直链淀粉含量高、冲调后透明;掺淀粉的发白、易糊。一批检测几百元,多数小厂不做。
藕带是嫩茎,夏天采。一斤藕带 8 至 15 元,泡椒藕带是湖北的特色;一亩藕田能采 200 公斤藕带。
藕带的钱来得快。五月到七月采,正赶上蔬菜淡季,价格高;一亩多收 1,000 至 2,000 元。
深加工的难点在原料。藕粉要淀粉高的老藕,藕带要嫩的;同一块田,两个品类争原料,收购价就上去了。
三个产品对应三个季节。藕带夏天、鲜藕秋冬、藕粉全年;把季节排开,一亩田的现金流就匀了。
第十一章 采后:几小时与三个月
两个品类的采后差别,决定了它们的市场半径。
藕去皮后几小时褐变。要护色(柠檬酸加抗坏血酸)、要真空、要 0 至 4 摄氏度冷链;三样做到,货架期能到 15 天。
芋头能存三个月。10 至 15 摄氏度、湿度 80%、通风;一窖能存几百吨,春节前出货,一斤多卖 2 元。
储存的经济性可以算。荔浦芋一吨储存成本 200 元,错峰卖一吨多赚 2,000 元;差价是成本的十倍,所以产区都在建窖。
藕的冷链投入更大。一条清洗、护色、真空、预冷线要 200 万元;一个合作社建不起,要靠项目补。
半径也跟着变。藕在 500 公里内卖鲜货,出了这个圈走加工;芋头能到 1,500 公里,因为耐存。
两个品类在同一个市场相遇。广州的茶饮厂既买芋泥也买藕粉,一个做奶茶、一个做养生;渠道重叠,价格不同。
渠道重叠带来一个好处:同一辆冷链车能装两种货,运输成本摊薄三成;这也是两个品类常被放在一起谈的原因。
第十二章 三个模式与四类主体
模式一是统货批发。去泥即卖,毛利 8% 至 12%;靠走量,对价格最敏感。
模式二是深加工 B 端。芋泥、芋圆、藕粉、藕片直供茶饮与食品厂;毛利 25% 至 35%,抗周期强。
模式三是农旅融合。「芋海」「荷塘」观光、采摘、研学;一亩综合收入能到 1 万元,但要有客流。
四类主体的活法不同。农户赌价格,合作社做组织与初加工,加工厂赚代工费,品牌商赚礼盒与渠道。
种植分散。荔浦 5.2 万亩、洪湖 22.5 万亩,都是一户几亩到几十亩;没有一家企业自己种上万亩。
加工在集中。荔浦的芋泥厂、洪湖的藕粉厂各有十几家规模企业;前五家占三成左右,门槛在设备与标准。
集中度还在提。2020 年之后,茶饮品牌要求供应商有团标与检测,一批小厂被挡在外面;五年间规模企业从几十家收到十几家。
电商是洪湖的增量。682 家电商主体、近 15 亿元销售额;电商绕开了传统批发,价格高、回款快。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法