

农牧食品与冷链产业链全景研究
第十三章 趋势预判与未来三至五年机会
13.1需求端的三个趋势
需求端的变化方向可以归纳为三条,三条趋势的确定性不同。
第一条是冷链渗透率提升。目前大部分农产品仍在常温条件下流通,冷链渗透率处于较低水平。渗透率提升的动力来自两方面:消费端对品质的要求提高,监管端对温控的要求加严。这一趋势确定性强,但推进速度取决于成本,冷链成本高于常温,渗透率的提升受支付能力约束。
第二条是品类结构迁移。冷鲜肉替代热鲜肉、低温乳品替代常温乳品、鲜切果蔬替代毛菜,这类迁移使原本不需冷链的品类转入冷链体系。迁移的驱动力是消费习惯,速度取决于收入水平与零售渠道的下沉。这一趋势的弹性最大,是增量规模的主要来源。
第三条是渠道结构变化。生鲜电商与即时零售的份额提升,使冷链需求从批量转向碎片。碎片化需求对末端网络的要求更高,对干线网络的要求相对降低。这一趋势已经发生,未来是深化而非转向。
三条趋势的共同指向是:冷链的需求总量继续增长,但增长的结构从干线转向末端,从大批量转向小批量。网络形态必须随之调整。
13.2供给端的三个趋势
供给端的变化同样可以归纳为三条。
第一条是产地设施补短板。产地型冷库占比不足 30% 的结构性缺口,正在被政策与资本共同填补。补短板的方向是预冷库、通风库与初加工车间,重点区域是多品类产区与县域节点。这一趋势确定性强,但受项目收益约束,推进速度中等。
第二条是销地设施出清。销地仓的供给过剩已经显现,租金承压、出租率下滑,部分项目面临退出。出清的方式包括并购、改造为其他用途、资产处置。这一趋势会持续两到三年,出清完成后区域租金水平有望企稳。
第三条是网络整合加速。头部企业在新区域自建节点,逐步挤压区域玩家;区域玩家在细分品类或细分区域维持生存。整合的结果是形成全国网络与区域专线并存的层级结构,而非少数巨头垄断。
三条趋势的组合效果是:供给总量增长放缓,供给结构改善,行业集中度缓慢提升。判断企业前景,应看其在结构调整中的位置,而非单纯看规模。
13.3技术与低碳的双重约束
技术趋势与低碳约束正在同时改变行业的成本结构。
技术趋势的主线是数字化与自动化。数字化的重点是全程温控与数据中台,自动化的重点是立体库与 AGV。两条线的推进速度不同:数字化的投入小、见效快,普及速度快;自动化的投入大、依赖规模,普及速度慢。
低碳约束的主线是能效与制冷剂。冷链能耗占物流业能耗的 15% 以上[18],减排压力集中在制冷系统。制冷剂替代与能效提升是确定方向,绿电采购与碳披露是新增要求。低碳约束的净效果是行业门槛抬升,中小企业的合规成本上升。
两条线的交汇点是能耗管理。数字化为能耗管理提供了数据基础,低碳约束为能耗管理提供了经济动力。能耗管理因此成为技术投入中回报最明确的方向。
判断技术趋势时,应区分”技术可行”与”经济可行”。多数技术在实验室可行,在商业上不可行,原因是规模不足或客户不买单。真正会普及的技术,是那些在现有业务条件下就能算出回报的技术。
13.4品类与区域的机会排序
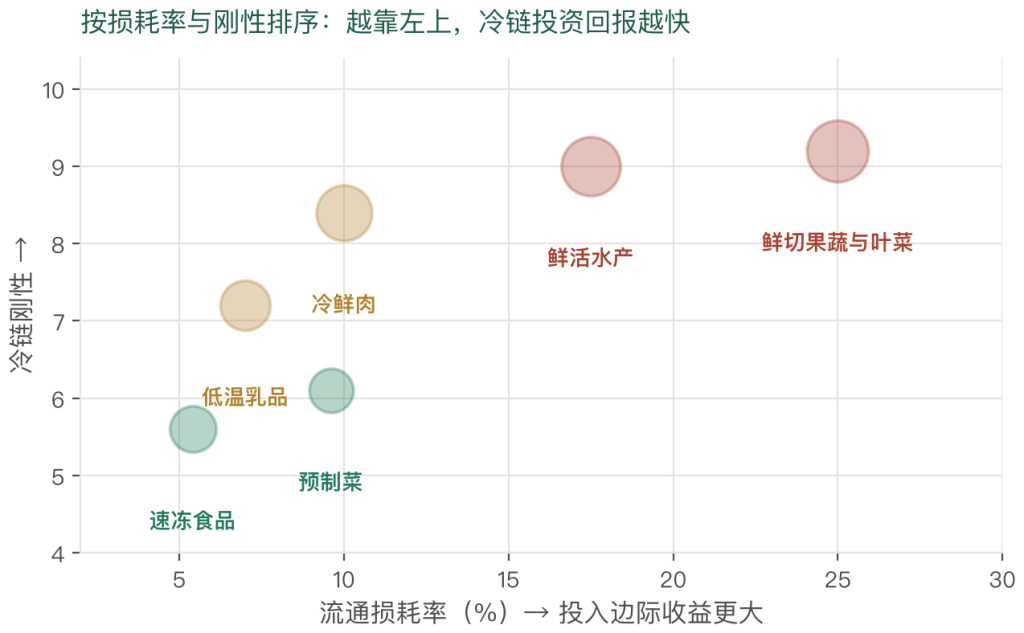
机会排序的依据是三条标准:损耗率、货值、货架期。
按损耗率排序,果蔬最高,为 20%—30%;水产次之,为 15%—20%;肉类为 8%—12%。损耗率越高,冷链投入的边际收益越大。
按货值排序,鲜活水产与精品果蔬最高,普通粮油最低。货值越高,可承受的冷链成本上限越高。
按货架期排序,叶菜与鲜切果蔬最短,以天计;冷鲜肉以周计;冻品以月计。货架期越短,冷链的刚性越强。
三条标准交叉,优先级大致为:鲜切果蔬与叶菜、鲜活水产、冷鲜肉、低温乳品、速冻食品、预制菜。这一排序反映的是冷链投资的回报率,而非市场规模。市场规模最大的品类未必是回报率最高的品类。
区域排序的依据是产区集中度与消费密度。产区集中度高的区域适合建产地仓,因为货源归集成本低;消费密度高的区域适合建销地仓与前置仓,因为订单密度高。两者兼具的区域,是冷链投资的最优区位。
13.5三类下注方式与能力匹配
机会分布在三个方向,对应三种下注方式,所需能力完全不同。
第一种是做资产。在产地与县域获取土地、建设冷库、承接政策补贴,赌的是政策持续性与货量增长。核心能力是选址与政府关系,回报周期长,现金流前期为负。适合具备资本与地方资源的企业。
第二种是做网络。在枢纽节点卡位、连接干线、构建区域分拨能力,赌的是网络密度带来的成本优势。核心能力是运营与信息系统,回报周期中等,达到密度临界点后回报稳定。适合具备运营能力与客户基础的企业。
第三种是做服务。提供追溯、检测、节能改造、设备运维等专业服务,赌的是合规成本上升带来的外包需求。核心能力是专业能力与客户关系,资产轻、回报周期短,但市场规模受限于细分领域。适合具备技术专长的小型团队。
三种方式的选择依据是资源禀赋,而非行业热度。判断失误的代价很高:用做资产的方式去做网络,会因为缺乏运营能力而空置;用做网络的方式去做资产,会因为缺乏资本而停滞;用做服务的方式去做网络,会因为缺乏规模而失去竞争力。
第十四章 行业启示与行动建议
14.1行业对能力结构的要求
冷链行业对人才的需求集中在三类能力的组合,单一能力难以形成竞争力。
第一类是供应链全景能力。冷链不是孤立环节,它嵌入在农产品的生产、加工、流通、零售全过程中。理解冷链,必须理解上下游的生意逻辑:产区的种植周期与货权结构,加工环节的成本构成,渠道端的采购标准与账期规则。缺乏全景能力的人,只能执行单点任务,无法判断任务的商业价值。
第二类是数据与经济账能力。冷链的每个决策都对应一笔账:建不建产地仓,算的是损耗节约与投资回收;上不上自动化,算的是人工节约与折旧摊销;接不接某个客户,算的是毛利与账期成本。能把业务问题转化为数量关系的人,在行业中稀缺。
第三类是项目与协同能力。冷链项目涉及政府、客户、承运方、设备商多方,推进过程需要协调审批、谈判、施工、运营。项目能力决定了方案能否落地,协同能力决定了落地后能否稳定运行。
三类能力的组合方式因人而异。偏战略的岗位侧重全景与数据,偏运营的岗位侧重数据与项目,偏投资的岗位侧重全景与财务。共同点是三者不可偏废,只懂一项的人在行业中容易被替代。
14.2岗位结构与进入路径
冷链相关岗位可分四类,进入门槛与发展路径不同。
第一类是运营类岗位,包括仓储主管、运输调度、冷链项目经理。进入门槛较低,重视现场经验与执行能力。发展路径是从单点运营到区域运营,再到网络运营。这类岗位的核心价值是对细节的把控。
第二类是规划类岗位,包括冷链网络规划、仓储设计、物流方案设计。进入门槛中等,要求具备数据分析与建模能力。发展路径是从项目规划到网络规划,再到战略规划。这类岗位的核心价值是把业务需求转化为可执行的方案。
第三类是商务类岗位,包括客户开发、供应链销售、方案报价。进入门槛中等,要求理解客户业务与成本结构。发展路径是从单客户到行业客户,再到区域负责人。这类岗位的核心价值是准确把握客户的真实痛点。
第四类是投资类岗位,包括冷链资产投资、并购、项目管理。进入门槛较高,要求具备财务分析与行业判断能力。发展路径是从项目分析到投资决策,再到资产管理。这类岗位的核心价值是判断资产的长期现金流。
四类岗位之间存在转换通道。运营转规划,靠的是把现场经验提炼为方法;规划转商务,靠的是把方案能力转化为客户沟通能力;商务转投资,靠的是把客户理解转化为资产判断。转换的关键是补齐短板,而非重复长板。
14.3学习路径与知识结构
冷链的知识结构可分三层,学习顺序应由下至上。
底层是行业常识。包括农产品品类特性、温区要求、损耗机理、流通环节。这部分知识可以通过行业报告、企业调研与现场走访获得。缺少底层常识的人,做方案时容易脱离实际,提出的措施在现场无法执行。
中层是分析方法。包括成本拆解、经济账核算、网络规划、数据分析。这部分知识需要通过项目实践获得,单纯读书难以掌握。分析方法的掌握程度,决定了能否把常识转化为判断。
上层是商业判断。包括行业周期、竞争格局、商业模式、政策走向。这部分知识需要长期积累与跨行业比较。商业判断的形成,依赖前两层的基础,跳过前两层直接学判断,容易得到空泛的结论。
学习路径的建议是:先用半年建立底层常识,选择一个细分品类深入;再用一到两年在中层方法上反复练习,参与完整的项目;最后用三到五年形成上层判断,通过跨品类与跨区域的比较积累经验。
14.4行动建议
针对不同阶段的从业者,行动建议有所区别。
对于刚入行的从业者,建议先在一个细分品类做到熟悉。熟悉的标准是能说清该品类的产区分布、季节周期、损耗节点、主要玩家与价格形成机制。达到这一标准通常需要一到两年。
对于有三到五年经验的从业者,建议补齐经济账能力。具体做法是参与或主导一次完整的项目测算,从投资估算到运营成本,从收入预测到现金流。这一经历的价值在于建立数量直觉。
对于有五年以上经验的从业者,建议拓展跨品类或跨区域的视野。单一品类的经验容易形成路径依赖,跨品类的比较能识别哪些是行业共性,哪些是品类特性。这一区分能力是高级岗位的核心要求。
对于考虑转型的从业者,建议优先选择能力可迁移的方向。冷链的运营能力可以迁移到常温物流、医药冷链、跨境物流;冷链的规划能力可以迁移到供应链咨询、园区规划;冷链的商务能力可以迁移到食品加工、零售采购。迁移的前提是明确自己的核心能力,而非追逐行业热点。
第十五章 附录:数据总表与图表索引
15.1关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 冷链物流市场规模 | 5170 亿元 | 2024 年,中物联冷链委 |
| 市场规模年复合增速 | 13.6% | 2019—2024 年 |
| 2027 年预测规模 | 约 8000 亿元 | 隐含三年复合增速 15.7% |
| 冷库总容量 | 2.1 亿立方米 | 中冷联盟 2024 年普查 |
| 产地型冷库占比 | 不足 30% | 中冷联盟 |
| 冷藏车保有量 | 43.2 万辆 | 交通运输部 |
| 合规温控设备渗透率 | 约 60% | 行业统计 |
| 果蔬流通损耗率 | 20%—30% | 农业农村部 |
| 肉类流通损耗率 | 8%—12% | 农业农村部 |
| 水产流通损耗率 | 15%—20% | 农业农村部 |
| 发达国家综合损耗 | 低于 5% | 农业农村部 |
| 生鲜电商交易规模 | 约 6000 亿元 | 2024 年,艾瑞咨询 |
| 即时零售年增速 | 30% 以上 | 2024 年 |
| 预制菜市场规模 | 约 6000 亿元 | 2024 年 |
| 餐饮连锁化率 | 约 20% | 美团 |
| 国家骨干冷链物流基地 | 100 多个 | 国家发展改革委 |
| 产地仓储保鲜补贴覆盖主体 | 超过 5 万个 | 中央财政 |
| 电费占冷库运营成本 | 30%—50% | 行业测算 |
| 冷链能耗占物流业比重 | 15% 以上 | 中国物流学会 |
| 冷链百强集中度 | CR10 低于 15% | 中物联冷链委 |
| 高标仓出租率盈亏线 | 85% | 万纬、宇培案例 |
| 头部高标仓自动化率 | 超过 60% | 行业统计 |
| 追溯覆盖率目标 | 90% 以上 | 十四五规划 |
| 顺丰冷运毛利率 | 18%—22% | 上市公司年报 |
| 头部预制菜企业净利率 | 8%—12% | 上市公司年报 |
| 京东冷链覆盖城市 | 300 多个 | 企业公开信息 |
| Lineage 全球网点 | 400 多个 | 企业公开信息 |
| 冷链仓配毛利率 | 15%—25% | 行业测算 |
| 初加工毛利率 | 8%—15% | 行业测算 |
| 品牌零售毛利率 | 25%—40% | 行业测算 |
15.2图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 冷链价值核算:常温与全程冷链的差额 | 第一章 |
| 图 2 | 冷链三阶段的支付主体与资产形态 | 第二章 |
| 图 3 | 产业链各环节毛利率区间 | 第三章 |
| 图 4 | 市场规模与增速(2019—2027E) | 第四章 |
| 图 5 | 规模增速的三个来源 | 第四章 |
| 图 6 | 2027 年三种情景压力测试 | 第四章 |
| 图 7 | 政策三主线的推进节奏 | 第五章 |
| 图 8 | 冷库容量去向与各品类损耗率 | 第六章 |
| 图 9 | 冷藏车保有量与合规运力缺口 | 第六章 |
| 图 10 | 需求两次迁移的路径 | 第七章 |
| 图 11 | 五类参与者的能力矩阵 | 第八章 |
| 图 12 | 四重壁垒的可追赶性 | 第八章 |
| 图 13 | 仓配一体的正循环机制 | 第九章 |
| 图 14 | 出租率与净利率的关系 | 第九章 |
| 图 15 | 技术投入的回报边界 | 第十章 |
| 图 16 | 四类案例的模式对比 | 第十一章 |
| 图 17 | 风险的发生概率与影响程度 | 第十二章 |
| 图 18 | 品类机会的优先级排序 | 第十三章 |
参考文献
- [1]中国冷链物流发展报告(2024),中物联冷链委,2024。
- [2]中国冷链物流百强企业榜单,中物联冷链委,2024。
- [3]全国冷库容量普查数据,中冷联盟,2024。
- [4]交通运输行业发展统计公报,交通运输部,2024。
- [5]中国农业展望报告,农业农村部,2024。
- [6]全国农产品成本收益资料汇编,农业农村部,2023。
- [7]“十四五”冷链物流发展规划,国家发展改革委,2021。
- [8]国家骨干冷链物流基地布局方案,国家发展改革委,2024。
- [9]GB/T 28577 冷链物流分类与基本要求,国家标准化管理委员会,2010。
- [10]食品安全法(修订),全国人大常委会,2021。
- [11]中国生鲜电商行业研究报告,艾瑞咨询,2024。
- [12]即时零售行业研究,易观分析,2024。
- [13]中国预制菜行业研究报告,艾媒咨询,2024。
- [14]餐饮供应链与连锁化率研究,美团研究院,2024。
- [15]顺丰控股年度报告,顺丰控股,2023。
- [16]京东物流年度报告,京东物流,2023。
- [17]万纬冷链高标仓运营数据,万科、万纬,2023。
- [18]冷链物流能耗与减排白皮书,中国物流学会,2023。
- [19]农产品产后损耗率监测,农业农村部蔬菜生产信息监测,2024。
- [20]全程温控 IoT 试点报告,相关试点企业,2024。



写点看法